

Kraken kauft litauische Bank im Stablecoin-Wettlauf
Payward will über Saldo Bank näher an eine europäische Banklizenz herankommen, während tokenisierte Einlagen in Großbritannien und den USA Stablecoins unter Druck setzen.
Wichtigste Erkenntnisse
- Die Kraken-Muttergesellschaft Payward übernimmt Saldo Bank in Litauen, um näher an eine europäische Banklizenz zu kommen.
- Der Deal muss noch von den Aufsichtsbehörden genehmigt werden und dürfte erst 2027 abgeschlossen werden.
- Banken entwickeln tokenisierte Einlagen, wodurch Stablecoins als Zahlungsmittel möglicherweise an Boden verlieren.
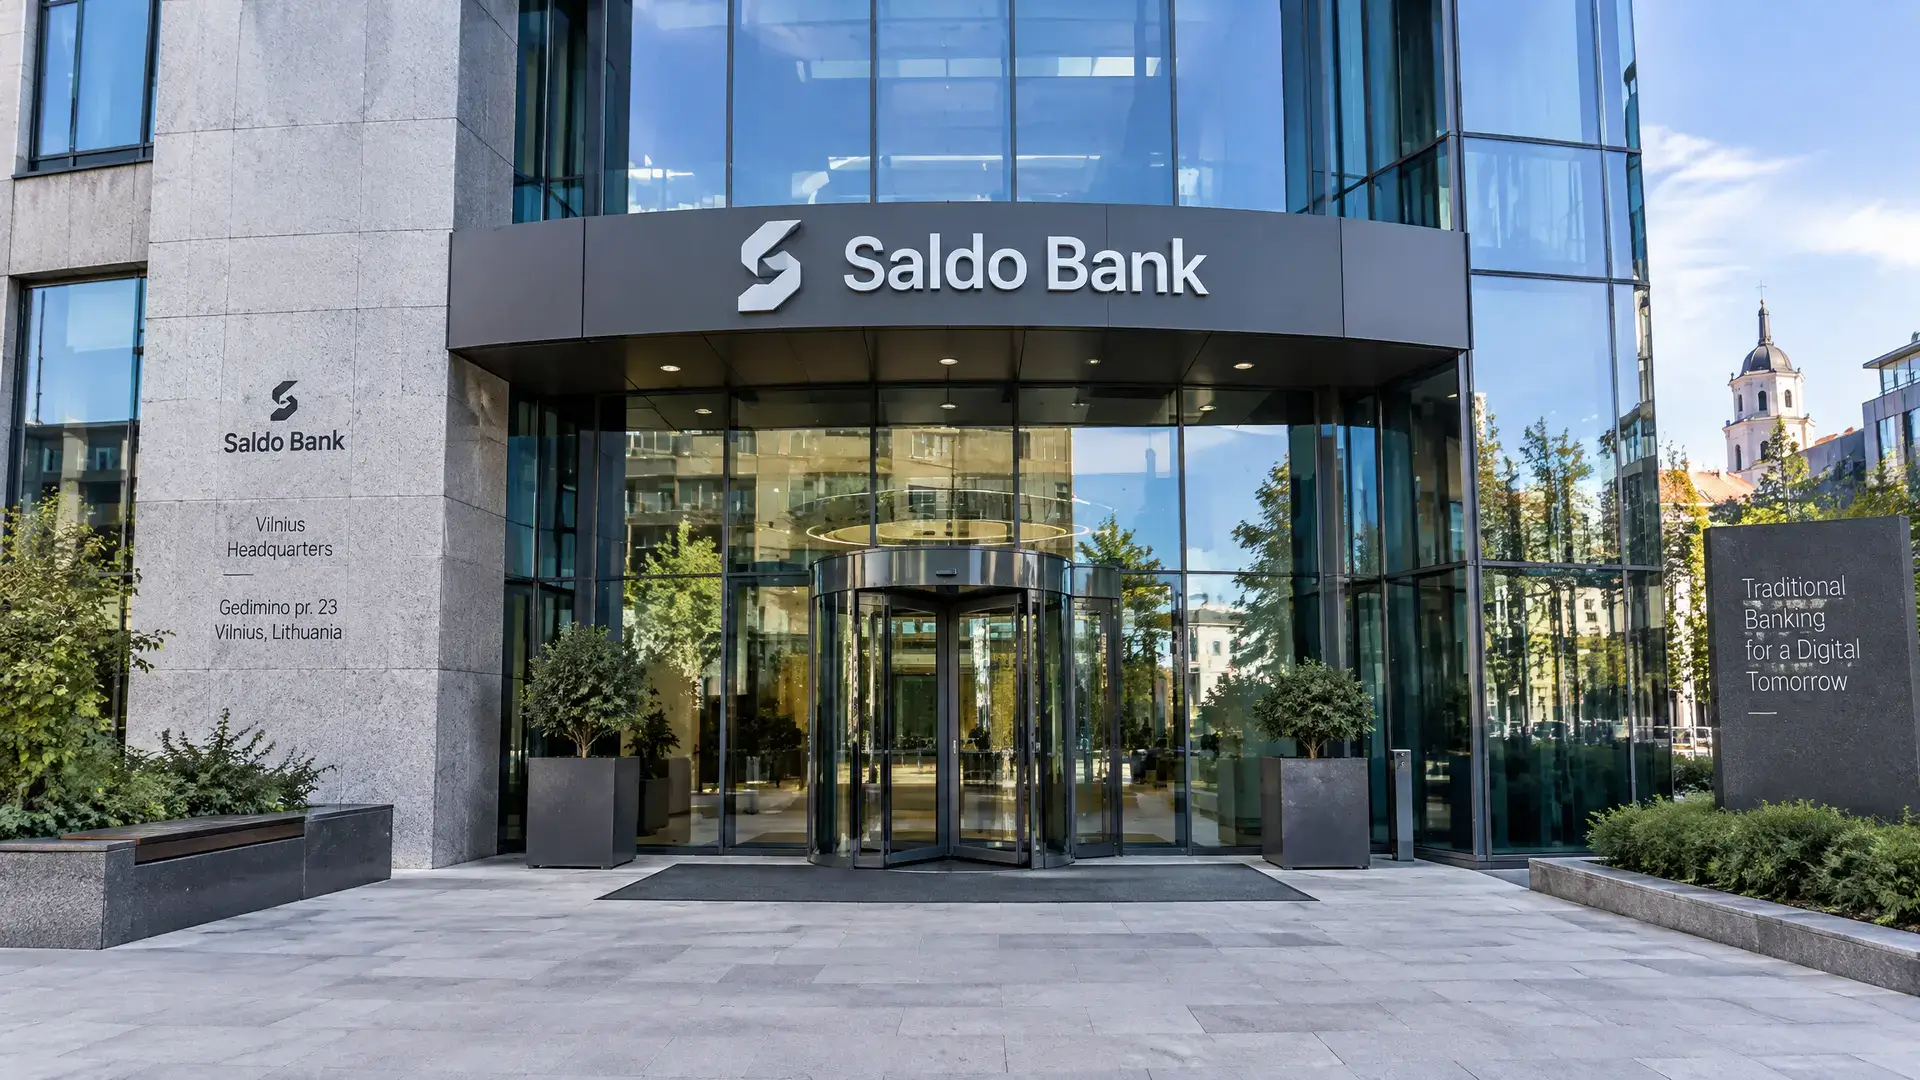
Die Kraken-Muttergesellschaft Payward hat der Übernahme von Saldo Bank zugestimmt, einer digitalen Bank mit Lizenz in Litauen. Damit macht die Krypto-Exchange einen weiteren Schritt in Richtung einer europäischen Banklizenz. Der Deal muss allerdings noch die Aufsichtsbehörden passieren und dürfte erst 2027 abgeschlossen werden. Der Schritt passt in einen breiteren Trend, in dem Krypto-Unternehmen und Banken immer näher zusammenrücken.
Banklizenz in Sicht
Die Übernahme folgt auf einen früheren Meilenstein für Kraken Financial, das im März als erste Digital-Asset-Bank ein Federal Reserve Master Account erhalten hat. Für Kraken ist das wichtig, weil das Unternehmen damit nicht nur dem traditionellen Bankensystem näherkommt, sondern auch mehr Spielraum bekommt, um Dienstleistungen rund um Zahlungen und Guthaben mit Krypto zu verbinden.
Auch außerhalb von Kraken bewegt sich der Markt in dieselbe Richtung. Sieben britische Banken haben ihre ersten Live-Zahlungen mit tokenisierten Einlagen abgeschlossen, während 25 US-amerikanische Banken an einem gemeinsamen Netzwerk für denselben Zweck arbeiten. Das zeigt, dass Banken nicht mehr nur zuschauen, sondern selbst versuchen, digitale Geldformen aufzubauen, die schneller und programmierbar sind.
Stablecoins verlieren ihren Vorsprung
Die Kernfrage ist, ob Stablecoins ihren Vorteil behalten, wenn Banken tokenisierte Einlagen breit verfügbar machen. Für Unternehmen geht es am Ende um drei Dinge: Kommt das Geld zuverlässig an, was kostet es und welcher Schutz ist damit verbunden? Wenn ein Bankkonto das bereits leisten kann, wird der Schritt zu einem separaten Stablecoin-Emittenten weniger selbstverständlich.
Tokenisierte Einlagen ähneln Stablecoins technisch stark, bleiben aber Bankgeld. Sie können für programmierbare Zahlungen genutzt werden und können, anders als viele Stablecoins, Zinsen abwerfen und innerhalb der geltenden Grenzen unter den Einlagenschutz fallen. Gleichzeitig deutet der neue US-amerikanische GENIUS Act, der im Januar in Kraft tritt, darauf hin, dass Stablecoin-Emittenten den Inhabern keine Zinsen zahlen dürfen. Das könnte den Wettbewerb mit Bankgeld weiter verschärfen.
Was das für Europa bedeutet
Für europäische Krypto-Nachrichtenleser ist vor allem relevant, dass die Grenze zwischen Krypto und Banking schneller verschwimmt. Wenn mehr Banken tokenisierte Einlagen ausrollen, könnte das die Rolle von Stablecoins vom breiten Zahlungsmittel hin zu einer stärker spezialisierten Funktion verschieben. Das Ergebnis hängt allerdings weiterhin von Genehmigungen, der Zusammenarbeit zwischen Banken und der Frage ab, ob die Aufsichtsbehörden grenzüberschreitenden Netzwerken genügend Spielraum geben.