Kalshi bajo fuego tras acusaciones de volumen falso en ETH-PERP
Los críticos señalan una brecha llamativa entre el volumen y el open interest en ETH-PERP; Kalshi afirma que las cifras se han informado conforme a las normas de la CFTC y a las convenciones del mercado.
Puntos clave
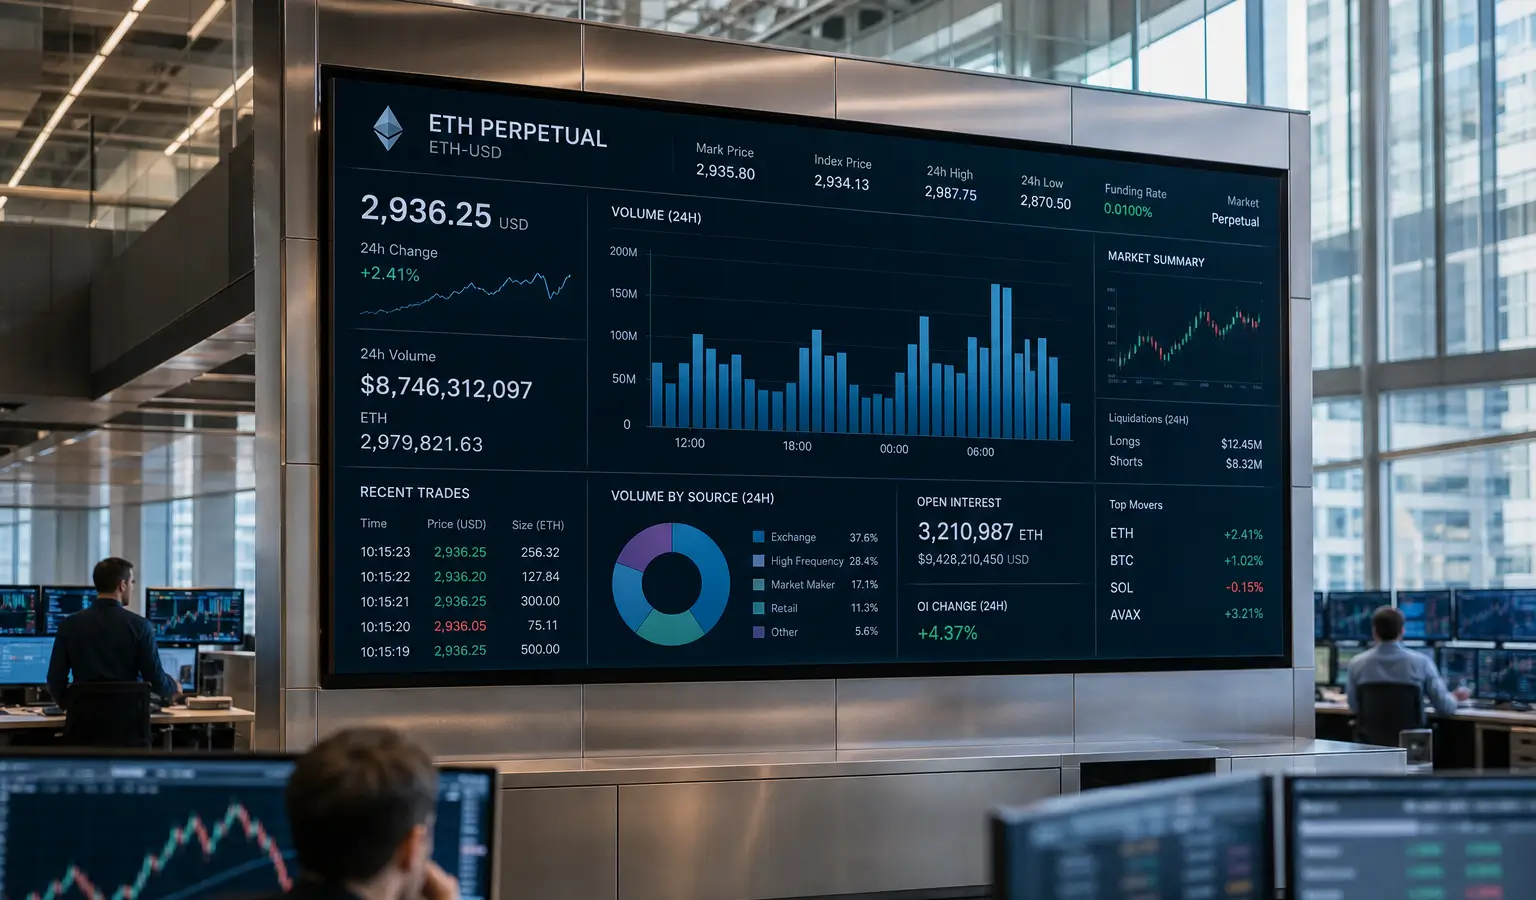
- Kalshi está bajo fuego después de que el crítico Beni cuestionara el elevado volumen de negociación de ETH-PERP frente a un open interest mucho menor.
- Kalshi sostiene que las cifras son correctas y que, en estos contratos, el volumen refleja el pago máximo potencial, no la aportación en efectivo.
- El debate pone de relieve el creciente papel de los derivados cripto regulados en Estados Unidos y la importancia de la transparencia para los seguidores del mercado en Europa.
Kalshi está bajo fuego después de que un crítico en X cuestionara el volumen de negociación de sus nuevos futuros perpetuos de criptoactivos. El debate gira sobre todo en torno a los contratos de ether, donde, según el crítico, un volumen llamativamente alto coincide con un open interest mucho menor. Kalshi, por su parte, afirma que las cifras se están interpretando mal y que la información se ajusta a la forma en que el mercado mide este tipo de contratos.
Acusación sobre el volumen de ETH
La crítica vino de Beni, analista cuantitativo y cofundador de Stealth Neolab. Señaló el contrato de ether de Kalshi ETH-PERP, que, según él, mostraba un volumen de 24 horas de 539 millones de dólares (470 millones de euros) frente a un open interest de solo 3,1 millones de dólares (2,7 millones de euros). Eso supone una relación de 174 veces, algo que en el mercado cripto suele generar de inmediato dudas sobre wash trading o actividad inflada artificialmente.
Beni también señaló un patrón de operaciones repetidas de 5.500 dólares (4.800 euros), que, según él, en cuatro días distintos llegaron a representar hasta el 58% del volumen total en el perpetual de ether. Además, se refirió a una estructura de rebates que, en el caso de determinados Self-Clearing Members, puede situar los costes netos en cero, lo que, según él, podría aumentar el incentivo para inflar los volúmenes.
Kalshi apunta a la información reportada
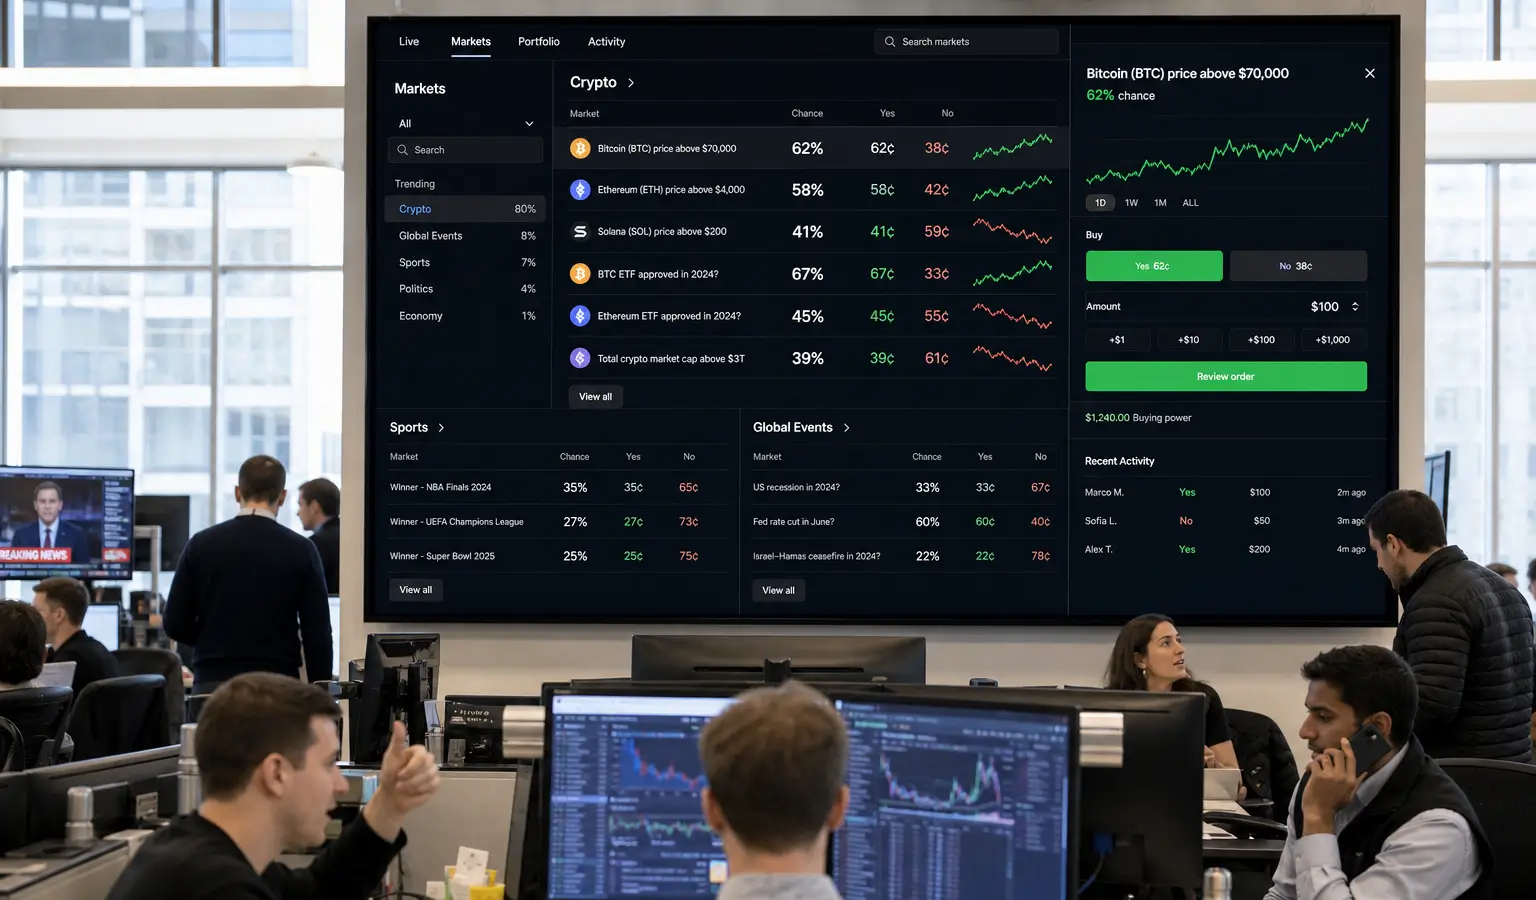
IcoBeast.eth, que trabaja en desarrollo de producto en Kalshi, rechazó esa interpretación. Según él, la crítica original ya contenía un error, porque el gráfico de Artemis citado no mostraba el volumen de perpetuals, sino el volumen del mercado de predicción. También subrayó que Kalshi utiliza la misma convención de reporte que Polymarket: el volumen representa el pago máximo potencial, no la cantidad que un trader desembolsa por adelantado.
Eso hace que las cifras principales sean más altas que la aportación en efectivo. Si alguien compra, por ejemplo, 100.000 contratos a 30 centavos, ese trader paga 30.000 dólares (26.200 euros), pero se registran 100.000 dólares (87.300 euros) de volumen porque cada contrato puede pagar finalmente 1 dólar (0,87 euros). Según Kalshi, por tanto, se trata de demanda real de contratos, no de volumen falso.
Por qué esto es relevante para Europa
El caso muestra con qué rapidez el mercado de derivados cripto está pasando de las plataformas offshore a centros de negociación regulados estadounidenses. Kalshi lanzó sus futuros perpetuos de criptoactivos en mayo de 2026 y obtuvo luz verde de la Commodity Futures Trading Commission, un paso que hizo más accesibles este tipo de productos en Estados Unidos. Para los seguidores europeos del mercado cripto, lo más relevante es que la transparencia, la información reportada y los requisitos de acceso están cobrando cada vez más importancia, precisamente ahora que más actores regulados experimentan con perps.
Kalshi también subrayó que no ofrece rebates en sus contratos de predicción de eventos cripto y que cualquiera que cumpla los requisitos de la CFTC puede convertirse en Self-Clearing Member. La empresa afirma que, como Designated Contract Market regulado, debe presentar públicamente ante el supervisor todos los programas de incentivos. Con ello, Kalshi intenta marcar una clara distancia frente a los exchanges offshore de perps, donde este tipo de acuerdos suele ser menos visible.
También influye el auge más amplio de los mercados de predicción. Kalshi y Polymarket vieron recientemente caer por primera vez en un año su volumen conjunto, lo que muestra lo sensible que es este mercado a los cambios en la actividad de negociación y la liquidez.