Bitcoin après 18 ans : du white paper au phénomène culturel
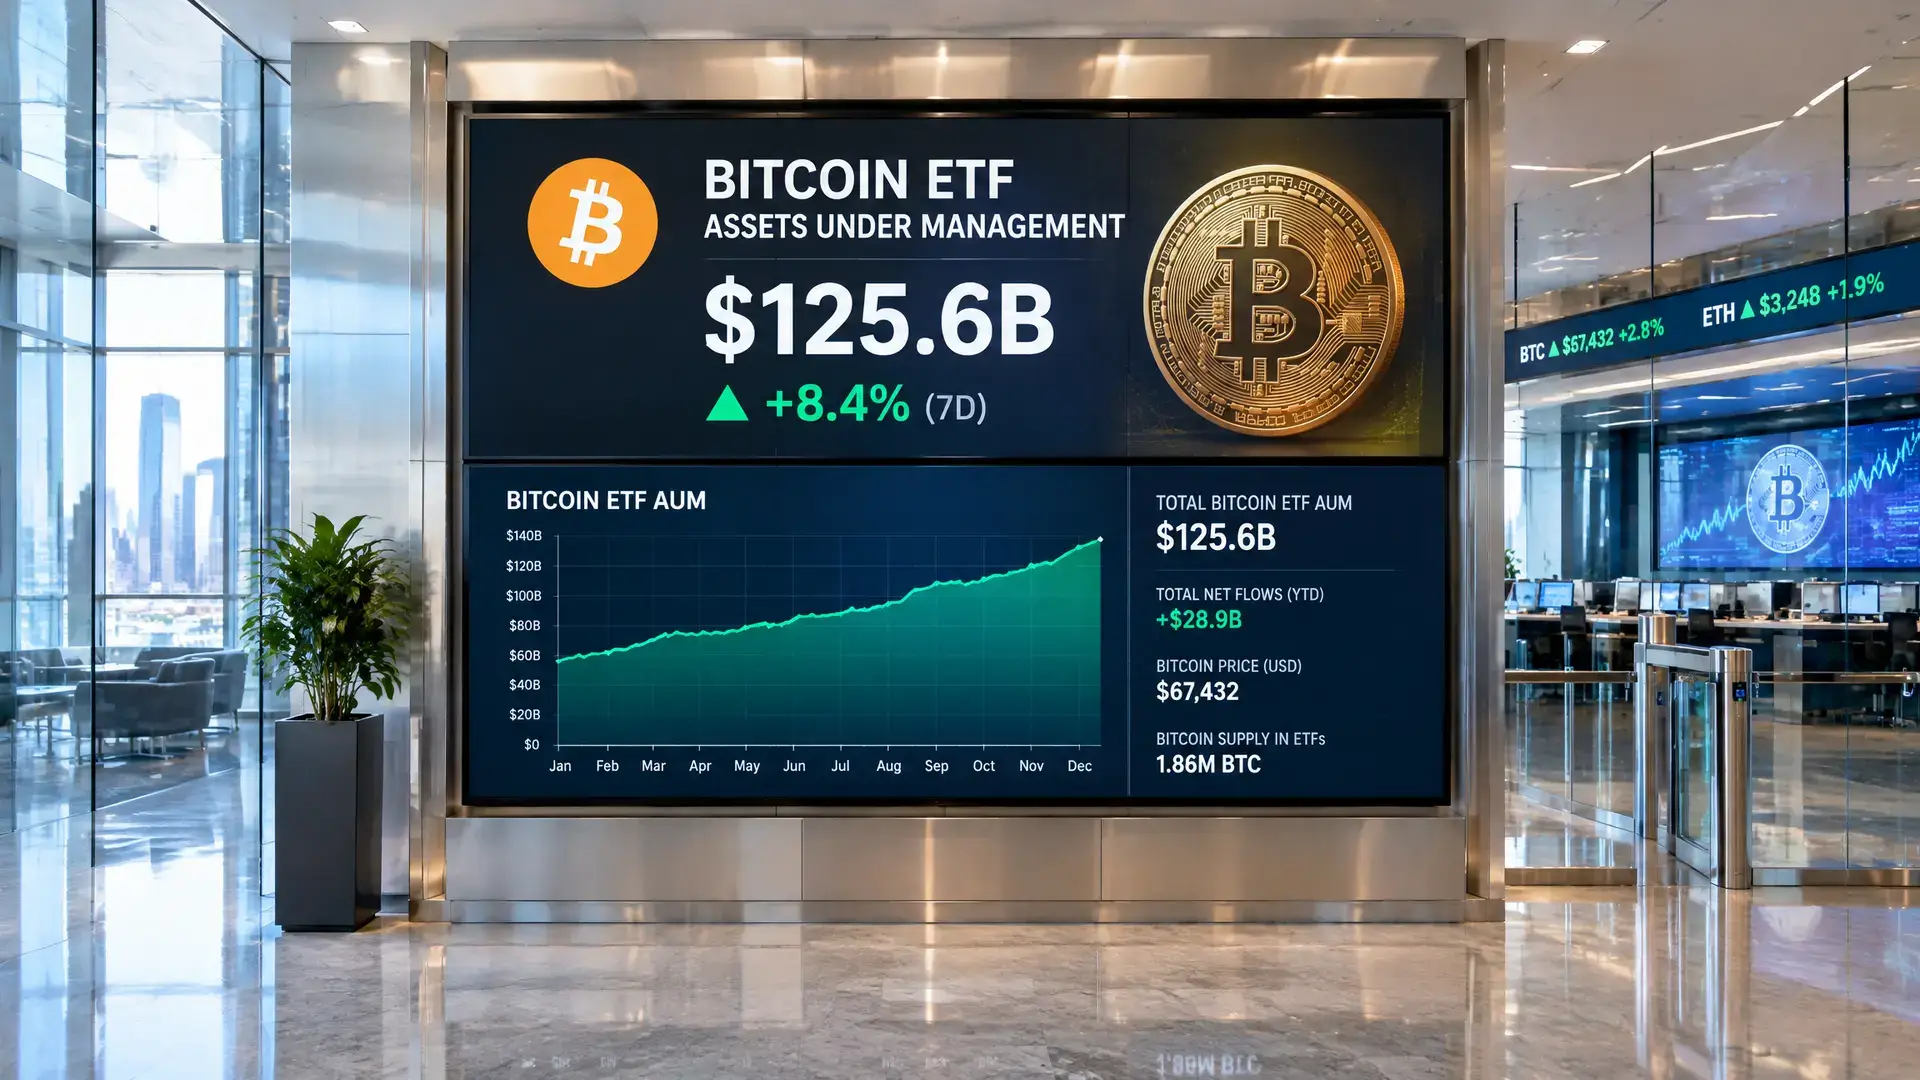
Les ETF Bitcoin spot gèrent désormais plus de 120 milliards de dollars, tandis que les banques et les entreprises intègrent de plus en plus la blockchain dans des produits réglementés. Dans le même temps, la sécurité autour de la custody et des hacks reste un risque persistant.
À retenir
- Dix-huit ans après le white paper, Bitcoin n’est pas devenu un moyen de paiement du quotidien, mais bien un phénomène culturel et financier.
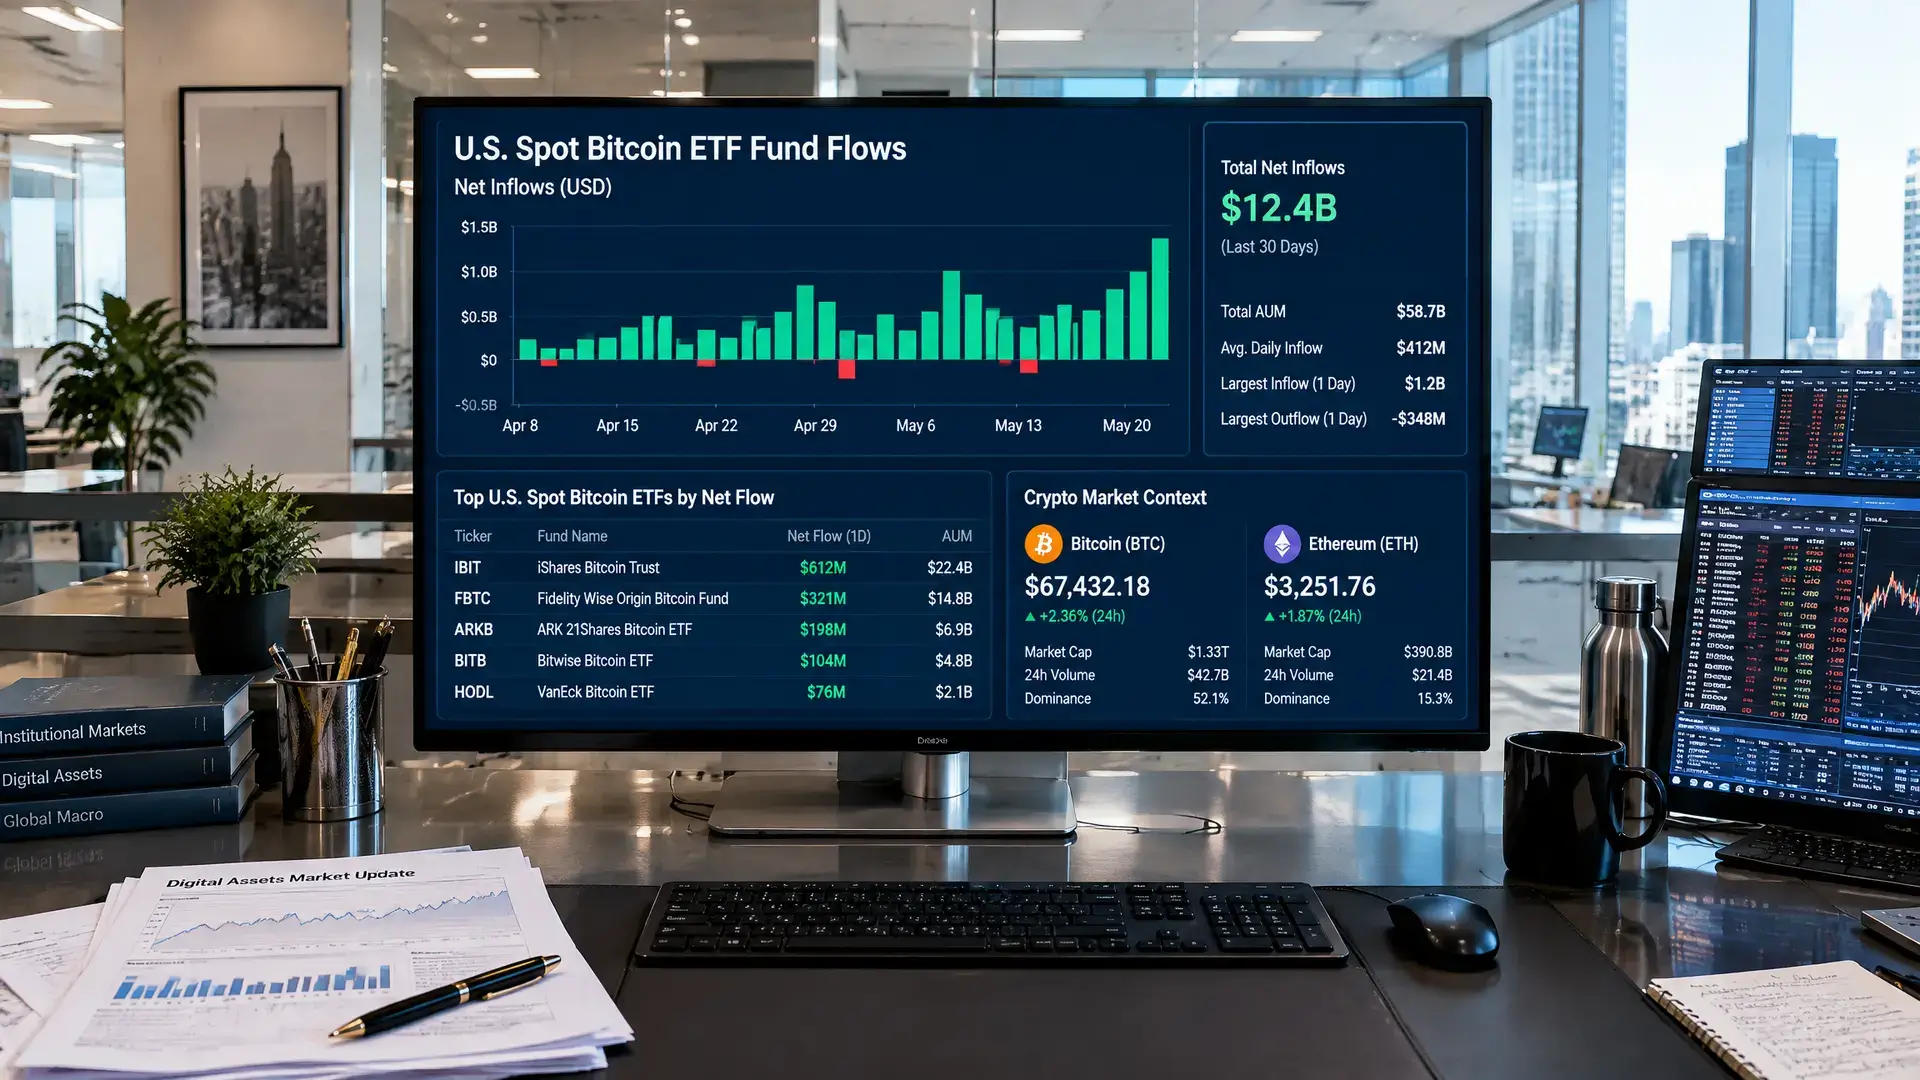
- Les ETF Bitcoin spot gèrent ensemble plus de 120 milliards de dollars, ce qui témoigne d’une forte demande institutionnelle et d’une intégration plus large dans le secteur financier.
- Le secteur continue de faire face à des risques de sécurité, comme le récent hack majeur chez Binance, qui souligne l’importance de la custody et d’une coordination rapide.
Dix-huit ans après le Bitcoin white paper, Bitcoin lui-même n’est toujours pas devenu le moyen de paiement du quotidien imaginé par Satoshi Nakamoto. Pourtant, l’influence du projet dépasse désormais largement la seule cryptomonnaie. Bitcoin joue un rôle dans les produits financiers, les plans d’entreprise, la culture populaire et même les jeux vidéo.
Bitcoin s’est imposé dans le secteur financier
Bitcoin s’est solidement ancré dans le monde financier. Les investisseurs particuliers et institutionnels peuvent désormais accéder à l’actif via des ETF Bitcoin spot, et des entreprises développent des produits permettant d’emprunter contre leurs bitcoins. Selon les données récentes du marché, les ETF Bitcoin spot gèrent ensemble plus de 120 milliards de dollars (107 milliards d'euros) d’actifs, ce qui montre à quel point la demande institutionnelle est devenue importante.
Cette croissance s’inscrit dans une évolution plus large. La volatilité de Bitcoin a diminué sur le long terme, notamment grâce à une adoption institutionnelle plus forte et à l’arrivée de produits réglementés. Cela ne signifie pas que la cryptomonnaie a perdu ses mouvements brusques, mais que la structure du marché est différente de celle des premières années de la crypto. La comparaison avec d’autres grandes devises et actifs montre aussi que Bitcoin est devenu plus calme, tout en restant nettement plus volatil que les marchés traditionnels.
L’héritage de la blockchain
L’héritage le plus durable de Bitcoin est peut-être la technologie qui le sous-tend. Alors qu’on parlait autrefois souvent de la blockchain comme d’une idée isolée, on voit désormais que de grands acteurs financiers tentent de plus en plus d’intégrer cette infrastructure dans leurs systèmes existants. La Banque des règlements internationaux souligne à cet égard que les innovations numériques comme la tokenization doivent être intégrées au système financier existant afin de préserver la confiance dans la monnaie.
Cela correspond à la pratique actuelle. De plus en plus d’institutions travaillent avec des chaînes permissionnées et d’autres solutions blockchain pour des usages professionnels, tandis que l’utilisateur final ne s’en rend parfois presque pas compte. L’ancienne opposition entre la crypto comme monnaie et la blockchain comme technologie redevient ainsi d’actualité.
Pourquoi cela compte pour l’Europe
Pour les observateurs européens de la crypto, c’est pertinent parce que le secteur repose de moins en moins sur de simples tokens et de plus en plus sur des produits réglementés, des infrastructures et un accès institutionnel. Le débat sur Bitcoin dépasse donc les seuls mouvements de cours. Il porte aussi sur la manière dont la crypto s’insère dans le système financier sans perdre totalement son caractère décentralisé d’origine.
En parallèle, le texte montre que le secteur reste confronté à un problème de sécurité persistant. Le récent hack majeur chez Binance, au cours duquel plus de 6 milliards de dollars (5,4 milliards d'euros) d’actifs auraient été perdus selon la source, souligne à quel point la custody, les gels et une coordination rapide restent essentiels. C’est précisément cette tension entre adoption et risque qui rend Bitcoin encore digne d’intérêt après 18 ans.