Kalshi sous le feu des critiques après des accusations de faux volume sur les ETH-perps
Des critiques soulignent un écart frappant entre le volume et l’encours sur ETH-PERP ; Kalshi affirme que les chiffres ont été publiés conformément aux règles de la CFTC et aux conventions du marché.
À retenir
- Kalshi est sous le feu des critiques après que le critique Beni a remis en question le volume de trading élevé d’ETH-PERP face à un encours bien plus faible.
- Kalshi affirme que les chiffres sont corrects et que, pour ces contrats, le volume reflète le paiement potentiel maximal, et non la mise en espèces.
- La discussion souligne le rôle croissant des produits dérivés cryptos américains réglementés et l’importance de la transparence pour les observateurs du marché européens.
Kalshi est sous le feu des critiques après qu’un critique sur X a remis en question le volume de trading de ses nouveaux contrats à terme perpétuels cryptos. La discussion porte surtout sur les contrats ether, où, selon le critique, un volume particulièrement élevé coïncide avec un encours bien plus faible. Kalshi affirme au contraire que les chiffres sont mal interprétés et que le reporting correspond à la manière dont le marché mesure ce type de contrats.
Accusation autour du volume ETH
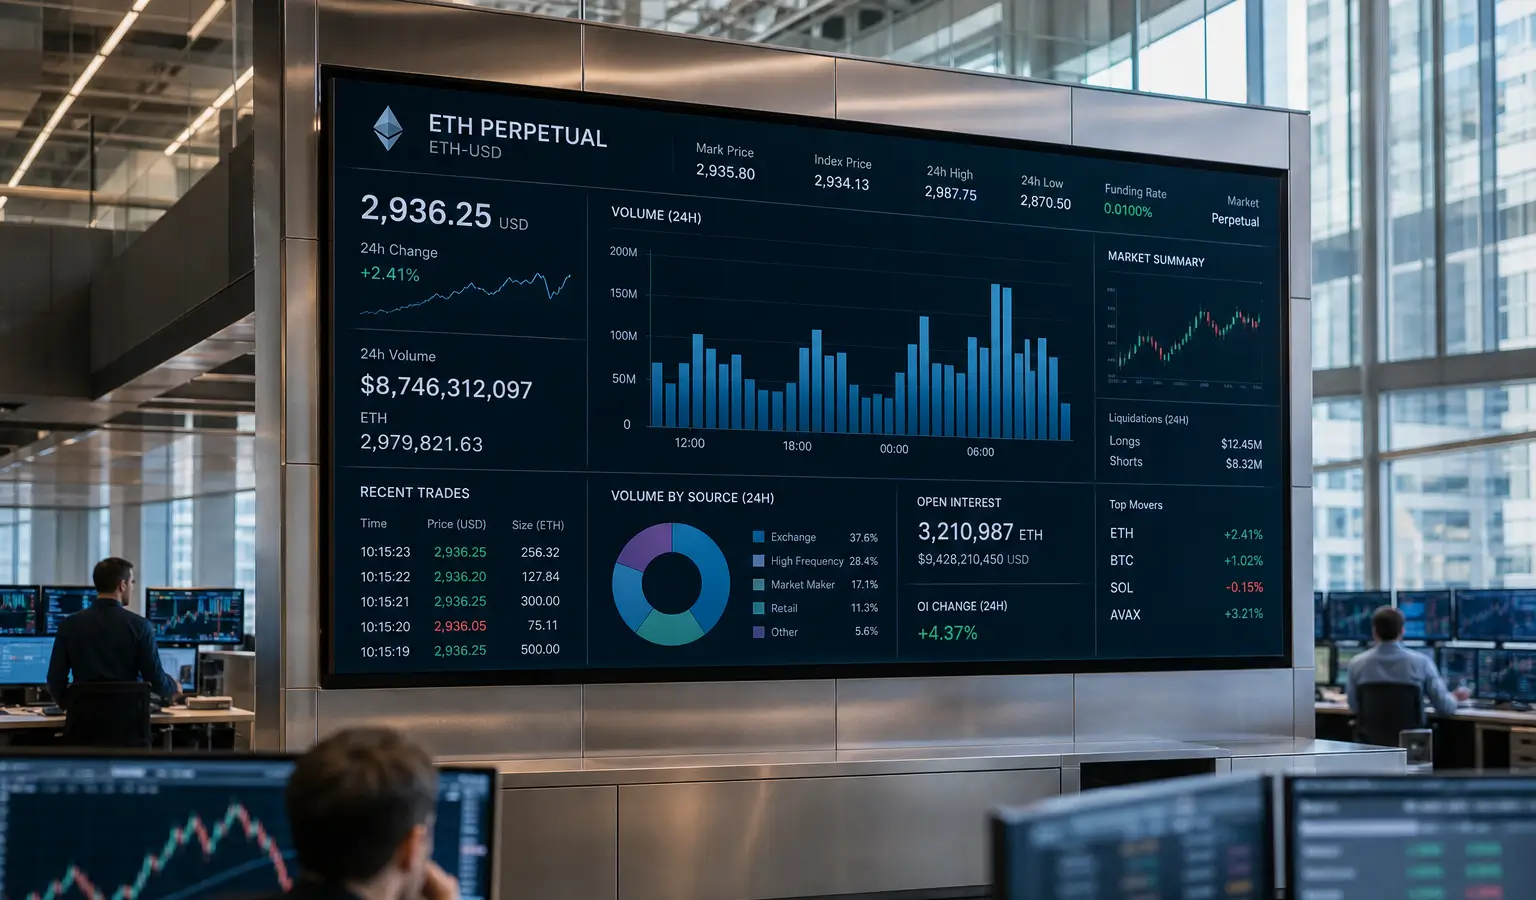
La critique est venue de Beni, un analyste quantitatif et cofondateur de Stealth Neolab. Il a pointé le contrat ether de Kalshi ETH-PERP, qui, selon lui, affichait 539 millions de dollars (470 millions d'euros) de volume sur 24 heures contre seulement 3,1 millions de dollars (2,7 millions d'euros) d’encours. Cela représente un ratio de 174 fois, ce qui, sur le marché des cryptomonnaies, soulève souvent immédiatement des questions de wash trading ou d’activité artificiellement gonflée.
Beni a également relevé un schéma de transactions répétées de 5 500 dollars (4 800 euros), qui, selon lui, représentaient jusqu’à 58% du volume total sur quatre jours différents dans les contrats à terme perpétuels ether. Il a aussi évoqué une structure de rebate qui peut aboutir à un coût net nul pour certains Self-Clearing Members, ce qui, selon lui, peut accroître l’incitation à gonfler les volumes.
Kalshi met en avant le reporting
IcoBeast.eth, qui travaille au développement produit chez Kalshi, a rejeté cette interprétation. Selon lui, la critique initiale contenait déjà une erreur, car le graphique Artemis cité ne montrait pas le volume des perpetuals mais le volume du marché de prédictions. Il a également souligné que Kalshi utilise la même convention de reporting que Polymarket : le volume correspond au paiement potentiel maximal, et non au montant qu’un trader dépense à l’avance.
Cela rend les chiffres de tête plus élevés que la mise en espèces. Si quelqu’un achète par exemple 100 000 contrats à 30 cents, ce trader paie 30 000 dollars (26 200 euros), mais 100 000 dollars (87 300 euros) sont enregistrés en volume, car chaque contrat peut au final verser 1 dollar (0,87 euro). Selon Kalshi, il s’agit donc d’une véritable demande de contrats, et non d’un faux volume.
Pourquoi c’est important pour l’Europe
Cette affaire montre à quelle vitesse le marché des produits dérivés cryptos se déplace des plateformes offshore vers des venues américaines réglementées. Kalshi a lancé ses contrats à terme perpétuels cryptos en mai 2026 et a obtenu pour cela le feu vert de la Commodity Futures Trading Commission, une étape qui a rendu ce type de produits plus accessible aux États-Unis. Pour les observateurs européens de la crypto, l’enjeu principal est que la transparence, le reporting et les conditions d’accès prennent ici une importance croissante, précisément au moment où davantage d’acteurs réglementés expérimentent les perps.
Kalshi a également souligné qu’il ne propose pas de rebates sur ses contrats de prédiction d’événements crypto et que toute personne répondant aux exigences de la CFTC peut devenir Self-Clearing Member. L’entreprise affirme qu’en tant que Designated Contract Market réglementé, elle doit soumettre publiquement tous les programmes d’incitation au régulateur. Kalshi cherche ainsi clairement à se distinguer des exchanges offshore de perps, où de tels accords sont souvent moins visibles.
L’essor plus large des marchés de prédictions joue aussi un rôle. Kalshi et Polymarket ont récemment vu leur volume combiné baisser pour la première fois en un an, ce qui montre à quel point ce marché est sensible aux variations de l’activité de trading et de la liquidité.