

Kraken rachète une banque lituanienne dans la bataille des stablecoins
Payward veut se rapprocher d’une licence bancaire européenne via Saldo Bank, tandis que les dépôts tokenisés au Royaume-Uni et aux États-Unis mettent les stablecoins sous pression.
À retenir
- La société mère de Kraken, Payward, reprend Saldo Bank en Lituanie afin de se rapprocher d’une licence bancaire européenne.
- L’opération doit encore être approuvée par les autorités de régulation et ne devrait être finalisée qu’en 2027.
- Les banques développent des dépôts tokenisés, ce qui pourrait faire perdre du terrain aux stablecoins comme moyen de paiement.
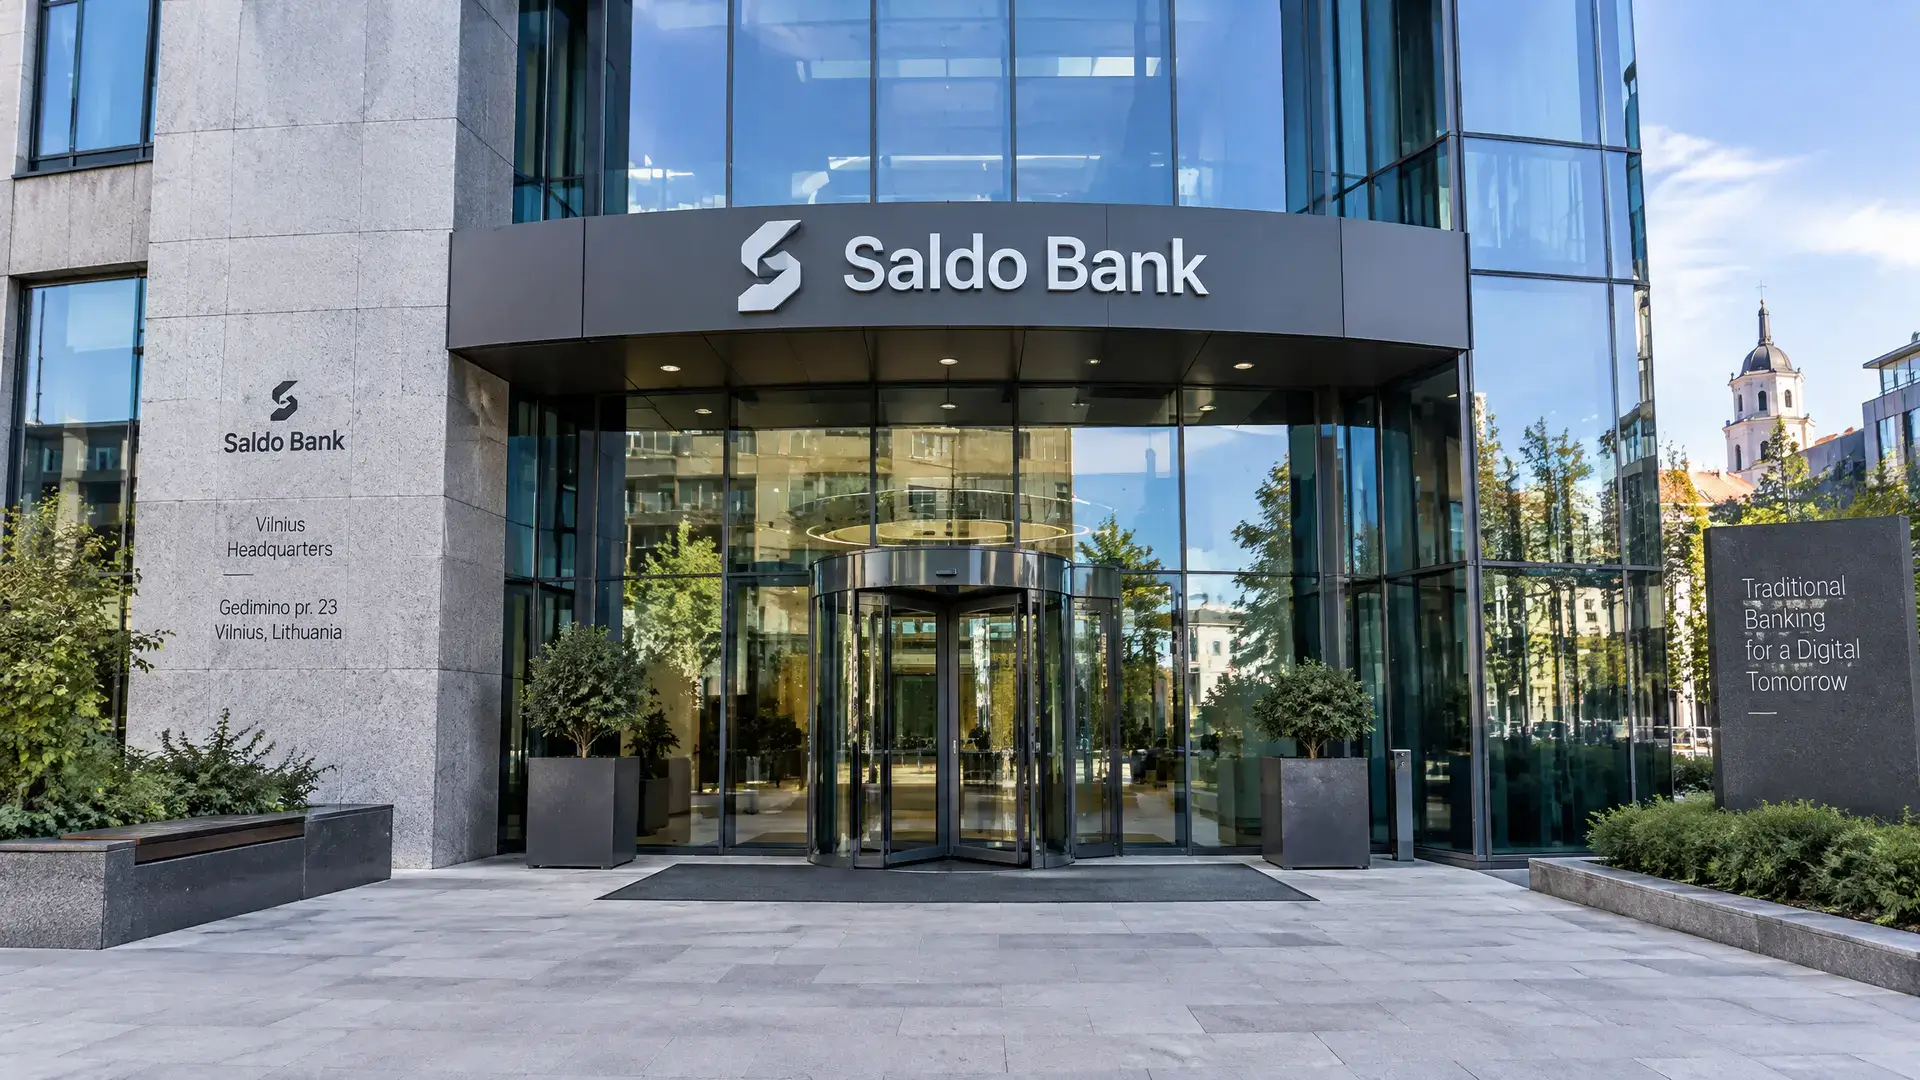
La société mère de Kraken, Payward, a accepté le rachat de Saldo Bank, une banque numérique disposant d’une licence en Lituanie. La plateforme d'échange crypto franchit ainsi une nouvelle étape vers une licence bancaire européenne. L’opération doit toutefois encore passer devant les autorités de régulation et ne devrait être finalisée qu’en 2027. Cette initiative s’inscrit dans une tendance plus large, dans laquelle les entreprises crypto et les banques se rapprochent de plus en plus.
Une licence bancaire en vue
Ce rachat fait suite à une étape importante pour Kraken Financial, qui a obtenu en mars, en tant que première banque d’actifs numériques, un compte principal à la Réserve fédérale. Pour Kraken, c’est un élément important, car l’entreprise se rapproche ainsi non seulement du système bancaire traditionnel, mais dispose aussi d’une plus grande marge pour combiner des services liés aux paiements et aux dépôts avec de la crypto.
En dehors de Kraken aussi, le marché évolue dans la même direction. Sept banques britanniques ont finalisé leurs premiers paiements en direct avec des dépôts tokenisés, tandis que 25 banques américaines travaillent à un réseau commun pour le même objectif. Cela montre que les banques ne se contentent plus d’observer, mais cherchent elles-mêmes à développer des formes de monnaie numérique plus rapides et programmables.
Les stablecoins perdent leur avance
La question centrale est de savoir si les stablecoins conserveront leur avantage lorsque les banques rendront les dépôts tokenisés largement disponibles. Pour les entreprises, tout se résume en fin de compte à trois éléments : l’argent arrive-t-il de manière fiable, combien cela coûte-t-il et quelle protection l’accompagne ? Si un compte bancaire peut déjà offrir cela, le recours à un émetteur de stablecoin distinct devient moins évident.
Les dépôts tokenisés ressemblent techniquement beaucoup aux stablecoins, mais ils restent de l’argent bancaire. Ils peuvent être utilisés pour des paiements programmables et, contrairement à de nombreux stablecoins, générer des intérêts et relever de la protection des dépôts dans les limites applicables. Dans le même temps, la nouvelle GENIUS Act américaine, qui entrera en vigueur en janvier, indique que les émetteurs de stablecoins ne pourront pas verser d’intérêts aux détenteurs. Cela pourrait encore accentuer la concurrence avec l’argent bancaire.
Ce que cela signifie pour l’Europe
Pour les lecteurs européens de l’actualité crypto, l’essentiel est que la frontière entre la crypto et la banque s’estompe plus rapidement. Si davantage de banques déploient des dépôts tokenisés, cela pourrait faire évoluer le rôle des stablecoins d’un moyen de paiement largement utilisé vers une fonction plus spécialisée. L’issue dépend toutefois encore des approbations, de la coopération entre banques et de la question de savoir si les autorités de régulation laisseront suffisamment de place aux réseaux transfrontaliers.