Kalshi sotto accusa dopo le accuse di volume finto negli ETH-perps
I critici segnalano un divario evidente tra volume e open interest su ETH-PERP; Kalshi dice che i dati sono stati riportati secondo le regole CFTC e le convenzioni di mercato.
In breve
- Kalshi è finita sotto accusa dopo che il critico Beni ha messo in dubbio l’alto volume di trading di ETH-PERP rispetto a un open interest molto più basso.
- Kalshi sostiene che i dati siano corretti e che il volume di questi contratti rappresenti il massimo payout potenziale, non il capitale versato in contanti.
- La discussione mette in evidenza il ruolo crescente dei derivati crypto statunitensi regolamentati e l’importanza della trasparenza per chi segue il mercato in Europa.
Kalshi è finita sotto accusa dopo che un critico su X ha messo in dubbio il volume di trading dei suoi nuovi perpetual futures crypto. La discussione ruota soprattutto attorno ai contratti ether, dove secondo il critico un volume insolitamente alto coincide con un open interest molto più basso. Kalshi invece dice che i numeri vengono letti in modo sbagliato e che la rendicontazione segue il modo in cui il mercato misura questo tipo di contratti.
Accusa sul volume ETH
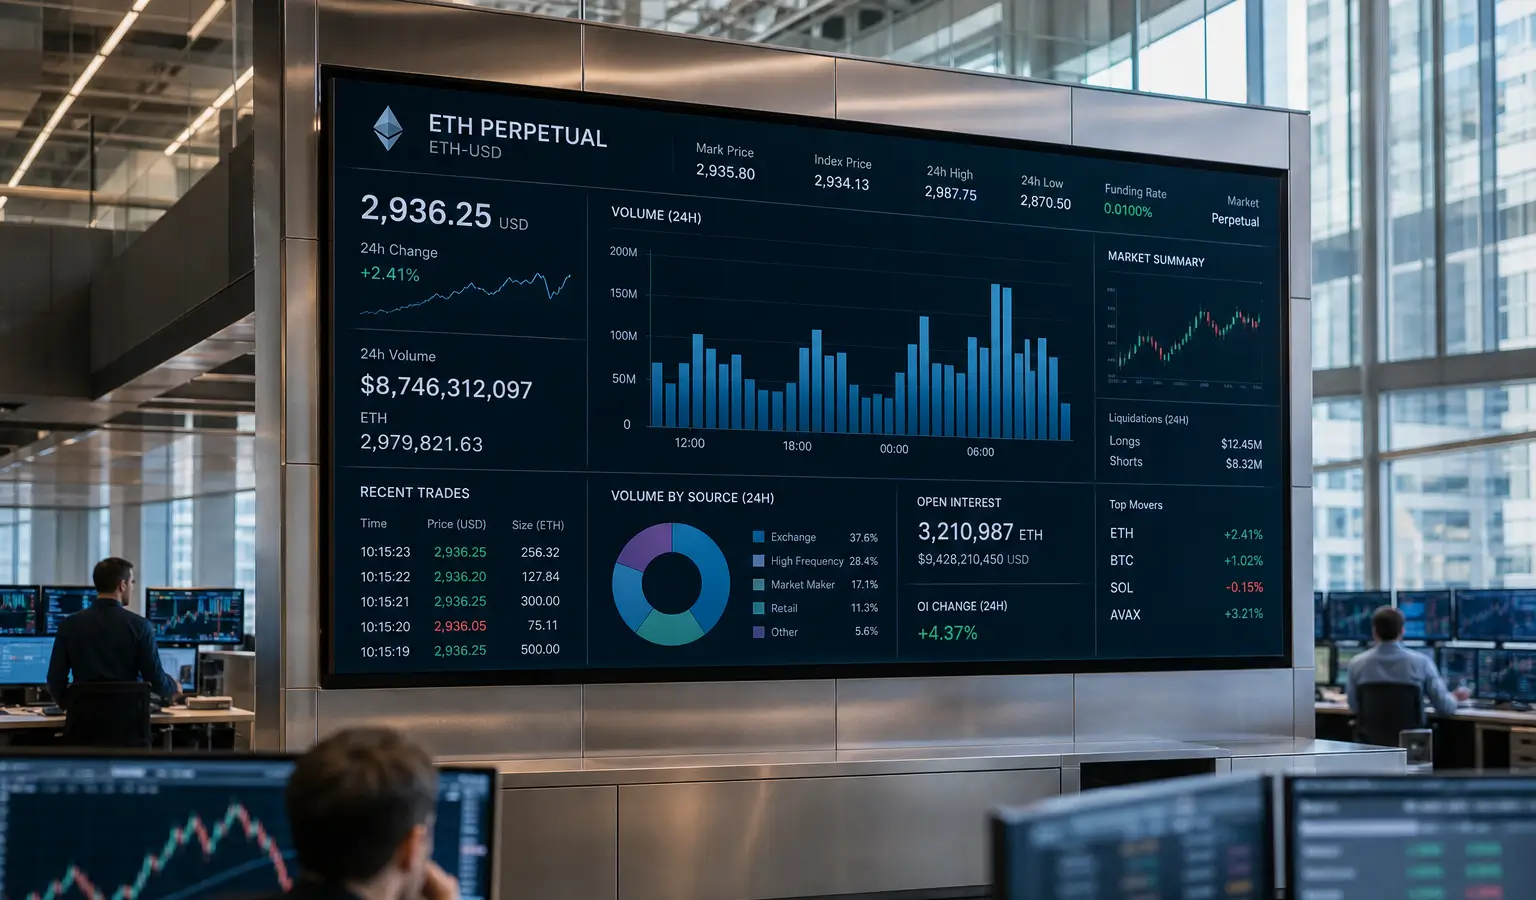
La critica è arrivata da Beni, analista quantitativo e cofondatore di Stealth Neolab. Ha puntato il dito contro il contratto ether di Kalshi ETH-PERP, che secondo lui mostrava un volume a 24 ore di $539 milioni (€470 milioni) contro appena $3,1 milioni (€2,7 milioni) di open interest. Si tratta di un rapporto di 174 volte, qualcosa che nel mercato crypto fa spesso scattare subito domande su wash trading o attività gonfiata artificialmente.
Beni ha anche segnalato un pattern di trade ripetuti da $5.500 (€4.800), che secondo lui in quattro giorni diversi hanno rappresentato fino al 58% del volume totale negli ether perpetual. Inoltre ha citato una struttura di rebate che per alcuni Self-Clearing Members può arrivare a costi netti pari a zero, cosa che secondo lui può aumentare l’incentivo a gonfiare i volumi.
Kalshi punta sulla rendicontazione
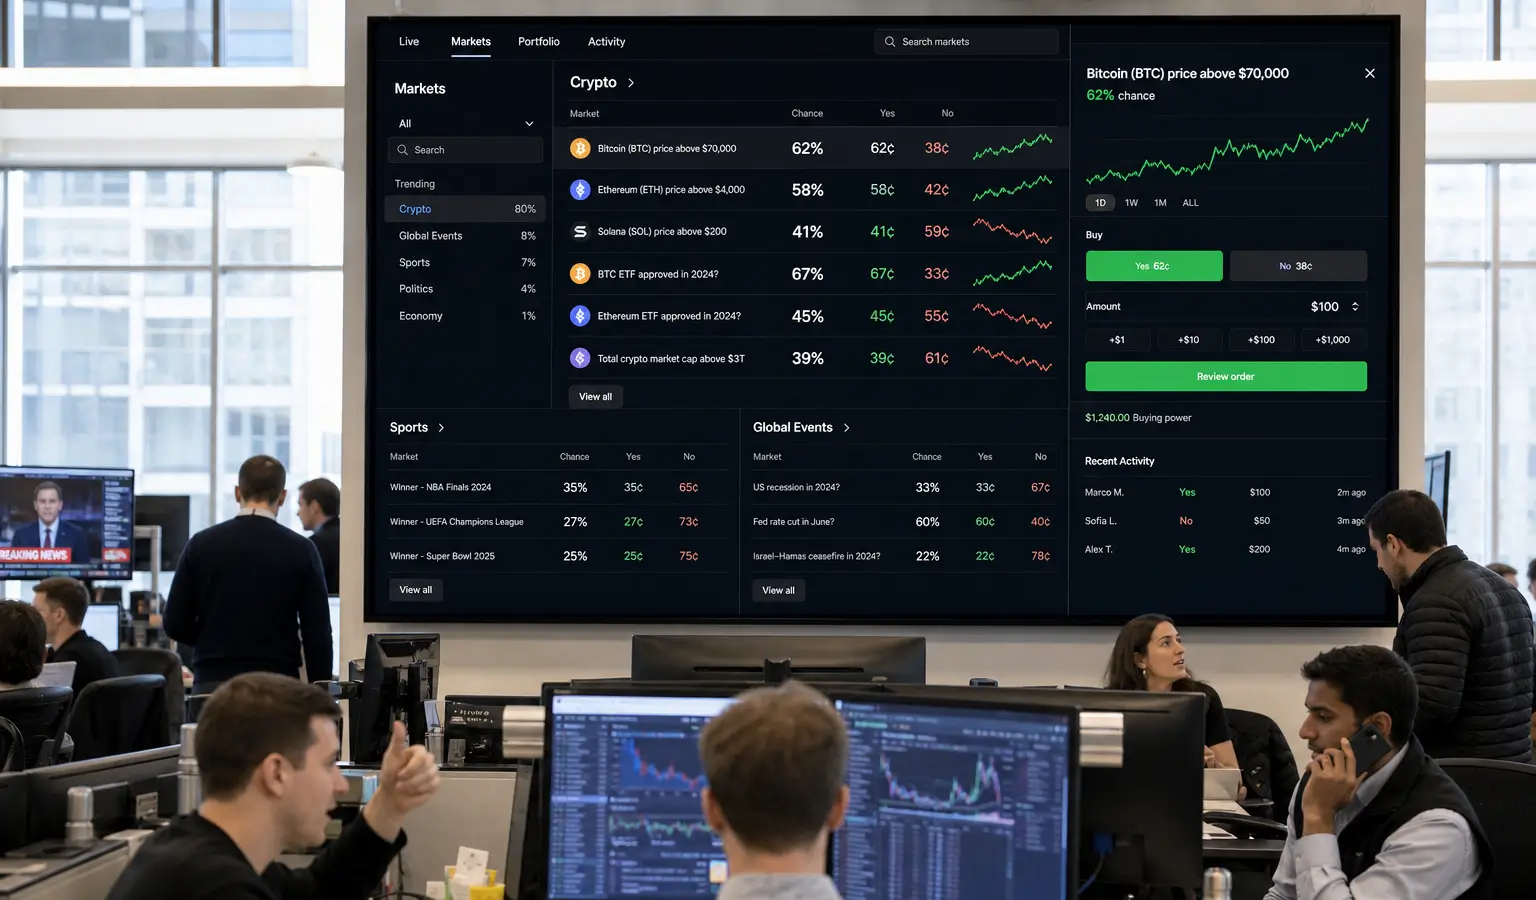
IcoBeast.eth, che si occupa di sviluppo prodotto in Kalshi, ha respinto questa lettura. Secondo lui nella critica iniziale c’era già un errore, perché il grafico Artemis citato non mostrava il volume dei perpetual ma quello del prediction market. Ha anche sottolineato che Kalshi usa la stessa convenzione di rendicontazione di Polymarket: il volume indica il massimo payout potenziale, non l’importo che un trader spende in anticipo.
Questo rende i numeri principali più alti del capitale versato in contanti. Se per esempio qualcuno compra 100.000 contratti a 30 centesimi, quel trader paga $30.000 (€26.200), ma vengono registrati $100.000 (€87.300) di volume perché ogni contratto può arrivare a pagare $1 (€0,87). Secondo Kalshi, quindi, si tratta di vera domanda di contratti, non di volume finto.
Perché è importante per l’Europa
Il caso mostra quanto velocemente il mercato dei derivati crypto si stia spostando dalle piattaforme offshore verso venue statunitensi regolamentate. Kalshi ha lanciato i suoi crypto perpetual futures nel maggio 2026 e ha ricevuto il via libera dalla Commodity Futures Trading Commission, un passo che ha reso questi prodotti più accessibili negli USA. Per chi segue le crypto in Europa, è soprattutto rilevante il fatto che trasparenza, rendicontazione e requisiti di accesso stiano diventando sempre più importanti, proprio mentre più operatori regolamentati sperimentano con i perps.
Kalshi ha anche sottolineato di non offrire rebate sui suoi crypto event prediction contracts e che chiunque soddisfi i requisiti della CFTC può diventare Self-Clearing Member. L’azienda dice che, in quanto Designated Contract Market regolamentato, deve presentare pubblicamente all’autorità di vigilanza tutti i programmi di incentivo. In questo modo Kalshi prova a distinguersi chiaramente dalle exchange offshore di perp, dove accordi di questo tipo spesso sono meno visibili.
Conta anche la crescita più ampia dei prediction market. Kalshi e Polymarket hanno visto di recente il loro volume complessivo scendere per la prima volta in un anno, segno di quanto questo mercato sia sensibile agli spostamenti nell’attività di trading e nella liquidità.