

Kraken kupuje litewski bank w walce o stablecoiny
Payward chce dzięki Saldo Bank zbliżyć się do europejskiej licencji bankowej, podczas gdy tokenized deposits w Wielkiej Brytanii i USA wywierają presję na stablecoiny.
Najważniejsze informacje
- Spółka-matka Kraken, Payward, przejmuje Saldo Bank na Litwie, aby zbliżyć się do europejskiej licencji bankowej.
- Transakcja nadal wymaga zgody regulatorów i według oczekiwań zostanie sfinalizowana dopiero w 2027 roku.
- Banki rozwijają tokenized deposits, przez co stablecoiny mogą tracić grunt jako środek płatniczy.
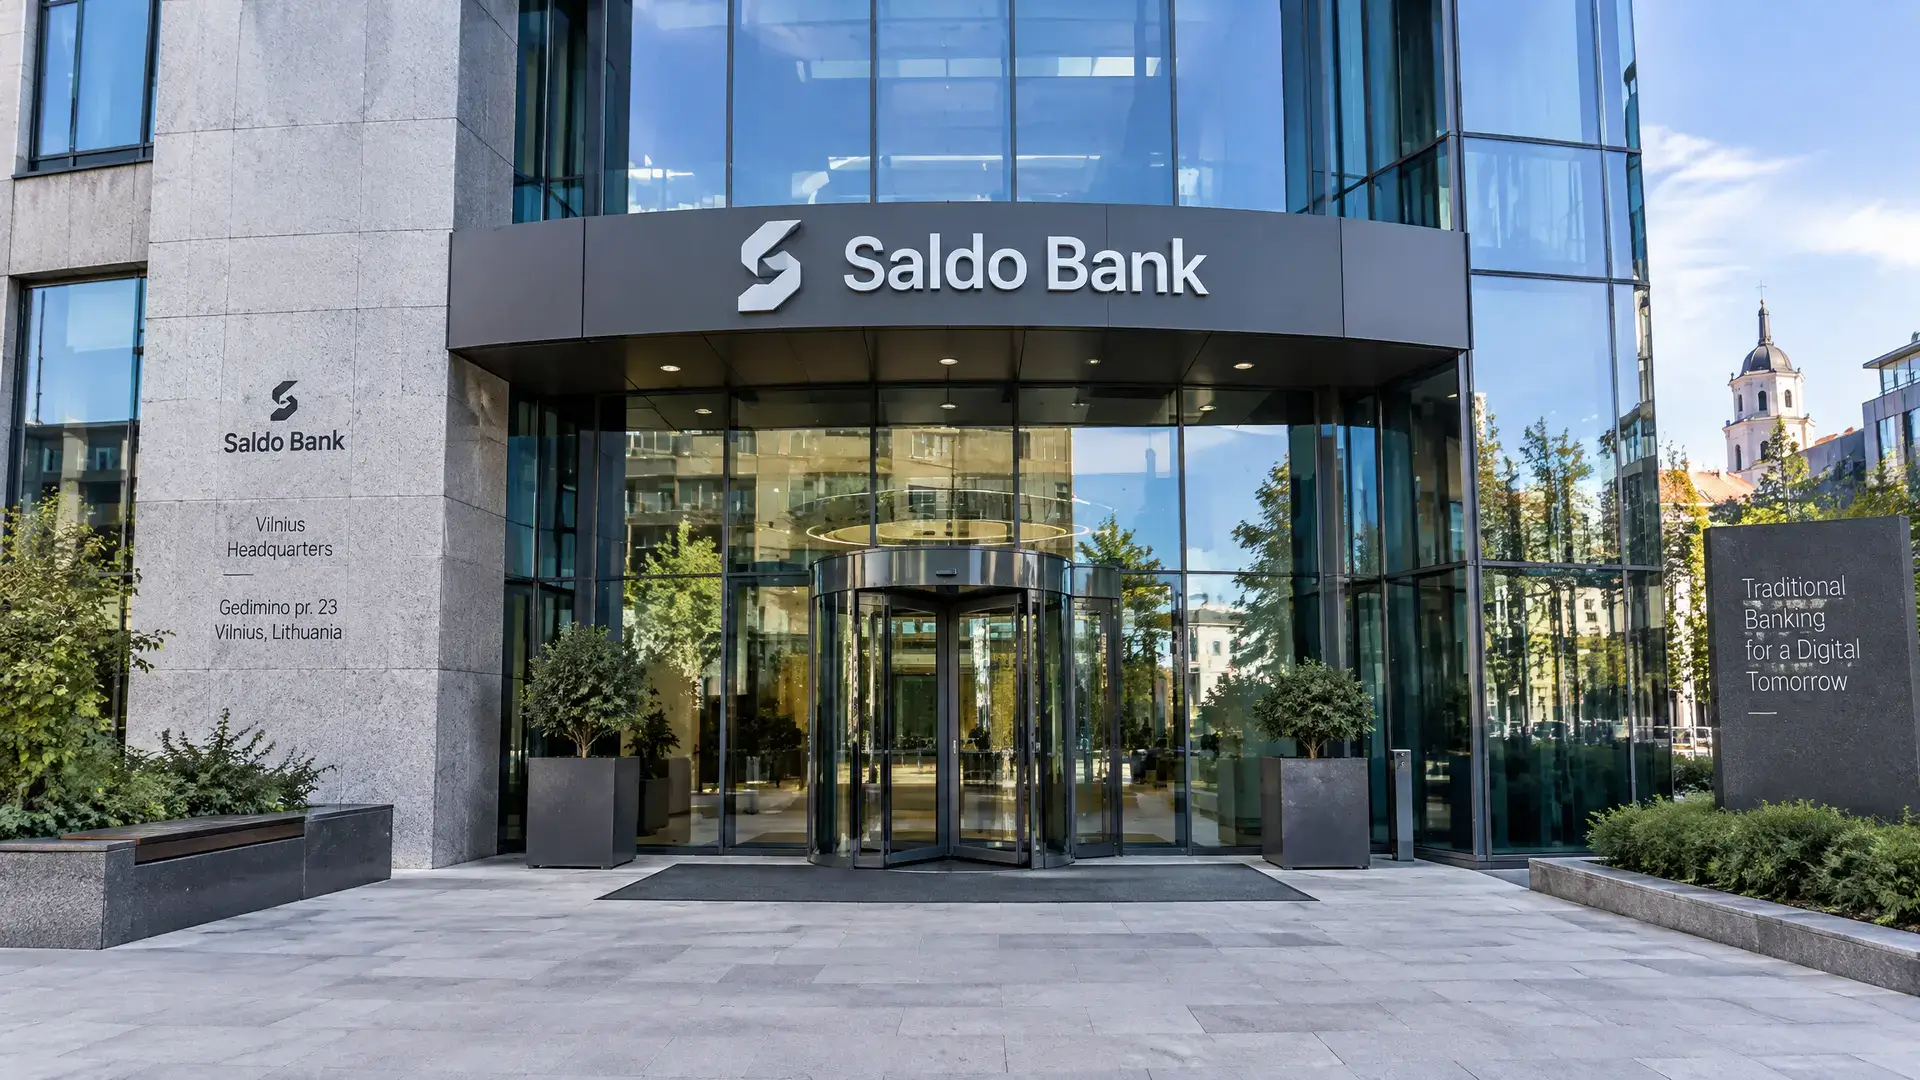
Spółka-matka Kraken, Payward, zgodziła się na przejęcie Saldo Bank, cyfrowego banku posiadającego licencję na Litwie. W ten sposób giełda kryptowalut exchange robi kolejny krok w kierunku europejskiej licencji bankowej. Transakcja musi jednak jeszcze przejść proces zatwierdzenia przez regulatorów i według oczekiwań zostanie zamknięta dopiero w 2027 roku. Ten ruch wpisuje się w szerszy trend, w którym firmy kryptowalutowe i banki coraz bardziej zbliżają się do siebie.
Licencja bankowa w zasięgu ręki
Przejęcie następuje po wcześniejszym kamieniu milowym dla Kraken Financial, które w marcu jako pierwszy bank digital asset otrzymał master account Rezerwy Federalnej. Dla Kraken jest to ważne, ponieważ firma zbliża się w ten sposób nie tylko do tradycyjnego systemu bankowego, ale też zyskuje większą przestrzeń do łączenia usług związanych z płatnościami i depozytami z kryptowalutami.
Poza Kraken rynek również zmierza w tym samym kierunku. Siedem brytyjskich banków zakończyło pierwsze rzeczywiste płatności z użyciem tokenized deposits, a 25 amerykańskich banków pracuje nad wspólną siecią do tego samego celu. Pokazuje to, że banki nie tylko obserwują rynek, ale same próbują budować cyfrowe formy pieniądza, które są szybsze i programowalne.
Stablecoiny tracą przewagę
Kluczowe pytanie brzmi, czy stablecoiny utrzymają swoją przewagę, jeśli banki szeroko udostępnią tokenized deposits. Dla firm ostatecznie liczą się trzy rzeczy: czy pieniądze docierają niezawodnie, ile to kosztuje i jaka ochrona się z tym wiąże. Jeśli konto bankowe może już to zapewnić, przejście do osobnego emitenta stablecoinów staje się mniej oczywiste.
Tokenized deposits technicznie bardzo przypominają stablecoiny, ale pozostają pieniędzmi bankowymi. Można ich używać do programowalnych płatności i, w przeciwieństwie do wielu stablecoinów, mogą przynosić odsetki oraz podlegać ochronie depozytów w obowiązujących granicach. Jednocześnie nowa amerykańska GENIUS Act, która wejdzie w życie w styczniu, wskazuje, że emitenci stablecoinów nie mogą płacić odsetek posiadaczom. To może jeszcze bardziej zaostrzyć konkurencję z pieniędzmi bankowymi.
Co to oznacza dla Europy
Dla europejskich czytelników wiadomości o krypto najważniejsze jest to, że granica między kryptowalutami a bankowością szybko się zaciera. Jeśli więcej banków zacznie wdrażać tokenized deposits, może to zmienić rolę stablecoinów z szeroko używanego środka płatniczego w bardziej wyspecjalizowaną funkcję. Ostateczny wynik nadal zależy jednak od zgód, współpracy między bankami oraz od tego, czy regulatorzy dadzą sieciom transgranicznym wystarczająco dużo przestrzeni.