Ameryka Łacińska stawia właściwe pytanie o stablecoiny
W Ameryce Łacińskiej polityka dotycząca stablecoinów mniej koncentruje się na USDC czy USDT, a bardziej na tym, gdzie znajdują się rezerwy dolarowe. Argentyna, Brazylia i Meksyk szukają przy tym zasad, które chronią przepływy kapitału i suwerenność monetarną.
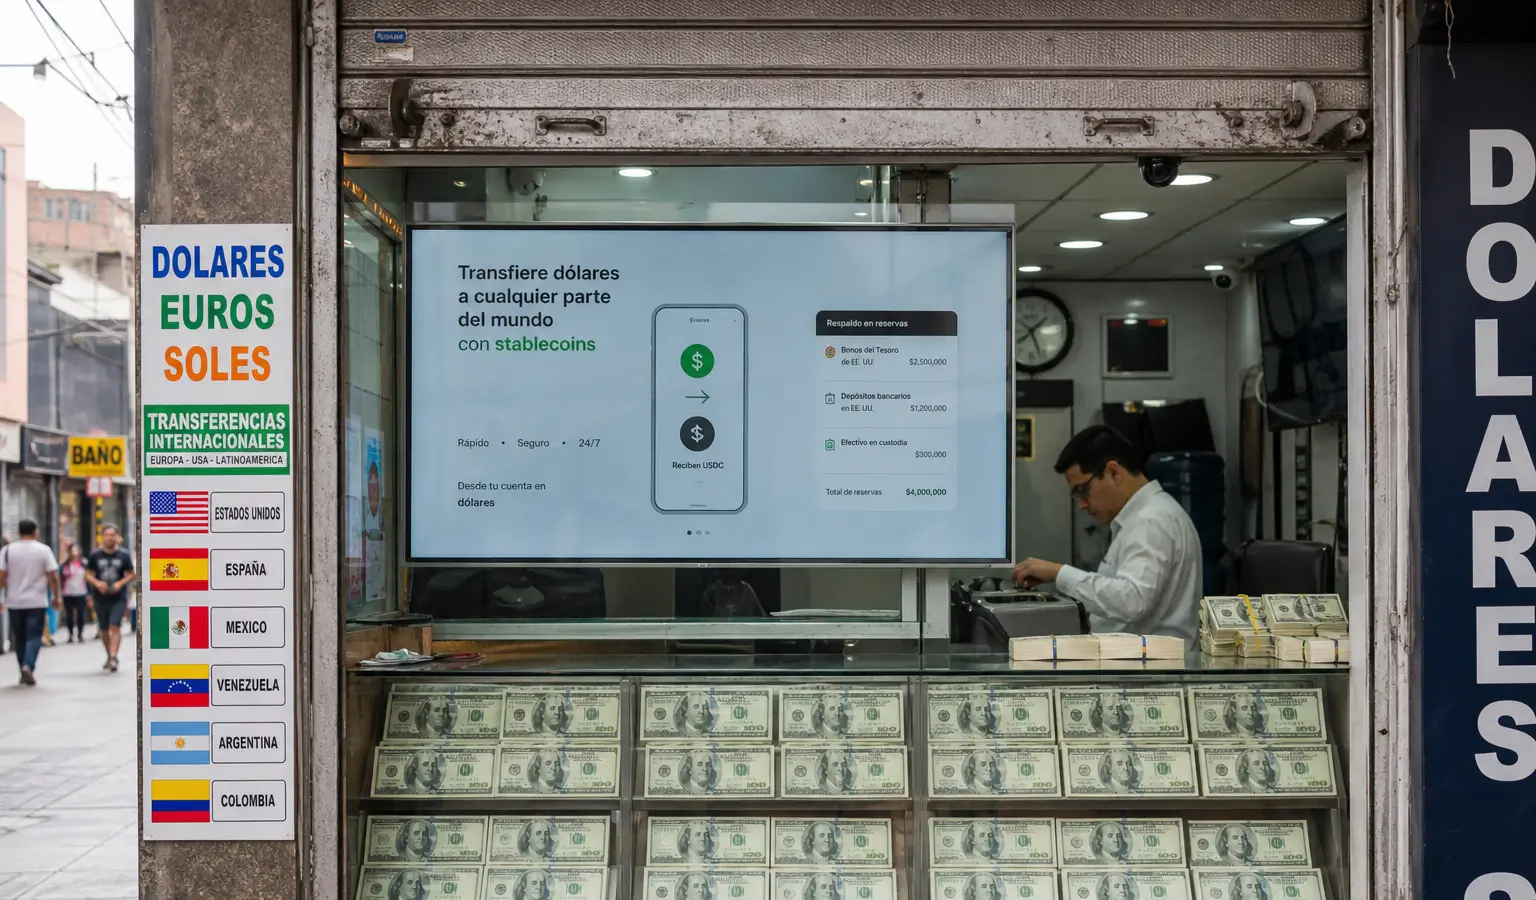
Najważniejsze informacje
- W Ameryce Łacińskiej dyskusja o stablecoinach koncentruje się przede wszystkim na tym, gdzie przechowywane są rezerwy dolarowe stojące za tokenami.
- Dla użytkowników w regionie ważniejsze od tego, który stablecoin wygra, jest powiązanie z dolarem, o ile podmiot zarządzający rezerwami pozostaje wypłacalny.
- Argentyna, Brazylia i Meksyk pokazują, że stablecoiny stają się coraz ważniejsze dla płatności, oszczędzania i regulacji.
Waszyngton dyskutuje przede wszystkim o tym, kto może emitować stablecoin, co powinno go zabezpieczać i jak ma być to kontrolowane. W Ameryce Łacińskiej pytanie brzmi inaczej. Tam mniej chodzi o zwycięzcę między USDC a USDT, a bardziej o to, gdzie właściwie są przechowywane dolary stojące za tymi tokenami.
Inne pytanie niż w Waszyngtonie
Dla użytkowników w Buenos Aires, Bogocie czy Meksyku często nie ma większego znaczenia, który token dolarowy wygra, o ile utrzymuje się powiązanie z dolarem, a podmiot zarządzający rezerwami pozostaje wypłacalny. To duża różnica względem amerykańskiej debaty, w której Rezerwa Federalna i OCC przede wszystkim sprawdzają, kto może składać taką obietnicę i na jakich zasadach.
Region próbuje więc uregulować inny problem: dostęp do waluty, której lokalne władze same nie emitują. To sprawia, że stablecoiny powiązane z dolarem są nie tylko produktem kryptowalutowym, lecz także praktycznym środkiem płatniczym i oszczędnościowym w gospodarkach, gdzie twarda waluta pozostaje trudno dostępna.
Rezerwy poza granicą
Kluczowe pytanie brzmi więc, gdzie powinno znajdować się zabezpieczenie tych dolarów. Dolar na rachunku rezerwowym w Nowym Jorku działa na ekranie użytkownika inaczej niż dolar w Buenos Aires czy São Paulo, ale dla nadzoru ta różnica jest istotna. Pieniądze trzymane offshore są mniej bezpośrednio dostępne dla lokalnego systemu finansowego, gdy rośnie presja.
To napięcie jest już widoczne w regionie. Argentyna pozostaje najbardziej zdolaryzowanym rynkiem kryptowalutowym w regionie pod względem wolumenu handlu, podczas gdy w Brazylii instytucjonalny wolumen stablecoinów wzrósł według przekazanych danych z 5% lokalnych przepływów krypto w 2024 roku do 84% w 2025 roku. W Meksyku z kolei na stole leży projekt ustawy mający regulować stablecoiny powiązane z peso.
Bank Rozrachunków Międzynarodowych już wcześniej ostrzegał, że szeroka adopcja stablecoinów powiązanych z dolarem może osłabić kontrolę kapitału i naruszyć suwerenność monetarną na rynkach wschodzących. MFW również wezwał do skoordynowanego międzynarodowego podejścia, właśnie po to, by zachować stabilność finansową, a jednocześnie pozostawić przestrzeń dla innowacji.
Dlaczego dotyczy to także Europy
Dla europejskich obserwatorów rynku krypto ta debata pokazuje, jak różnie mogą wyglądać zasady dotyczące stablecoinów w zależności od regionu. W Ameryce Łacińskiej chodzi nie tylko o nadzór nad emitentem, lecz także o to, czy rezerwy powinny być utrzymywane lokalnie, offshore czy w modelu mieszanym. To sprawia, że regulacja stablecoinów jest tam bezpośrednio powiązana z przepływami bankowymi, przekazami pieniężnymi i przestrzenią do prowadzenia polityki bardziej niż na wielu innych rynkach.
Region szuka jednocześnie własnych ram, które pozwolą włączyć stablecoiny do systemu finansowego. Może to być istotne dla europejskich regulatorów i firm kryptowalutowych, które obserwują, jak rozwija się wykorzystanie tokenów dolarowych poza USA, zwłaszcza że popyt na szybkie i tanie płatności transgraniczne nadal rośnie na wielu rynkach.