Taurus widzi trzy przeszkody dla banków na ledgerze Swift
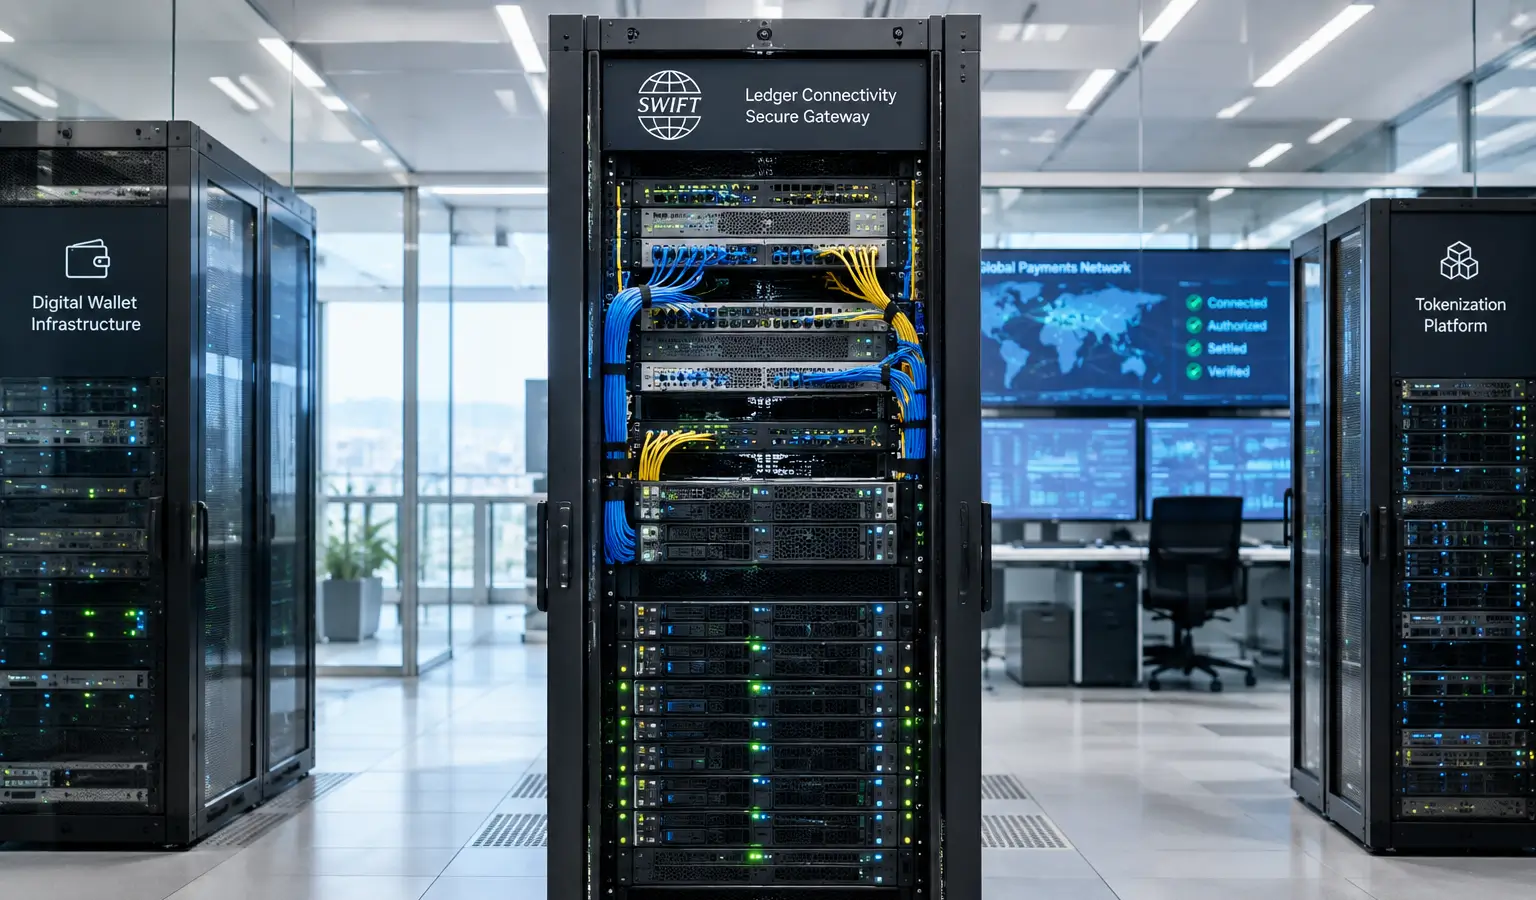
Ledger Swift może obsługiwać płatności na żywo, ale banki muszą samodzielnie zbudować infrastrukturę wallet, custody i tokenization. Taurus widzi w tym przede wszystkim połączenie z istniejącymi rails płatniczymi, a nie ich zastąpienie.
Najważniejsze informacje
- Nowy blockchain-ledger Swift może obsługiwać płatności na żywo, ale banki nadal potrzebują własnej infrastruktury cyfrowej, aby się do niego podłączyć.
- Prezes Taurus Lamine Brahimi wskazuje trzy wymagania: permissioned ledger, funkcjonalność wallet oraz tokenization ze smart contracts.
- Swift poinformował o transakcjach na żywo z użyciem tokenized deposits, w tym o transakcji międzybankowej HSBC i Standard Chartered oraz płatności weekendowej DBS i Citi.
Nowy blockchain-ledger Swift może obsługiwać płatności na żywo, ale banki nadal potrzebują własnej infrastruktury cyfrowej, aby się do niego podłączyć. Jak powiedział prezes Taurus Lamine Brahimi, chodzi o permissioned ledger, funkcjonalność wallet oraz tokenization ze smart contracts.
Nadal potrzebne są trzy warstwy
Brahimi, współzałożyciel i managing partner firmy Taurus zajmującej się custody i tokenization, powiedział w wywiadzie, że bank nie może dziś po prostu podłączyć się do ledgeru Swift. Instytucja musi najpierw mieć własne systemy, dzięki którym tokenized deposits można emitować, zarządzać nimi i je przechowywać.
Jego zdaniem ledger Swift działa przede wszystkim jako warstwa orkiestracji. Ma pomagać instytucjom przenosić tokenized deposits przez granice przez całą dobę, podczas gdy ostateczne rozliczenie nadal odbywa się za pośrednictwem istniejących rails płatniczych. Swift nie zastępuje więc wewnętrznych systemów banków, lecz łączy je ze sobą.
Swift wykonuje krok w stronę transakcji na żywo
Swift poinformował w lipcu, że 17 banków przygotowywało się do transakcji na żywo z użyciem tokenized deposits. Sieć wykonała w ten sposób pierwszy widoczny krok w kierunku modernizacji swojego systemu komunikatów bankowych, który od lat 70. odgrywa centralną rolę w tradycyjnym systemie finansowym.
W sierpniu HSBC i Standard Chartered przeprowadziły pierwszą transakcję międzybankową na żywo za pośrednictwem ledgeru Swift. Następnie DBS i Citi zrealizowały transgraniczną płatność w dolarach w weekend, która została rozliczona w kilka minut zamiast w maksymalnie dwa dni robocze.
Brahimi powiedział, że dodatkowa technologia nie musi być dużą przeszkodą dla banków, które już emitują lub zarządzają aktywami cyfrowymi. Jednocześnie jasno pokazuje, że tokenized deposits pozostają przede wszystkim produktem instytucjonalnym, ponieważ obie strony transakcji potrzebują tych samych standardów i kompatybilnych systemów. Również połączenie IBM z ledgerem Swift pokazuje, że banki oprócz samej sieci potrzebują przede wszystkim odpowiedniej warstwy oprogramowania, aby móc zarządzać takimi płatnościami.
Dlaczego ma to znaczenie dla Europy
Ta dyskusja wpisuje się w szerszy europejski ruch wokół tokenized money i nowocześniejszej infrastruktury płatniczej. Bank for International Settlements wcześniej wezwał banki centralne do integracji technologii tokenized z systemem finansowym, a Europejski Bank Centralny już pracuje nad połączeniami między platformami DLT a TARGET. Dla europejskich banków podejście Swift pokazuje, że krok w stronę tokenized deposits nie dotyczy wyłącznie sieci, lecz także systemów stojących za nią.