Apollo alerta para uma corrida bancária impulsionada por IA através da Muse
A Apollo vê os agentes de IA, como a Muse, a transferirem poupanças para taxas mais elevadas, o que pode corroer os depósitos bancários baratos. O debate também toca no stablecoin-yield e na discussão norte-americana sobre regras bancárias.
Pontos principais
- O economista-chefe da Apollo, Torsten Sløk, alerta que agentes de IA podem transferir poupanças de contas com 0,1% de juro para contas com rendimentos até 5%.
- Segundo Sløk, isto pode, em maior escala, afetar os depósitos baratos de que os bancos dependem para conceder empréstimos.
- O debate também toca nas criptomoedas, porque a IA, a fintech e o stablecoin-yield colocam cada vez mais pressão sobre o modelo bancário tradicional.
Os agentes de IA, como a Muse da Meta, podem, segundo o economista-chefe da Apollo, Torsten Sløk, retirar poupanças de contas que pagam 0,1% e transferi-las para contas com rendimentos até 5%. Segundo ele, isto pode, em maior escala, afetar os depósitos baratos em que os bancos se apoiam para conceder empréstimos. O aviso não diz respeito apenas ao setor bancário, mas também ao debate mais amplo sobre como a IA pode alterar os fluxos de dinheiro no setor financeiro.
O que a Apollo vê a acontecer
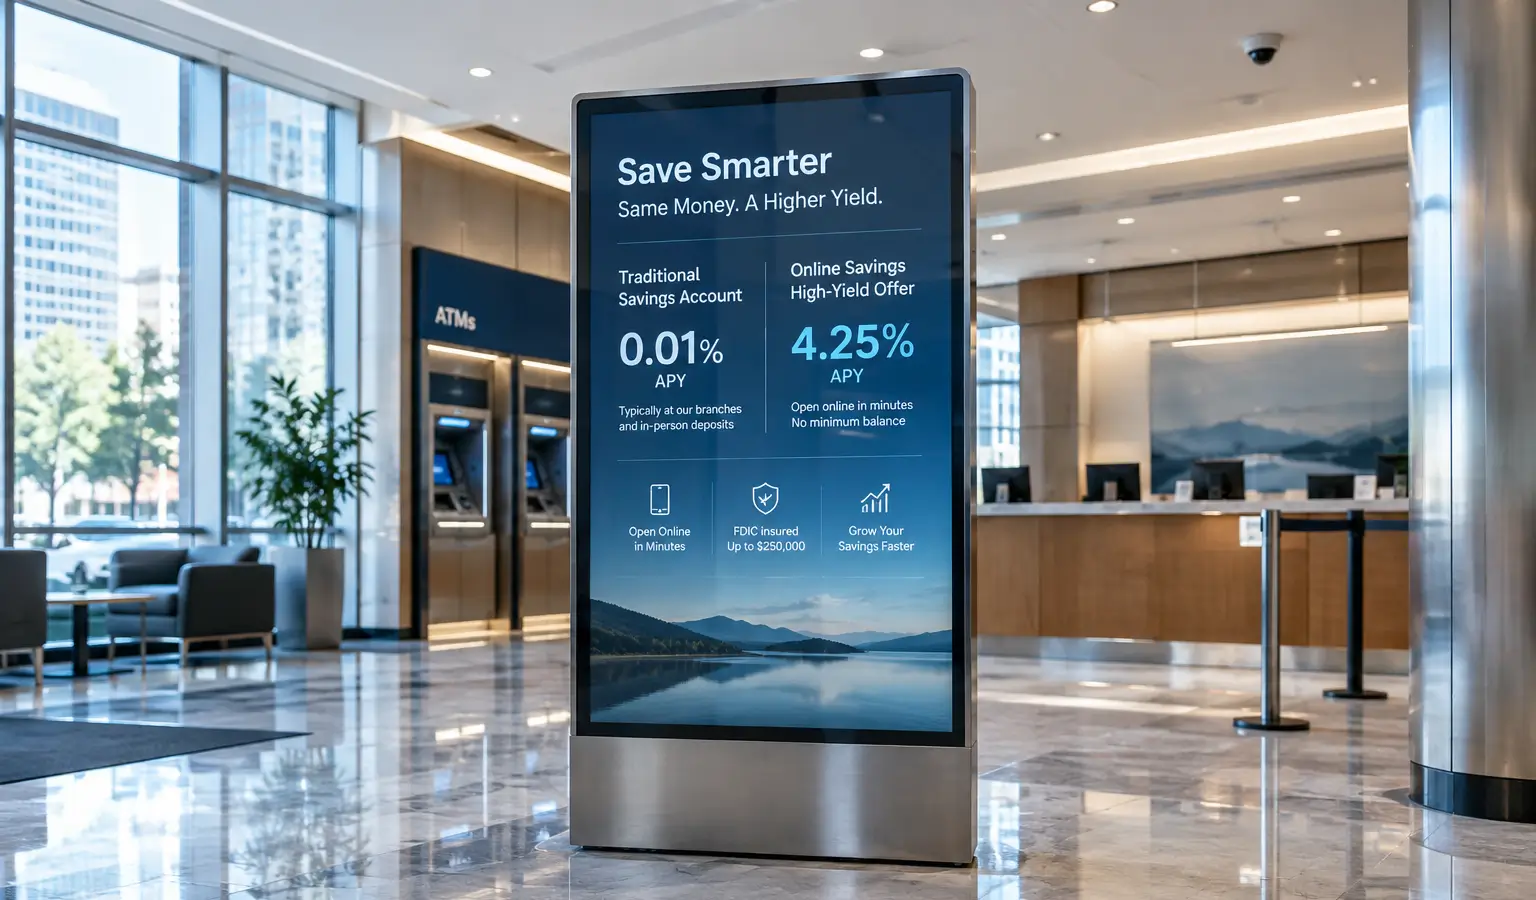
Sløk traça um cenário em que os agentes de IA não se limitam a responder a perguntas, mas também procuram ativamente o melhor local para o dinheiro em numerário. Num saldo de 10.000 dólares (8.770 euros), uma conta com 0,1% de juro rende cerca de 10 dólares (8,77 euros) por ano, enquanto o mesmo montante a 5% rende cerca de 500 dólares (438 euros). Na sua nota, refere 11 contas fintech e online com taxas entre 3,3% e 5%, com a Adelfi a 5% e a SoFi a 4,5%.
As médias da FDIC que cita são muito mais baixas, de 0,4% para contas de poupança e 0,1% para contas à ordem. Os bancos pagam pouco aos aforradores e depois aplicam esse dinheiro a taxas mais elevadas. Essa diferença é uma importante fonte de lucro.
Muse e a conta bancária
A Meta lançou a Muse a 8 de setembro. A Plaid, a empresa de dados que liga o agente a mais de 12.000 instituições e aplicações financeiras norte-americanas, afirma que os utilizadores podem ver saldos, transações, investimentos e dados hipotecários através do agente. Nessa comunicação, não é referido que a Muse já possa transferir dinheiro entre contas.
Por isso, Sløk fala deliberadamente de algo que isto poderia tornar-se “em breve”, e não de uma funcionalidade que já esteja ativa. O seu aviso parte de uma adoção generalizada, na qual os agregados familiares usariam agentes de IA para otimizar automaticamente o seu numerário.
Porque é que isto também afeta as criptomoedas
O debate também se aproxima das criptomoedas, porque o rendimento das stablecoins e os rendimentos mais elevados em numerário são cada vez mais comparados lado a lado. Nate Geraci, do ETF Institute, disse que a IA e as criptomoedas estão ambas a pressionar o modelo bancário tradicional. Em Washington, decorre em simultâneo um debate sobre quem pode recompensar os aforradores, com o stablecoin-yield como parte da tentativa de relançar a Clarity Act.
Para os leitores europeus de criptomoedas, o mais relevante é que isto mostra como a IA, a fintech e as criptomoedas entram cada vez mais na mesma conversa. O Banco de Pagamentos Internacionais já tinha alertado anteriormente para o facto de a IA tornar os sinais económicos tradicionais mais difíceis de ler, enquanto reguladores e bancos sentem, ao mesmo tempo, mais pressão para estabelecer uma governação clara da IA. A BlackRock também já descreveu como os agentes de IA podem evoluir para um novo mercado de pagamentos digitais e armazenamento de valor.