Kalshi sob fogo após acusação de volume falso em ETH-PERP
Os críticos apontam para uma discrepância notável entre volume e open interest em ETH-PERP; a Kalshi diz que os números foram reportados de acordo com as regras da CFTC e as convenções de mercado.
Pontos principais
- A Kalshi está sob fogo depois de o crítico Beni ter posto em causa o elevado volume de negociação de ETH-PERP face a um open interest muito mais baixo.
- A Kalshi afirma que os números estão corretos e que, nestes contratos, o volume representa o pagamento potencial máximo, e não o capital investido em numerário.
- A discussão destaca o papel crescente dos derivados cripto norte-americanos regulados e a importância da transparência para os observadores do mercado europeu.
A Kalshi está sob fogo depois de um crítico no X ter posto em causa o volume de negociação dos seus novos perpetual futures de criptomoedas. A discussão centra-se sobretudo nos contratos de ether, onde, segundo o crítico, um volume invulgarmente elevado coincide com um open interest muito menor. A Kalshi diz, pelo contrário, que os números estão a ser lidos de forma errada e que a comunicação segue a forma como o mercado mede este tipo de contratos.
Acusação em torno do volume de ETH
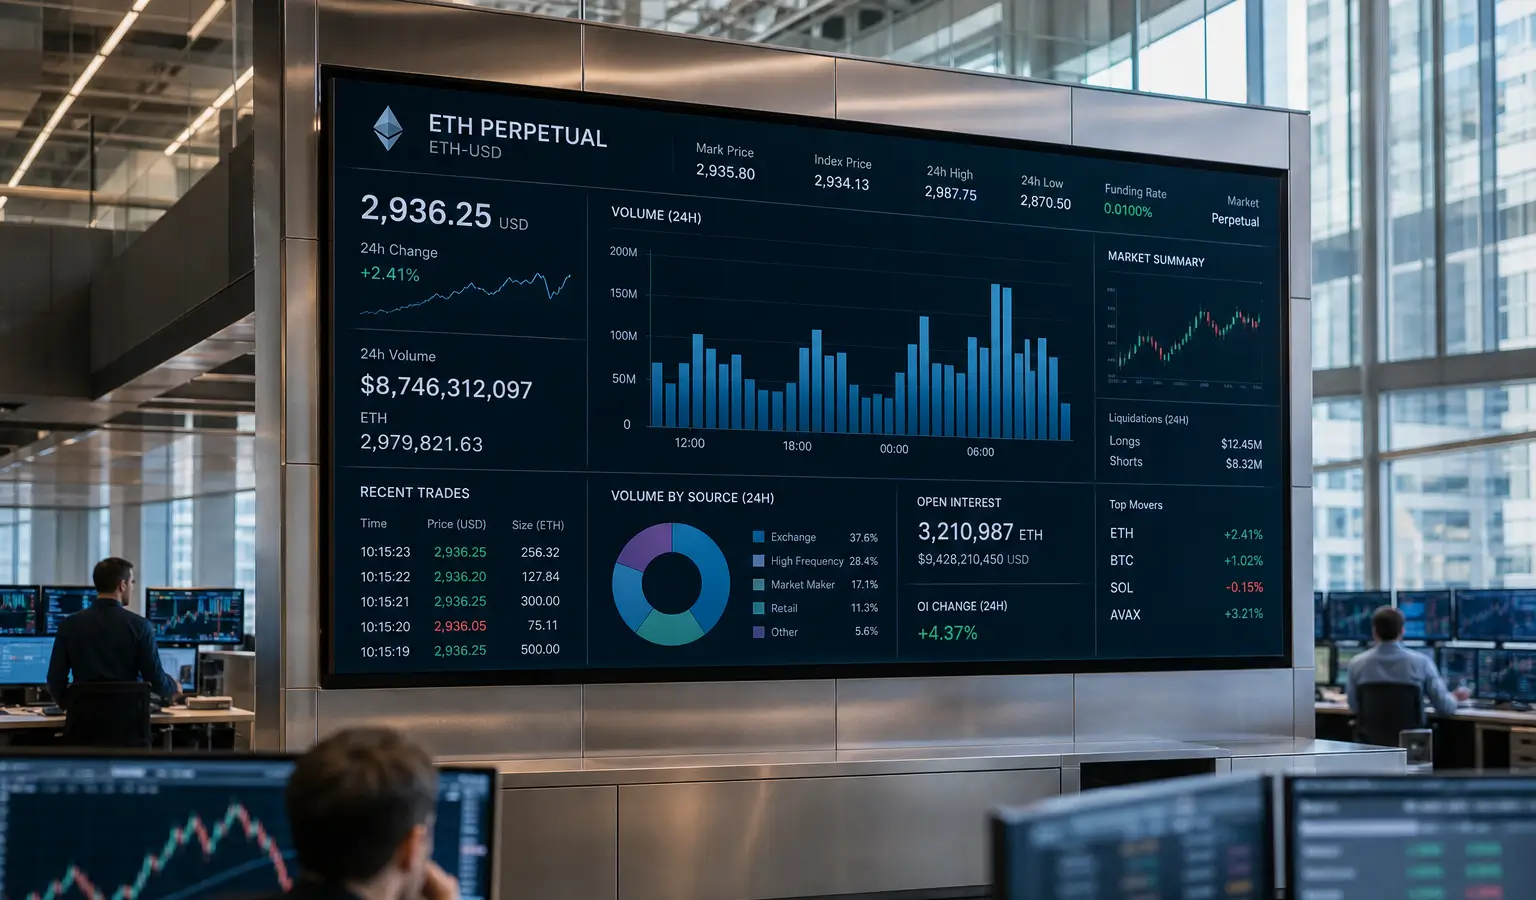
A crítica veio de Beni, um analista quantitativo e cofundador da Stealth Neolab. Este apontou para o contrato de ether da Kalshi ETH-PERP, que, segundo ele, apresentou 539 milhões de dólares (470 milhões de euros) em volume de 24 horas face a apenas 3,1 milhões de dólares (2,7 milhões de euros) em open interest. Trata-se de uma relação de 174 vezes, algo que, no mercado das criptomoedas, costuma levantar de imediato questões sobre wash trading ou atividade artificialmente inflacionada.
Beni apontou também para um padrão de negociações repetidas de 5.500 dólares (4.800 euros), que, segundo ele, em quatro dias diferentes representaram até 58% do volume total nos ether perpetuals. Além disso, referiu uma estrutura de rebate que, em certos Self-Clearing Members, pode resultar em custos líquidos nulos, o que, segundo ele, pode aumentar o incentivo para inflacionar volumes.
Kalshi aponta para a comunicação
IcoBeast.eth, que trabalha no desenvolvimento de produto na Kalshi, rejeitou essa leitura. Segundo este, a crítica original já continha um erro, porque o gráfico da Artemis citado não mostrava o volume dos perpetuals, mas sim o volume do mercado de previsão. Também sublinhou que a Kalshi usa a mesma convenção de comunicação que a Polymarket: volume significa o pagamento potencial máximo, e não o montante que um investidor gasta antecipadamente.
Isso faz com que os números principais sejam mais elevados do que o capital investido em numerário. Se alguém, por exemplo, comprar 100.000 contratos a 30 cêntimos, esse investidor paga 30.000 dólares (26.200 euros), mas são registados 100.000 dólares (87.300 euros) em volume, porque cada contrato pode, no final, pagar 1 dólar (0,87 euros). Segundo a Kalshi, trata-se, portanto, de procura real por contratos, e não de volume falso.
Porque é que isto é relevante para a Europa
O caso mostra quão rapidamente o mercado de derivados cripto está a passar de plataformas offshore para venues norte-americanas reguladas. A Kalshi lançou os seus crypto perpetual futures em maio de 2026 e recebeu para isso luz verde da Commodity Futures Trading Commission, um passo que tornou este tipo de produto mais acessível nos EUA. Para os observadores europeus de criptomoedas, o mais relevante é que a transparência, a comunicação e os requisitos de acesso estão a tornar-se cada vez mais importantes, precisamente numa altura em que mais entidades reguladas estão a experimentar perps.
A Kalshi sublinhou também que não oferece rebates nos seus contratos de previsão de eventos cripto e que qualquer pessoa que cumpra os requisitos da CFTC pode tornar-se Self-Clearing Member. A empresa diz que, enquanto Designated Contract Market regulado, tem de submeter publicamente todos os programas de incentivos ao regulador. Com isso, a Kalshi procura distanciar-se claramente das exchanges offshore de perp, onde estes acordos muitas vezes são menos visíveis.
Também conta a ascensão mais ampla dos mercados de previsão. A Kalshi e a Polymarket viram recentemente o seu volume conjunto cair pela primeira vez num ano, o que mostra quão sensível este mercado é a mudanças na atividade de negociação e na liquidez.