Robinhood quer adicionar direito de voto e tokens de ações resgatáveis 1:1
Robinhood quer atenuar o debate sobre ações tokenizadas com direito de voto e resgate 1:1. Os planos seguem-se a críticas em torno da AMC e tocam na forma jurídica dos stock tokens fora dos EUA.
Pontos principais
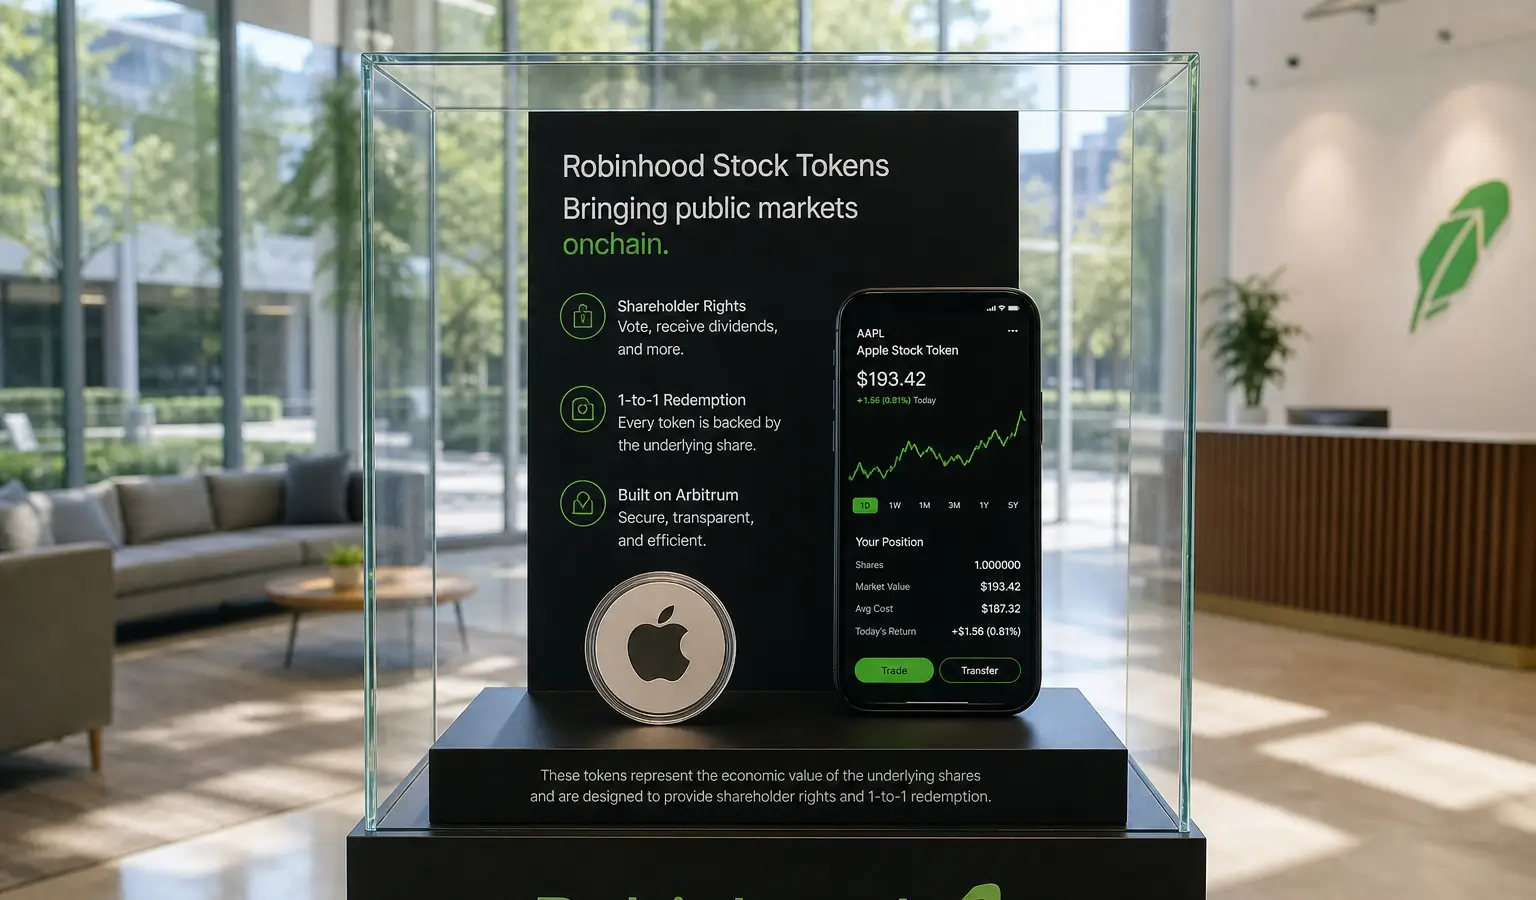
- Robinhood quer adicionar direito de voto e resgate 1:1 aos seus stock tokens.
- Os planos seguem-se a críticas sobre quais os direitos que os detentores de tokens da AMC têm exatamente.
- Os atuais stock tokens da Robinhood oferecem exposição ao preço, mas não propriedade nem direitos de acionista.
Robinhood quer adicionar direito de voto e resgate 1:1 aos seus stock tokens. Com isso, a empresa de criptomoedas tenta atenuar um debate crescente sobre o que os investidores obtêm exatamente com estas ações tokenizadas. O CEO Vlad Tenev e o responsável de cripto Johann Kerbrat disseram que estas funcionalidades constam no roteiro.
Críticas aos direitos
Os planos seguem-se a críticas em torno dos tokens da AMC da Robinhood. O diretor executivo da AMC, Adam Aron, levantou dúvidas sobre os tokens e sobre os direitos que os detentores poderiam retirar deles. Segundo a Robinhood, os atuais stock tokens dão exposição ao preço das ações subjacentes, mas não propriedade nem direitos de acionista.
O debate toca numa diferença importante no mercado de ações tokenizadas. Nem todos os produtos com um ticker semelhante conferem os mesmos direitos. O regulador americano, SEC, descreveu anteriormente três formas principais de tokenização de valores mobiliários: uma empresa pode tokenizar as suas próprias ações, um terceiro pode manter ações reais em custódia e emitir tokens contra estas, ou uma parte pode emitir um valor mobiliário separado que oferece apenas exposição sintética.
Como a Robinhood o estrutura agora
A Robinhood diz que os seus stock tokens são oferecidos fora dos Estados Unidos através de uma subsidiária em Jersey e estão estruturados como instrumentos de dívida. Segundo a estrutura atual, os tokens estão ligados a ações reais em custódia, mas os detentores ainda não recebem poder de decisão direto, como direito de voto ou um resgate direto pela própria ação.
Kerbrat disse que a empresa está a trabalhar no resgate 1:1 de ações para detentores elegíveis, juntamente com o direito de voto. Referiu também a plataforma Say da Robinhood para envolvimento dos acionistas como possível infraestrutura. Tenev disse ainda que as empresas cotadas não deveriam ter o poder de bloquear terceiros que liguem stock tokens às suas ações.
Mais pressão sobre as ações tokenizadas
A Robinhood não está sozinha. O CEO da Coinbase, Brian Armstrong, disse na segunda-feira que também os tokens de ações da sua exchange de criptomoedas vão passar a ter direito de voto. Segundo ele, estes produtos já suportam resgate 1:1 nas ações subjacentes e também distribuem dividendos. Isto mostra que os prestadores neste mercado procuram cada vez mais associar direitos clássicos de acionista a produtos tokenizados.
Para os leitores europeus de criptomoedas, isto é relevante porque as ações tokenizadas estão a tornar-se mais visíveis como ponte entre os mercados tradicionais e a blockchain. Ao mesmo tempo, o debate mostra que a forma jurídica de um token destes é tão importante como a tecnologia por trás dele. Precisamente nos produtos oferecidos fora dos EUA, a clareza sobre propriedade, direito de voto e resgate continua a ser um ponto central. Anteriormente, a SEC já tinha apontado o papel da estrutura de custódia nos valores mobiliários tokenizados, algo que também surge no debate sobre a blockchain como registo oficial de acionistas.
A própria Robinhood também já explorou esta direção: a empresa já defendeu regras para ações tokenizadas nos EUA, precisamente porque as regras americanas ainda travam uma expansão mais ampla.