Bitcoin und Ethereum fallen, während der Leverage wieder zunimmt
Das Open Interest in BTC und ETH steigt wieder, aber Funding Rates und der Rückgang von Ethenas USDe deuten auf einen weniger extremen Hebel hin als beim Crash vom 10-10.
Wichtigste Erkenntnisse
- Bitcoin fiel um 1,7 % auf etwa 84.100 Dollar und Ethereum um 3,5 %, während innerhalb einer Stunde Long-Positionen im Wert von 403,58 Millionen Dollar (358 Millionen Euro) liquidiert wurden.
- Das Open Interest von Bitcoin stieg diese Woche um 4,0 % auf 650.480 BTC, während Ethereum relativ nahe am Niveau vor dem 10-10 bleibt.
- Funding Rates und der USDe-Bestand sind deutlich niedriger als vor dem 10-10, wodurch der Markt weniger überhitzt ist als während des Crashs vom vergangenen Jahr.
Der Kryptomarkt bekam am Mittwoch erneut einen Dämpfer. Bitcoin fiel um 1,7 % auf etwa 84.100 Dollar und Ethereum sank um 3,5 %, während innerhalb einer Stunde Long-Positionen im Wert von 403,58 Millionen Dollar (358 Millionen Euro) liquidiert wurden. Damit stellte sich sofort die Frage, ob der Markt erneut auf eine Situation wie am 10-10 zusteuert, doch die Zahlen zeigen auch klare Unterschiede zum Crash vom vergangenen Jahr.
Leverage ist zurück
Der Vergleich mit dem 10-10 dreht sich vor allem um Derivate. Damals lief die Rally auf geliehenem Geld, und fast 17 Milliarden Dollar (15,1 Milliarden Euro) an Longs wurden liquidiert. Jetzt baut sich dieser Hebel wieder auf, aber noch nicht auf exakt dieselbe Weise.
Das Open Interest von Bitcoin, also der Wert offener Futures-Positionen, stieg diese Woche um 4,0 % auf 650.480 BTC, wie Daten von CoinGlass zeigen. Vor dem 10-10 waren es innerhalb von fünf Tagen 4,1 %. Auch relativ betrachtet ist der Markt wieder stärker belastet: Das BTC-Open-Interest liegt bei 3,2 % der Marktkapitalisierung, gegenüber 3,7 % kurz vor dem Crash. Bei Ethereum liegt dieser Anteil bei 10,4 %, nahe an den damaligen 11,3 %.
In Dollar wirkt der Rückgang größer als in Coins. Seit dem 10. Oktober 2025 sank das BTC-Open-Interest in Dollar um 38,6 %, in BTC aber nur um 12,7 %. Das liegt vor allem daran, dass der Bitcoin-Kurs selbst niedriger steht. Unterm Strich bedeutet das, dass der Markt gemessen an seiner Größe wieder fast so viel Leverage trägt wie vor dem 10-10.
Weniger teure Longs
Trotzdem gibt es einen wichtigen Unterschied. Die Kosten, um diesen Leverage zu halten, sind deutlich niedriger als im vergangenen Jahr. Funding Rates zeigen, wie voll die Long-Seite ist, und diese Zahlungen sind jetzt viel weniger extrem als vor dem 10-10.
Vor diesem Crash lagen die BTC- und ETH-Funding Rates auf Binance und Bybit an 18 von 32 Börsentagen über 8 % auf Jahresbasis. Diese Woche passierte das nur einmal in 28 Tagen, und dreimal war die Funding Rate sogar negativ. Auch Deribit zeigt dasselbe Bild, mit einer täglichen BTC-Funding Rate von 26,9 % vor dem 10-10 gegenüber 7,1 % in dieser Woche.
Hinzu kommt, dass eine wichtige Quelle für zusätzlichen Hebel versiegt ist. Ethenas USDe, ein Dollar-Token, der durch abgesicherte Derivatepositionen gestützt wird, schrumpfte laut CoinGecko um 66 % auf 4,99 Milliarden Dollar (4,4 Milliarden Euro). Das passt zum breiteren Abbau von Leverage seit Oktober.
Warum das relevant ist
Für europäische Kryptonutzer ist das vor allem relevant, weil der Markt weiterhin anfällig für schnelle Liquidationen bleibt, aber nicht jeder Verlust sofort in eine Kettenreaktion münden muss. Die jüngste Zinserhöhung der Federal Reserve auf 3,75 % bis 4,00 % und die höheren US-Anleiherenditen machen riskante Anlagen zudem weniger selbstverständlich. Das könnte die Nachfrage nach Krypto beeinflussen, ohne dass sich daraus schon ein festes Muster ableiten lässt.
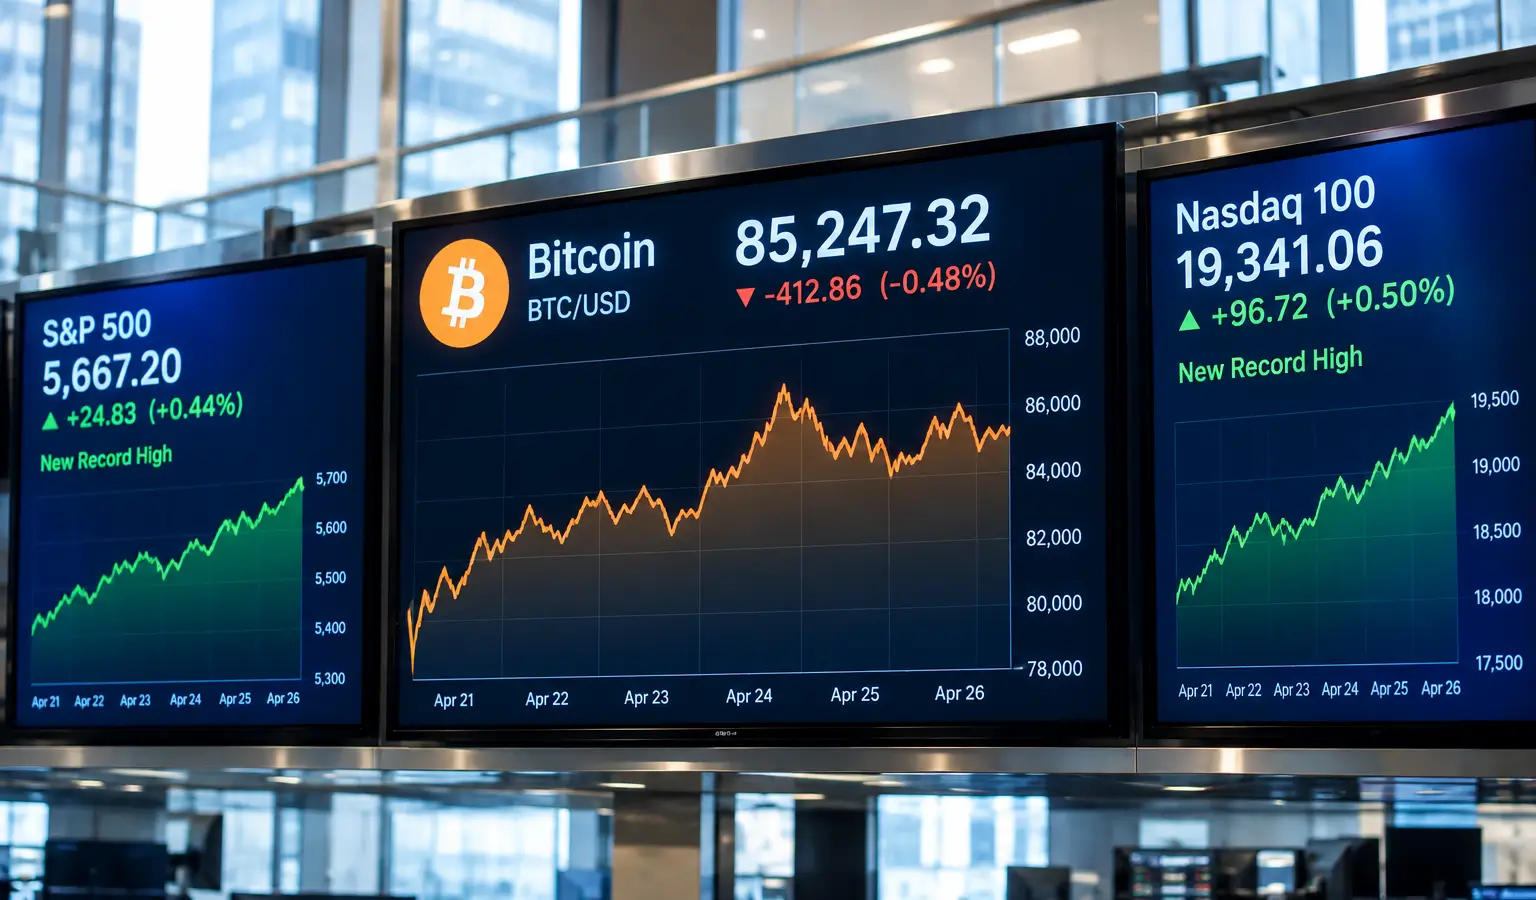
Auch das breitere Marktumfeld spielt eine Rolle: Bitcoin blieb zuletzt hinter neuen Rekorden an der Wall Street zurück, was zeigt, dass die Münze nicht automatisch mit der stärkeren Aktienrally mitläuft. Der jüngste Rückgang zeigt also vor allem, dass der Markt weiterhin viel Leverage hat, aber weniger überhitzt ist als beim 10-10. Solange die Funding Rates niedrig bleiben und das Open Interest nicht weiter beschleunigt, erscheint ein neuer massiver Ausverkauf weniger wahrscheinlich als damals.