EZB startet Pontes für die Abwicklung tokenisierter Assets
Pontes verbindet Distributed-Ledger-Plattformen mit TARGET Services, damit Banken tokenisierte Anleihen und Fonds in Zentralbankgeld abwickeln können. Die EZB will so weniger abhängig von Stablecoins und privaten Abwicklungslösungen werden.
Wichtigste Erkenntnisse
- Die EZB hat Pontes gestartet, eine Plattform für Banken und zugelassene Institute, um Transaktionen mit tokenisierten Assets in Zentralbankgeld abzuwickeln.
- Pontes verbindet Distributed-Ledger-Plattformen mit den TARGET Services des Eurosystems und ist für die tokenisierte Wholesale-Abwicklung gedacht.
- Der digitale Euro bleibt ein separates Vorhaben; die EZB arbeitet außerdem an einer Pilotphase mit 36 Banken und Zahlungsunternehmen, die 2027 starten soll.
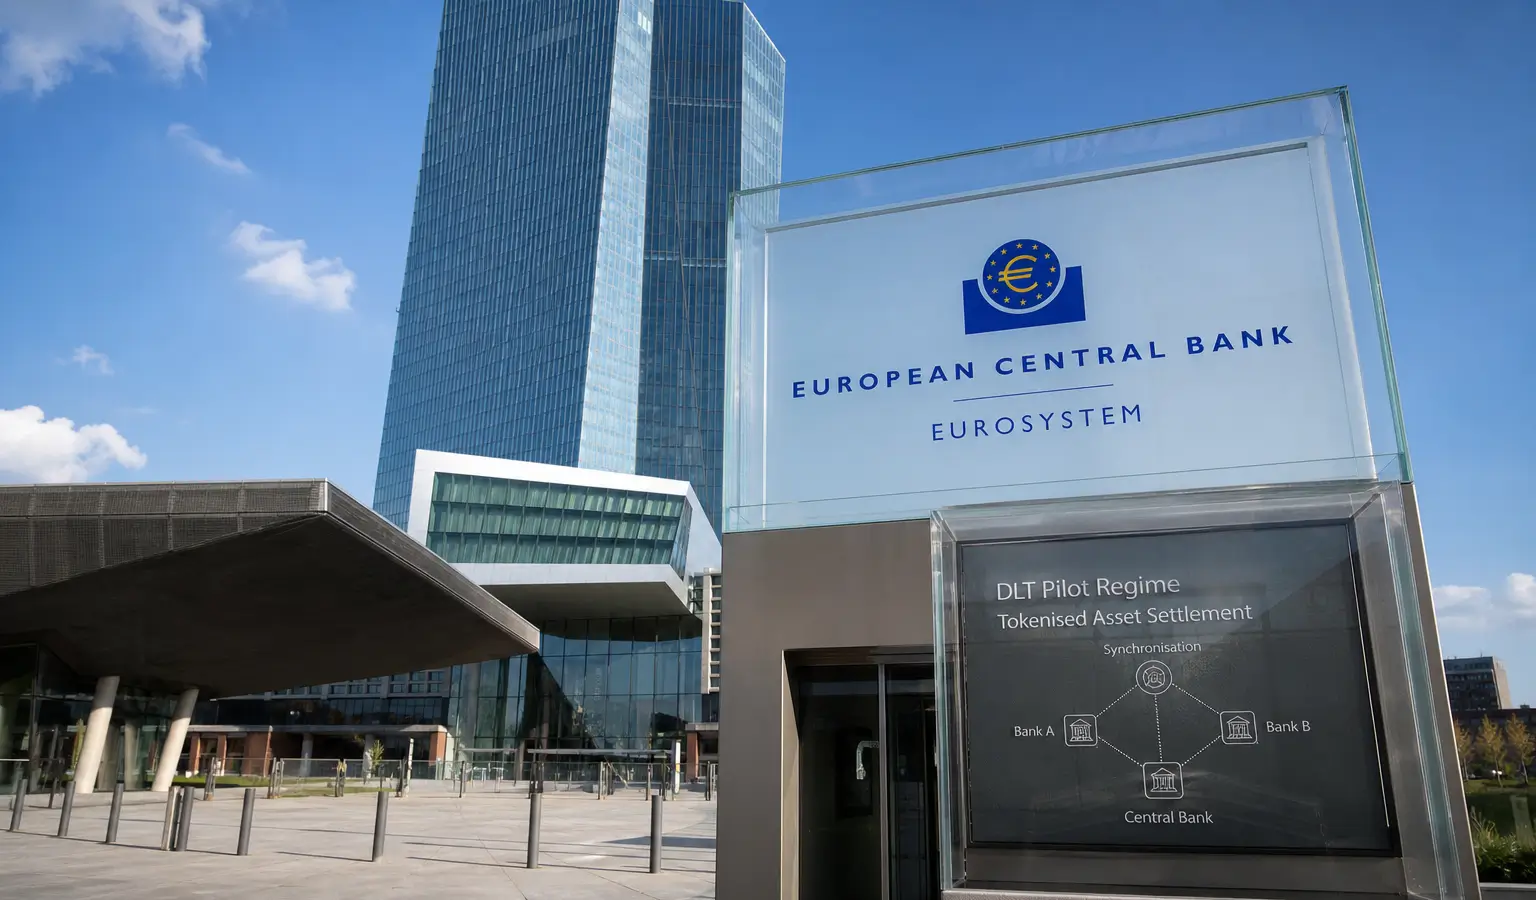
Die Europäische Zentralbank hat Pontes gestartet, eine Plattform, mit der Banken und andere zugelassene Finanzinstitute Transaktionen mit tokenisierten Assets in Zentralbankgeld abwickeln können. Damit will die EZB die Cash-Seite solcher Transaktionen an das Eurosystem anbinden, statt diese Abwicklung vollständig über Stablecoins oder tokenisierte Einlagen bei Geschäftsbanken laufen zu lassen.
Was Pontes macht
Pontes verbindet Distributed-Ledger-Plattformen mit den TARGET Services des Eurosystems. Dadurch können teilnehmende Banken tokenisierte Wholesale-Transaktionen in Geld der Zentralbank abwickeln. Die Plattform steht nur zugelassenen Finanzinstituten und Anbietern von Marktinfrastruktur zur Verfügung.
Die EZB stellt Pontes als ersten Schritt in einer breiteren Strategie dar, um Zentralbankgeld in einem immer stärker tokenisierten Finanzmarkt relevant zu halten. Nach Angaben der Zentralbank wird die Plattform in Phasen weiterentwickelt, parallel zum längerfristigen Projekt Appia für Wholesale-Tokenisierung.
Warum das zählt
Für europäische Finanzinstitute ist die Abwicklung tokenisierter Anleihen, Fonds und anderer Finanzprodukte ein wichtiger Engpass. Ohne verlässliches Settlement auf der Cash-Seite bleibt der Markt von privaten Lösungen abhängig, während die EZB gerade eine Zentralbank-Option anbieten will. Das könnte für Akteure relevant sein, die an tokenisierter Finanzwirtschaft innerhalb eines regulierten Rahmens arbeiten.
Der Schritt passt auch in die breitere Debatte über den digitalen Euro. Die EZB könnte 2029 möglicherweise bereit für eine erste Ausgabe sein, wenn die Gesetzgebung dafür 2026 den Spielraum schafft. Der digitale Euro für Privatkunden ist ein separates Vorhaben, doch die Zentralbank sieht den Aufstieg privater, an den Dollar gekoppelter Stablecoins wie USDT und USDC als Risiko für die monetäre Autonomie Europas.
Auch anderswo in Europa wird an vergleichbarer Infrastruktur gearbeitet. So hatte die EZB bereits zuvor erklärt, dass ein tokenisiertes Einlagen-Netzwerk und Onchain-Settlement für Banken immer wichtiger werden, selbst während sich die Gesetzgebung noch verändert.
Digitaler Euro bleibt separat
Lagarde kündigte den Start von Pontes am Freitag während einer Eurogroup-Sitzung an. Sie beschrieb die Plattform als einen digitalen Euro für Banken, damit sie untereinander Transaktionen mit tokenisierten Assets und Distributed-Ledger-Technologie durchführen können.
Die EZB hatte im Juli bereits 36 Banken und Zahlungsunternehmen für eine Pilotphase des digitalen Euro ausgewählt. Dieser Test soll in der zweiten Hälfte von 2027 starten und 12 Monate dauern. Dabei werden auch Mitarbeiter der EZB und 19 nationale Zentralbanken eingebunden, zusammen mit ausgewählten Händlern. Die Zentralbank will so testen, wie Online-, Offline-, In-Store- und E-Commerce-Zahlungen in der Praxis funktionieren können.