Strategy und Strive balancieren Bitcoin-Käufe mit Dividendenlast
Fidelity schätzt, dass perpetual preferred stock in 20 Monaten rund 136.000 Bitcoin finanziert hat. Für Strategy und Strive wächst damit auch der Druck durch steigende Dividendenverpflichtungen.
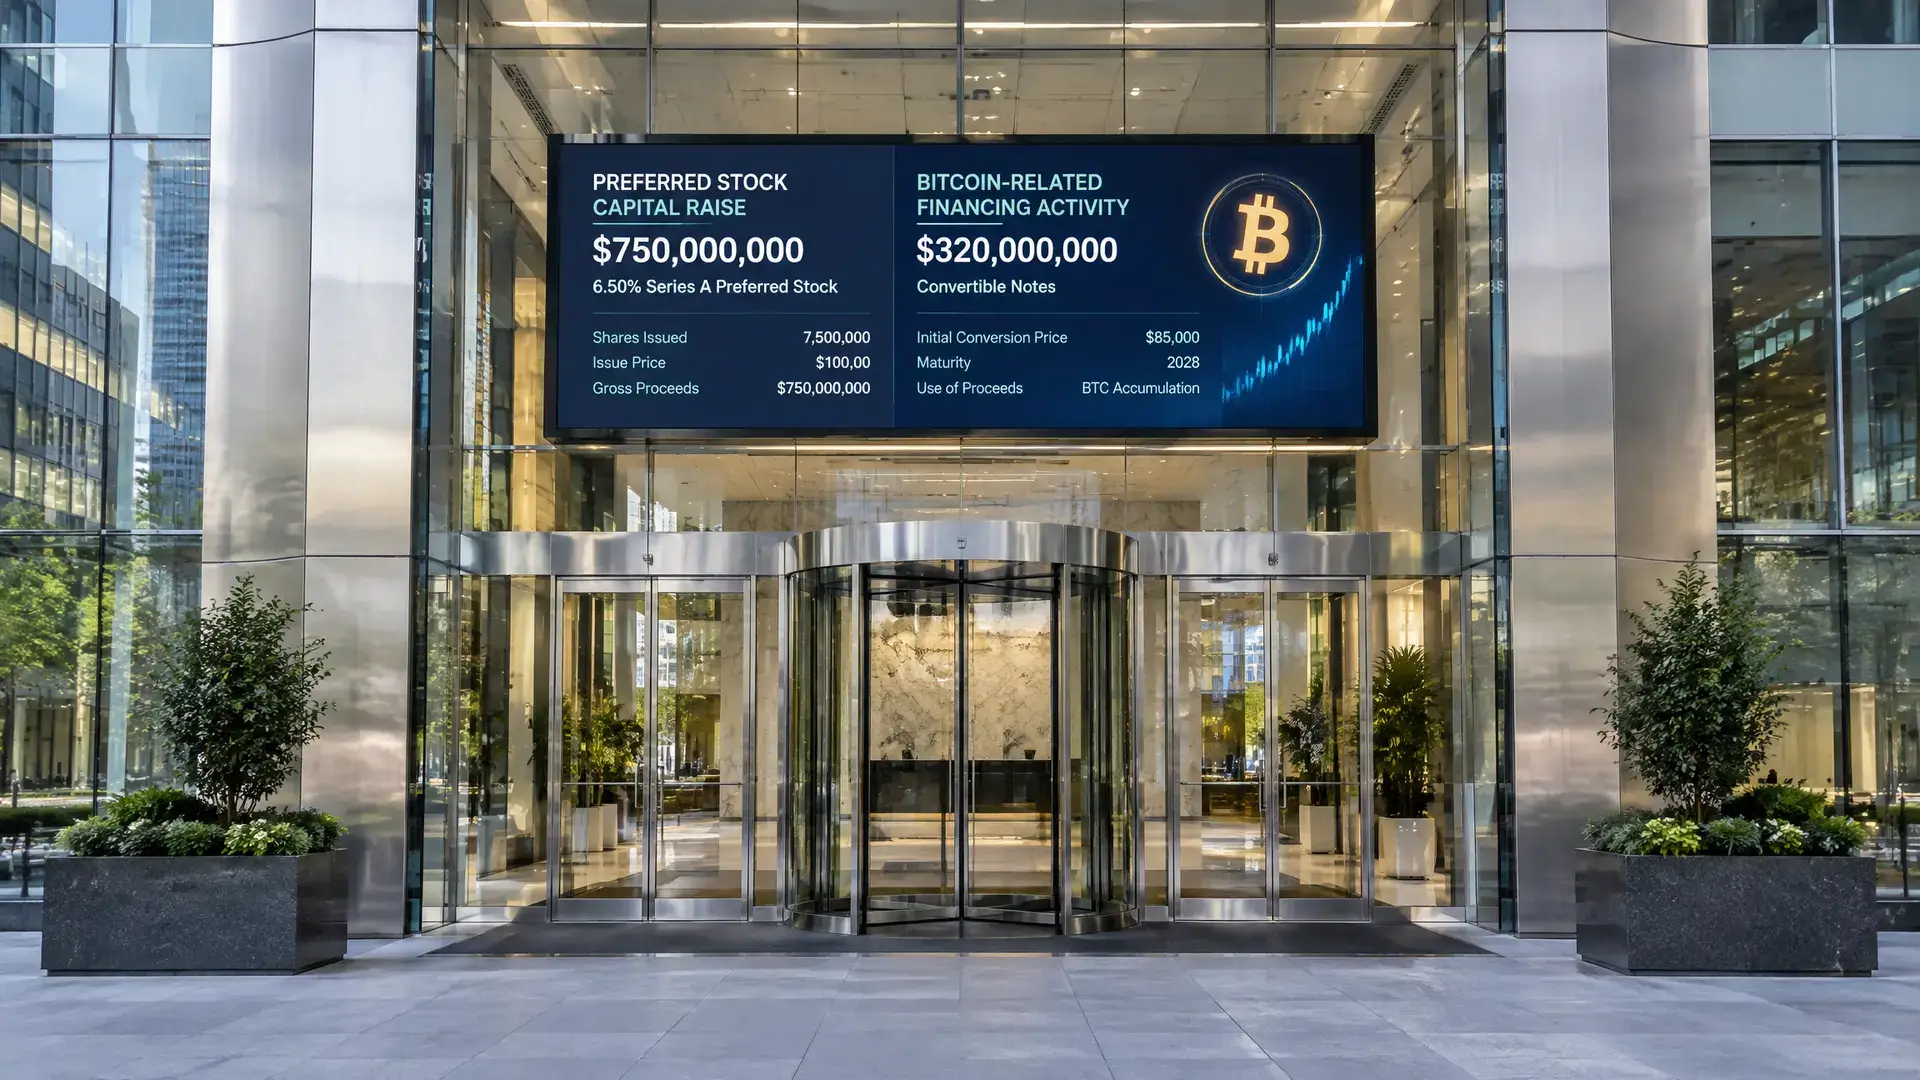
Wichtigste Erkenntnisse
- Strategy und Strive finanzieren Bitcoin-Käufe mit perpetual preferred stock, ohne gewöhnliche Aktien zu verwässern oder direkt Schulden aufzunehmen.
- Laut Fidelity finanzierten solche Emissionen in zwanzig Monaten rund 136.000 Bitcoin, sie schaffen aber auch steigende Dividendenverpflichtungen.
- Analysten sagen, dass diese Yield-Produkte neue Nachfrage nach Bitcoin bringen, zusätzlich zu den größeren Zuflüssen aus US-amerikanischen Spot-Bitcoin-ETF's.
Strategy und Strive müssen einen schwierigen Ausgleich finden zwischen dem weiteren Kauf von Bitcoin und der Zahlung steigender Dividenden auf ihre perpetual preferred stock. Laut Fidelity Digital Assets und Analysten, die mit CoinDesk gesprochen haben, ist dieses Finanzierungsmodell inzwischen eine wichtige Quelle der Nachfrage nach BTC, aber auch eine Quelle wiederkehrender Kosten.
Finanzierung mit preferred stock
Die beiden Kryptounternehmen nutzen perpetual preferred stock, um Kapital aufzunehmen, ohne gewöhnliche Aktien zu verwässern oder direkt Schulden einzugehen. Diese Anlageinstrumente liegen in der Kapitalstruktur zwischen Schulden und gewöhnlichen Aktien, zahlen regelmäßig Dividenden und haben kein Stimmrecht.
Laut Fidelity-Analyst Zack Wainwright haben solche Emissionen in den vergangenen 20 Monaten den Kauf von rund 136.000 Bitcoin finanziert. Das entspricht mehr als 0,5 % des maximalen Angebots von Bitcoin. Der Markt für Bitcoin-orientierte preferred stock wird von Fidelity auf etwa 12 Milliarden Dollar (10,7 Milliarden Euro) geschätzt, während der globale Anleihemarkt rund 150 Billionen Dollar (134 Billionen Euro) groß ist.
Druck auf Strategy
Strategy ist der größte unternehmerische Bitcoin-Halter und damit der wichtigste Gradmesser für dieses Modell. Das Unternehmen hat fünf verschiedene preferred-Klassen ausstehen, und die erste davon, STRK, kam im Februar 2025 auf den Markt. Je mehr solcher Papiere im Umlauf sind, desto höher werden die Dividendenverpflichtungen.
James Butterfill von CoinShares sagte, dass STRC allein im Jahr 2026 bis Ende Juli 7,5 Milliarden Dollar (6,7 Milliarden Euro) eingesammelt hat. Dieses Produkt zahlt derzeit eine variable Dividende von rund 12 %, was die Finanzierung für Einkommenssuchende attraktiv macht, aber auch für laufende Ausgaben beim Emittenten sorgt.
Alex Blume von Two Prime wies darauf hin, dass Produkte wie STRC und Strive's SATA nicht nur mit Bitcoin mitlaufen, sondern auch mit dem Vertrauen in das Management und den breiteren Kapitalmarkt. Er nannte den Rückgang von STRC in die Zone um 70 Dollar (63 Euro) Ende Juni als Beispiel für diese Sensibilität. Die Strategy preferred stock wird inzwischen bei rund 99,40 Dollar (89 Euro) gehandelt.
Auch der breitere Markt für Yield-Produkte rund um Bitcoin wächst. Strives neue preferred-Emission zeigt, dass auch kleinere Treasury-Unternehmen dieses Modell nutzen, um zusätzliche BTC-Käufe zu finanzieren.
Warum das für Anleger wichtig ist
Für europäische Krypto-Anleger ist das relevant, weil ein Teil der Nachfrage nach Bitcoin nicht nur aus Spot-ETF's kommt, sondern auch aus einem wachsenden Markt für Yield-Produkte. Mark Palmer von StoneX sagte, dass perpetual preferreds Bitcoin für Einkommenssuchende zugänglich gemacht haben, eine Gruppe, die ETF's seiner Ansicht nach nicht erreicht haben. Gleichzeitig bleiben US-amerikanische Spot-Bitcoin-ETF's mit rund 57 Milliarden Dollar (50,9 Milliarden Euro) an kumulierten Nettozuflüssen und etwa 106 Milliarden Dollar (94,7 Milliarden Euro) an verwaltetem Vermögen die größere Nachfragequelle.
Das macht den Markt breiter, aber auch komplexer. Wenn die preferred-Emissionen weiter gut laufen, können sie zusätzliche Kaufkraft für Bitcoin liefern. Wenn das Interesse jedoch nachlässt, wird es schwieriger, neue Emissionen zu platzieren, und Unternehmen könnten häufiger dazu übergehen, eigene Papiere zurückzukaufen oder andere Wege zu wählen, um ihre Dividendenlast zu begrenzen.