Bitcoin y Ethereum caen mientras vuelve a aumentar el apalancamiento
El open interest en BTC y ETH vuelve a subir, pero las funding rates y la contracción del USDe de Ethena apuntan a un apalancamiento menos extremo que durante el desplome del 10-10.
Puntos clave
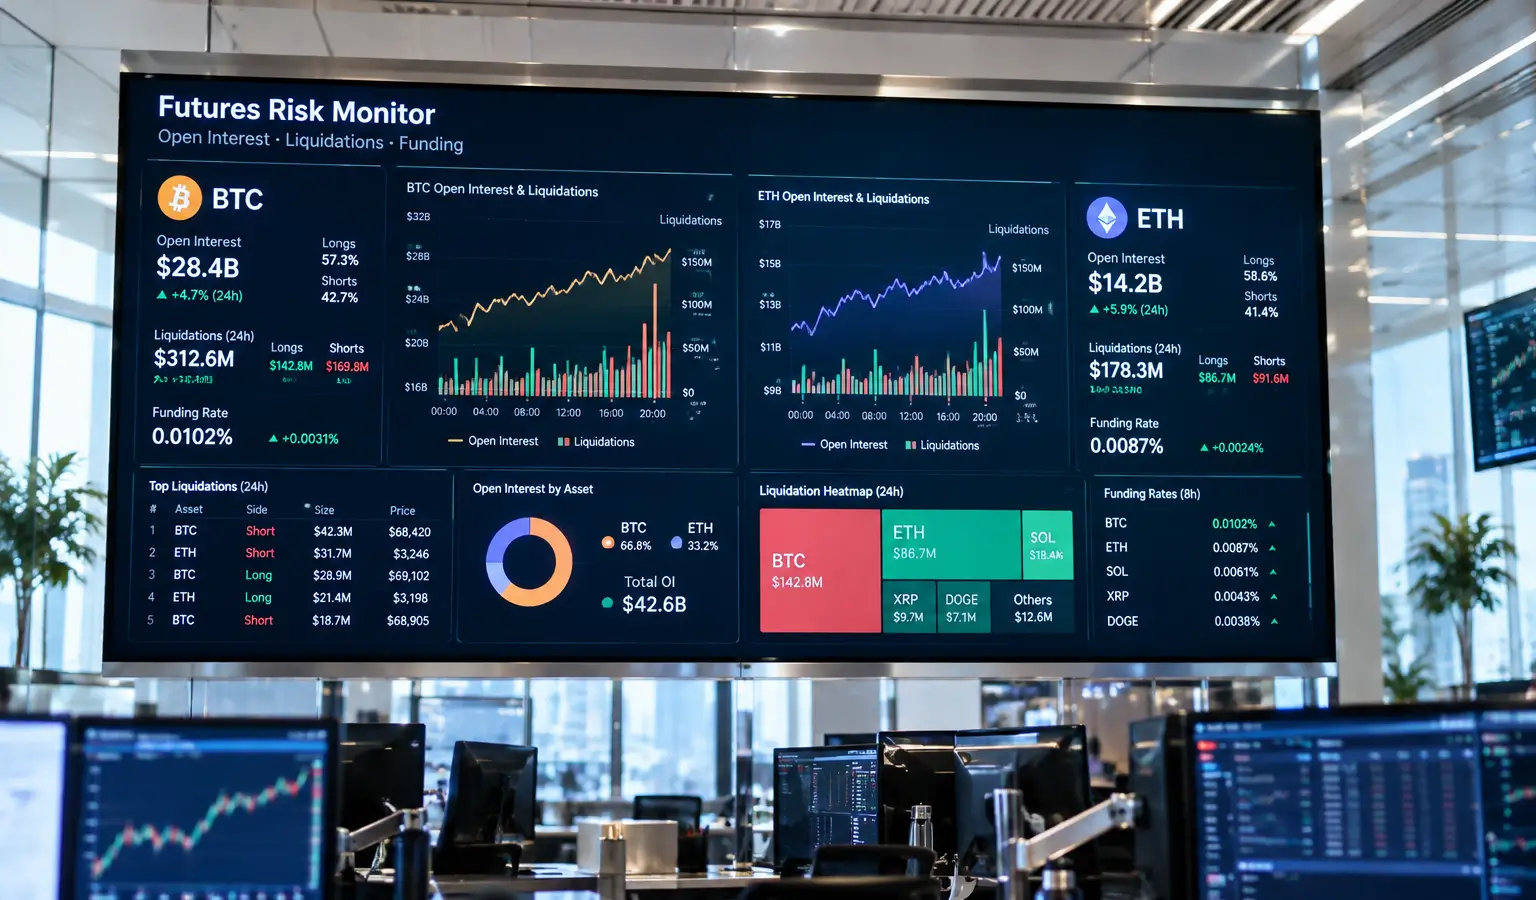
- Bitcoin cayó 1,7% hasta unos $84.100 y Ethereum 3,5%, mientras en una hora se liquidaron $403,58 millones (€358 millones) en posiciones largas.
- El open interest de Bitcoin subió esta semana 4,0% hasta 650.480 BTC, mientras que Ethereum se mantiene relativamente cerca del nivel previo al 10-10.
- Las funding rates y la oferta de USDe son mucho más bajas que antes del 10-10, lo que hace que el mercado esté menos sobrecalentado que durante el desplome del año pasado.
El mercado cripto recibió el miércoles otro golpe. Bitcoin cayó 1,7% hasta unos $84.100 y Ethereum bajó 3,5%, mientras en una hora se liquidaron posiciones largas por valor de $403,58 millones (€358 millones). Eso reavivó de inmediato la pregunta de si el mercado se encamina otra vez hacia una situación como la del 10-10, pero las cifras también muestran diferencias claras con el desplome del año pasado.
El apalancamiento vuelve
La comparación con el 10-10 gira sobre todo en torno a los derivados. Entonces, el rally se apoyó en dinero prestado y casi $17 mil millones (€15,1 mil millones) en posiciones largas fueron liquidados. Ahora ese apalancamiento vuelve a acumularse, pero todavía no de la misma manera exacta.
El open interest de Bitcoin, el valor de las posiciones abiertas en futuros, subió esta semana 4,0% hasta 650.480 BTC, según datos de CoinGlass. Antes del 10-10, ese aumento fue de 4,1% en cinco días. En términos relativos, el mercado también vuelve a estar más cargado: el open interest de BTC representa 3,2% del valor de mercado, frente a 3,7% justo antes del desplome. En Ethereum, esa proporción se sitúa en 10,4%, cerca del 11,3% de entonces.
En dólares, la caída parece mayor que en monedas. Desde el 10 de octubre de 2025, el open interest de BTC bajó 38,6% en dólares, pero solo 12,7% en BTC. Esto se debe sobre todo a que el precio de Bitcoin también está más bajo. En conjunto, esto significa que el mercado vuelve a cargar casi el mismo nivel de apalancamiento en relación con su tamaño que antes del 10-10.
Posiciones largas menos caras
Aun así, hay una diferencia importante. El coste de mantener ese apalancamiento es mucho menor que el año pasado. Las funding rates muestran cuán cargado está el lado largo, y esos pagos son ahora mucho menos extremos que antes del 10-10.
Antes de ese desplome, las funding de BTC y ETH en Binance y Bybit estuvieron por encima de 8% anualizado en 18 de las 32 jornadas bursátiles. Esta semana eso ocurrió solo una vez en 28 días, y en tres ocasiones la funding fue incluso negativa. Deribit también muestra el mismo patrón, con una funding diaria de BTC de 26,9% antes del 10-10 frente a 7,1% esta semana.
A ello se suma que una fuente importante de apalancamiento adicional se ha secado. El USDe de Ethena, un token vinculado al dólar respaldado por posiciones de derivados cubiertas, se contrajo 66% hasta $4,99 mil millones (€4,4 mil millones), según CoinGecko. Esto encaja con la reducción más amplia del apalancamiento desde octubre.
Por qué esto importa
Para los inversores europeos en cripto, esto es relevante sobre todo porque el mercado sigue siendo vulnerable a liquidaciones rápidas, pero no toda caída tiene por qué desencadenar de inmediato una reacción en cadena. Además, la reciente subida de tipos de la Reserva Federal hasta 3,75% a 4,00% y el aumento de los rendimientos de los bonos estadounidenses hacen que las inversiones de riesgo sean menos obvias. Eso puede influir en la demanda de cripto, aunque por ahora no se desprende de ello un patrón fijo.
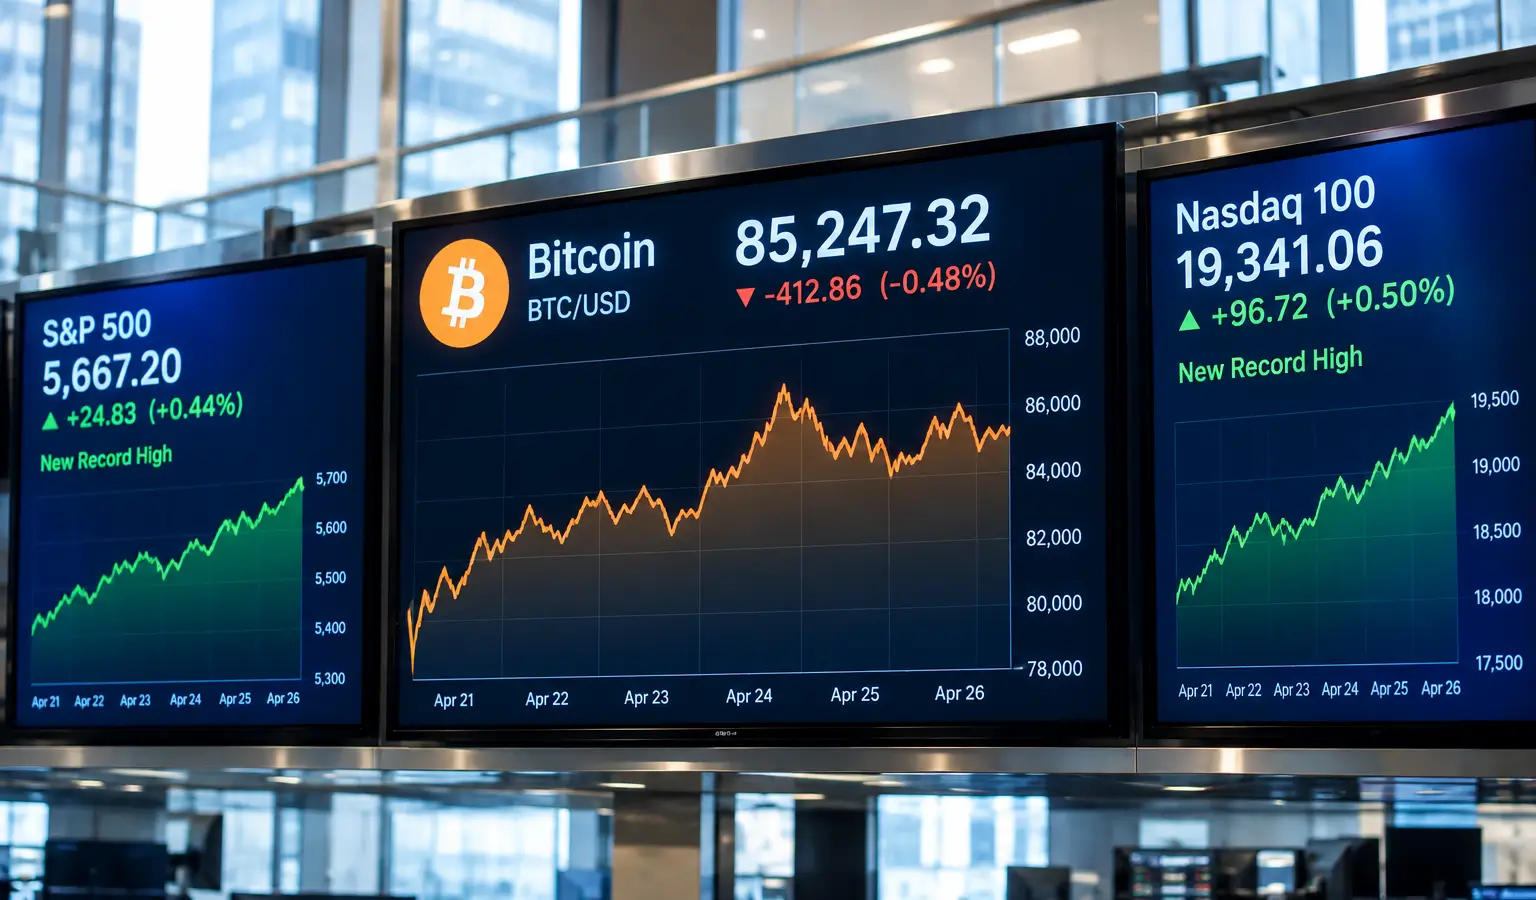
También influye el contexto general del mercado: Bitcoin se ha quedado recientemente rezagado frente a nuevos récords en Wall Street, lo que muestra que la moneda no se mueve automáticamente al ritmo del fuerte repunte bursátil. La caída reciente muestra, por tanto, sobre todo que el mercado sigue teniendo mucho apalancamiento, pero está menos sobrecalentado que en el 10-10. Mientras las funding se mantengan bajas y el open interest no acelere más, una nueva venta masiva parece menos probable que entonces.