BloFin ve cinco capas para el próximo mercado alcista cripto
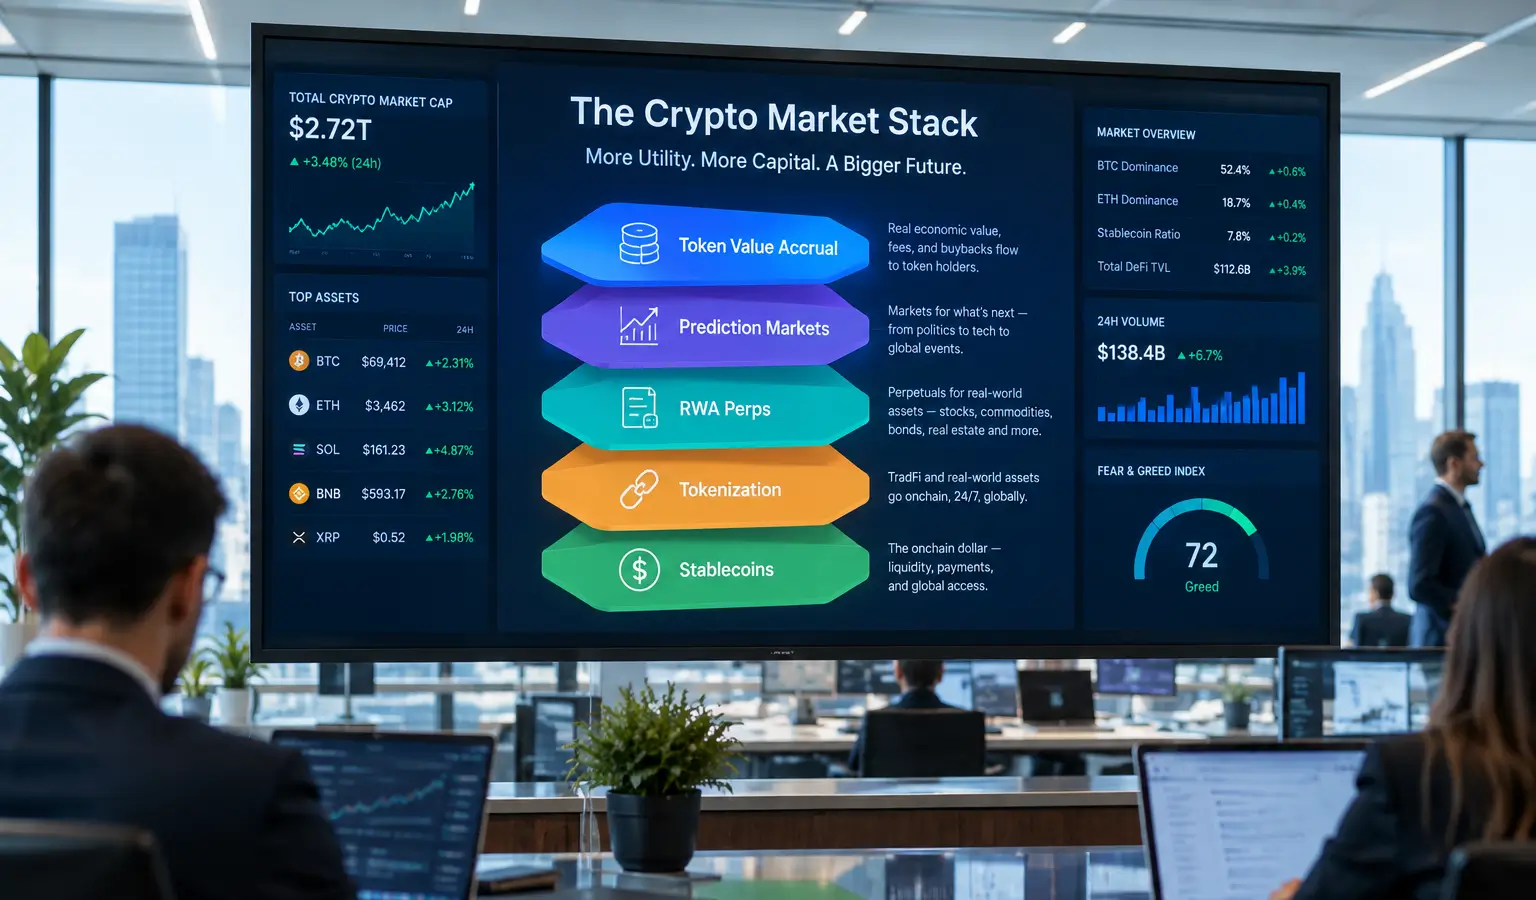
BloFin considera que las stablecoins, la tokenización y los RWA son los bloques de construcción de un ciclo cripto más amplio. Según el estudio, la tokenomics y el value accrual también deben trasladar valor a los tenedores.
Puntos clave
- BloFin Research espera que el próximo mercado alcista se apoye en cinco capas: stablecoins, tokenización, RWA perps, prediction markets y token value accrual.
- Las stablecoins crecen como capa de pago y liquidación, mientras que las acciones estadounidenses tokenizadas acercan la infraestructura cripto al mercado bursátil tradicional.
- Según BloFin, el token value accrual es crucial, porque el uso del protocolo solo genera valor para los tenedores de tokens a través de recompras, quemas, distribuciones o crecimiento de la tesorería.
El mercado cripto aumentó casi un 7% en septiembre de 2026 y varios tokens importantes alcanzaron máximos de varios meses. Aun así, según BloFin Research, la pregunta no gira solo en torno a si se trata de un nuevo mercado alcista, sino sobre todo en qué hace diferente a este ciclo. Bitcoin subió entretanto hasta su nivel más alto desde enero, mientras los tipos de interés en Estados Unidos se mantuvieron elevados y el Senado no avanzó con la CLARITY Act.
Cinco capas en lugar de una sola narrativa
Según BloFin Research, el próximo mercado alcista no estará impulsado por una sola tendencia dominante, como Bitcoin como dinero digital, los contratos inteligentes, DeFi o los NFT. En ciclos anteriores, el nuevo capital permanecía sobre todo dentro del propio ecosistema cripto, con dinero que se desplazaba de un token a otro. Ahora, la firma de investigación ve precisamente cinco capas que, en conjunto, pueden dar a las criptomonedas un papel más amplio.
Esas capas son stablecoins, tokenización, RWA perps, prediction markets y token value accrual. En conjunto, harían que las criptomonedas fueran menos un campo cerrado de juego y más un sistema paralelo junto a los mercados tradicionales.
Las stablecoins y la tokenización siguen creciendo
En esa visión, las stablecoins constituyen la capa de efectivo. BloFin Research señala que cada vez se utilizan más fuera del trading cripto, entre otras cosas para pagos. Visa informó anteriormente de que la liquidación anual con stablecoins alcanzó una tasa anualizada de más de 20.000 millones de dólares (17.500 millones de euros), más de quince veces por encima de un año antes. Mastercard también anunció en junio planes para ampliar la liquidación con stablecoins, de modo que emisores y adquirentes tengan más flexibilidad en la forma en que se liquidan las transacciones.
La tokenización aporta la capa de activos. La SEC aprobó recientemente un cambio importante, que permite negociar acciones estadounidenses tokenizadas a través de plataformas blockchain. Eso acerca la infraestructura cripto al mercado bursátil estadounidense, valorado en 75 billones de dólares (65,7 billones de euros). Según los datos de mercado proporcionados, el mercado RWA on-chain alcanzó los 34.180 millones de dólares (30.000 millones de euros) el 15 de septiembre, un aumento del 85,2% desde comienzos de este año. Ese crecimiento se concentra sobre todo en bonos, fondos del mercado monetario y acciones tokenizadas.
Por qué esto importa para Europa
Para los seguidores europeos de las criptomonedas, esto es relevante porque la frontera entre las criptomonedas y los mercados tradicionales sigue difuminándose. Si las stablecoins se usan con más frecuencia para la liquidación y las acciones tokenizadas se vuelven más accesibles, eso también puede influir en cómo los inversores europeos ven la infraestructura cripto y los productos financieros regulados en paralelo. Además, muestra que el debate sobre las criptomonedas ya no gira solo en torno a los tokens, sino también a los rieles por los que se mueven el dinero y los valores.
El valor también debe regresar
La última capa es, según BloFin Research, quizá la más importante: token value accrual. Se trata de la cuestión de cómo el uso de un protocolo acaba generando valor para los tenedores de tokens. Eso puede ocurrir mediante recompras, quemas, distribuciones o crecimiento de la tesorería, pero sin un mecanismo así el vínculo entre actividad y token sigue siendo débil.
La firma de investigación cita Hyperliquid, Uniswap y Aave como ejemplos de distintos modelos. Hyperliquid quema HYPE que se recompra con comisiones de negociación, mientras que Uniswap vincula las comisiones del protocolo a quemas de UNI. Aave deja que los ingresos fluyan hacia la DAO, que puede utilizar esos fondos para recompras de AAVE. Al mismo tiempo, el gasto en recompras alcanzó este año un récord de 638 millones de dólares (559 millones de euros) hasta finales de agosto, y Hyperliquid y Pump.fun representaron juntos casi el 90% de ese total.
BloFin Research advierte, no obstante, que no todo está igual de avanzado. La infraestructura para pagos realizados por agentes de IA avanza más rápido que su uso, y el valor de los equity perps depende en gran medida de la liquidez. Los mercados poco profundos todavía pueden generar señales poco fiables o manipuladas.