Cboe y S&P DJI abren la puerta a las opciones tokenizadas
Cboe obtiene hasta 2051 los derechos exclusivos sobre las opciones SPX y, junto con S&P DJI, también puede explorar contratos tokenizados. El paso encaja en la carrera más amplia de Wall Street en torno a la blockchain y la liquidación.
Puntos clave
- Cboe Global Markets y S&P Dow Jones Indices ampliaron su acuerdo de licencia por 25 años y abren espacio para la innovación más allá de los derivados tradicionales sobre índices.
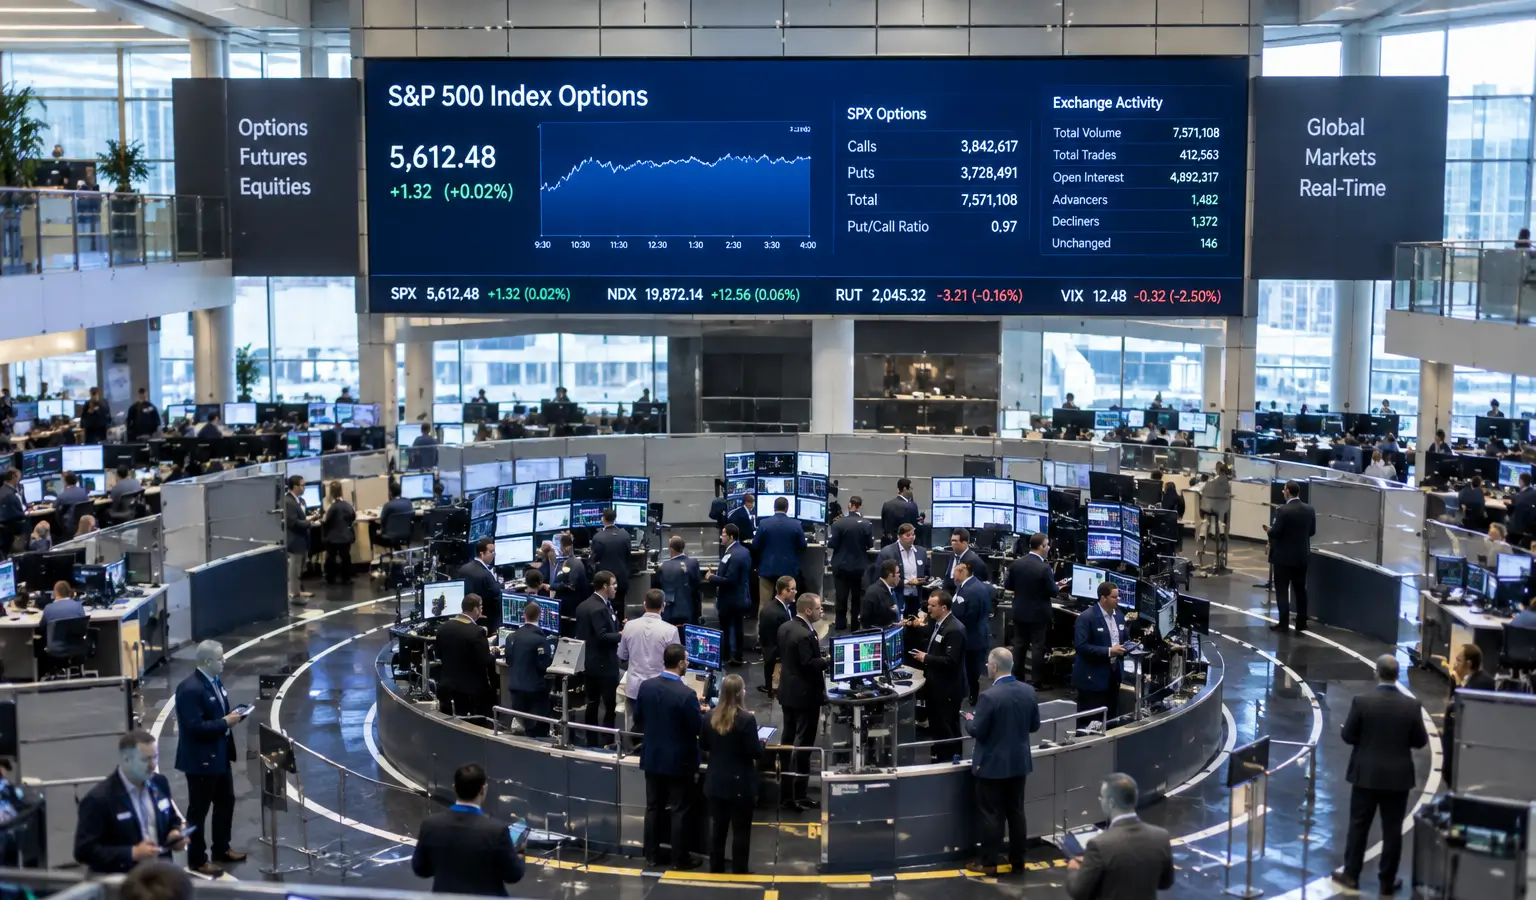
- Cboe conserva los derechos exclusivos para ofrecer opciones SPX hasta 2051; en 2025 se negociaron 970,6 millones de contratos.
- Las partes mencionaron las opciones tokenizadas como posible colaboración, mientras Wall Street apuesta en general por acciones tokenizadas, ETF y servicios de liquidación.
Cboe Global Markets y S&P Dow Jones Indices han ampliado su acuerdo de licencia de larga duración por 25 años, abriendo así la puerta a las opciones tokenizadas. Al mismo tiempo, ambas partes obtuvieron más margen para mirar más allá de los derivados tradicionales sobre índices, aunque todavía no se ha anunciado ningún producto tokenizado.
Nuevo paso para las opciones SPX
El acuerdo concede a Cboe derechos exclusivos para ofrecer sus opciones sobre el índice S&P 500, conocidas como opciones SPX, hasta 2051. En el anuncio también se indicó que Cboe y S&P DJI podrían colaborar en innovación más allá de los derivados clásicos sobre índices, incluidas las opciones tokenizadas.
Esto resulta llamativo porque las opciones SPX se encuentran entre los derivados sobre índices más negociados del mundo. Cboe informó de que en 2025 se negociaron un récord de 970,6 millones de contratos, lo que equivale a una media de 3,9 millones al día. Además, S&P DJI gestiona uno de los índices de referencia más seguidos del mercado, con el S&P 500 como eje central.
Por qué la tokenización importa aquí
La tokenización traslada activos tradicionales como acciones, fondos y crédito a la blockchain. En teoría, esto permite liquidarlos más rápido, moverlos con mayor facilidad entre flujos de negociación, préstamo y colateral, y posiblemente también ponerlos a disposición fuera del horario habitual de mercado.
En el caso de las opciones, esto puede ir más allá de ampliar las horas de negociación. Los contratos inteligentes pueden, por ejemplo, gestionar automáticamente el colateral, el margen y la liquidación, mientras que las condiciones del contrato se registran directamente onchain. Para los participantes del mercado, esto implica menos pasos manuales y, posiblemente, menos intermediarios.
Wall Street ya mira más lejos
El paso encaja en un movimiento más amplio en Wall Street. Nasdaq trabaja junto con Payward, matriz de Kraken, en acciones tokenizadas, mientras que la Bolsa de Nueva York desarrolla un entorno 24/7 para acciones y ETF tokenizados. DTCC también prepara un servicio de tokenización, después de que el gigante de la liquidación y la custodia ya haya procesado transacciones con activos tokenizados.
Para los seguidores europeos de las criptomonedas, esto es relevante porque muestra hasta qué punto los mercados tradicionales y la infraestructura blockchain se están acercando entre sí. Si las grandes bolsas y entidades de compensación siguen desarrollando productos tokenizados, el debate sobre la estructura del mercado, la liquidación y el acceso a instrumentos de inversión podría acelerarse también fuera de Estados Unidos.