Citrini ve una oportunidad de tokenización antes en las acciones que en Bitcoin
Según Citrini, la mayor oportunidad de tokenización está en las acciones, las plataformas de negociación y los emisores de stablecoins. Bitcoin y Ethereum no se benefician automáticamente de ello.
Puntos clave
- Citrini Research ve la tokenización como un mercado de crecimiento para plataformas de negociación, prestamistas, emisores de stablecoins y actores vinculados al registro de valores.
- La firma menciona acciones como Securitize, Coinbase, Robinhood, Circle y SoFi, y también ve oportunidades en protocolos cripto como Aave, Uniswap y Ondo Finance.
- Según Citrini, Bitcoin y Ethereum no se benefician automáticamente de una mayor actividad onchain, porque las comisiones, la liquidez y los riesgos legales son factores más determinantes.
El paso de Wall Street hacia la blockchain podría abrir, según Citrini Research, un gran mercado nuevo, pero la mejor forma de aprovecharlo quizá no esté en Bitcoin ni en Ethereum. En un informe de 79 páginas, la firma de investigación sostiene que la tokenización puede generar sobre todo nuevos ingresos para plataformas de negociación, prestamistas, emisores de stablecoins y entidades que gestionan el registro de propiedad de los valores.
Qué cambia la tokenización
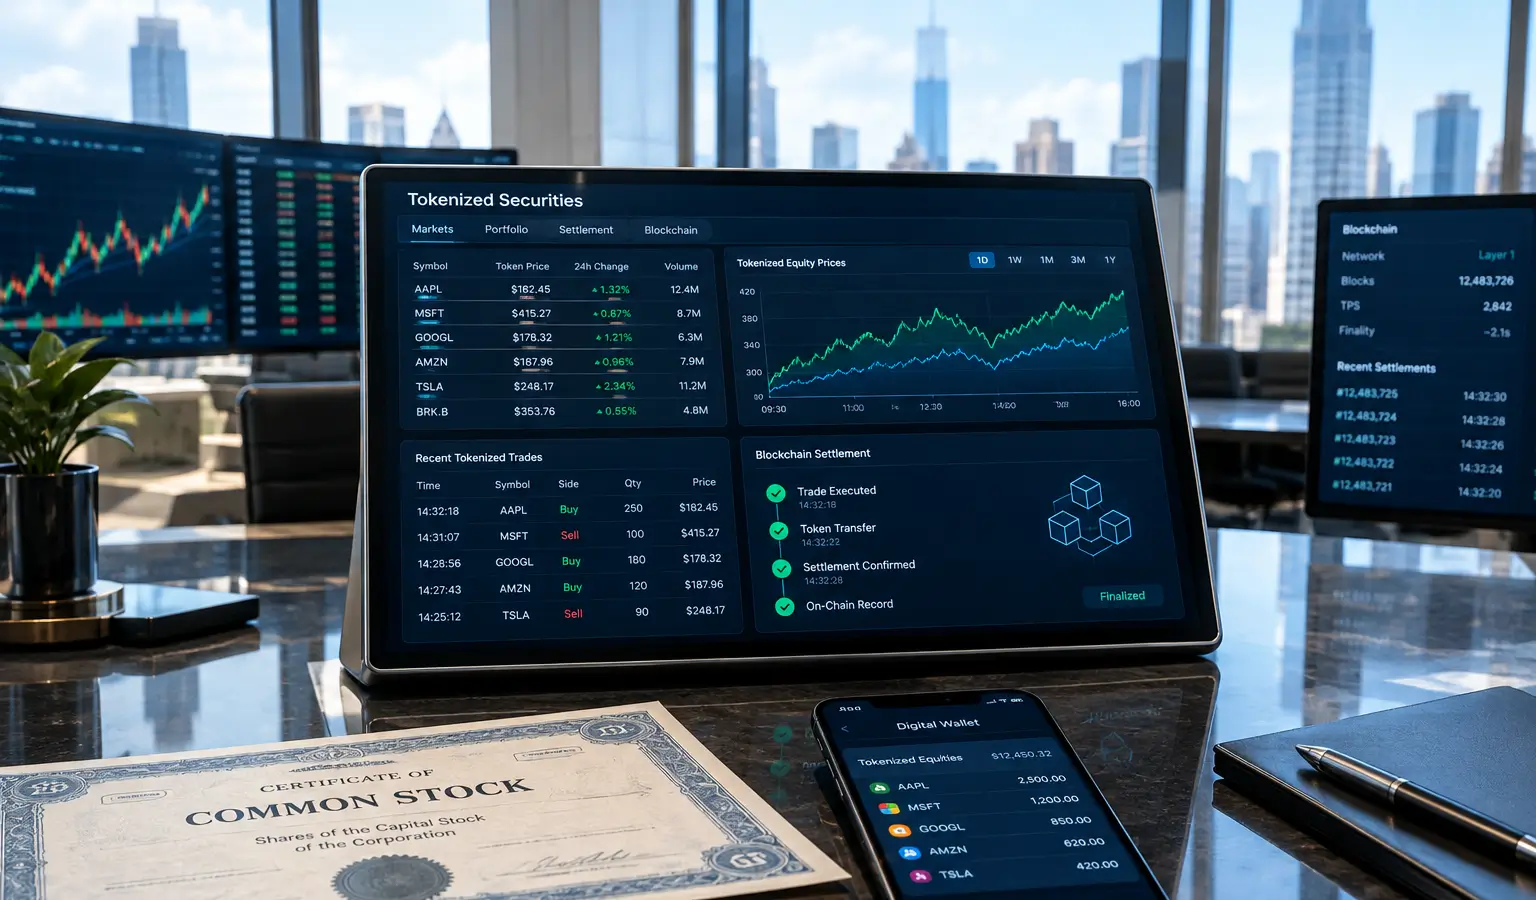
La tokenización convierte activos tradicionales como acciones, bonos y préstamos en tokens digitales que pueden moverse entre plataformas financieras. En la práctica, una acción tokenizada puede, por ejemplo, servir como garantía para un préstamo directamente desde una cartera cripto, sin intervención de un bróker tradicional.
Así, según Citrini, el mercado se amplía más allá de los activos subyacentes. La firma señala que no solo resultan interesantes los propios tokens, sino sobre todo las entidades que cobran comisiones cuando esos activos se negocian, se prestan o se utilizan para pagos.
Citrini es muy seguida en el mundo cripto y en Wall Street, en parte por su popular Substack con más de 263.000 seguidores. A principios de este año, un informe de IA de la firma se volvió viral y generó inquietud en el mercado, lo que aumentó aún más la atención sobre este nuevo análisis.
Dónde ve oportunidades Citrini
La firma de investigación menciona dos cestas: una con acciones cotizadas y otra con tokens cripto. En el grupo de acciones, Citrini cita entre otros a Securitize, Coinbase, Robinhood, Circle, Figure Technology Solutions, SoFi y Bullish como nombres que podrían beneficiarse de una mayor actividad en torno a la tokenización.
Esto encaja con el avance más amplio de las acciones y fondos tokenizados. Así, Securitize llevó acciones tokenizadas a Solana, una señal de que el mercado de valores onchain se está volviendo rápidamente más concreto.
En el lado cripto, el informe menciona entre otros a Aerodrome, Maple, Pendle, Ondo Finance, Aave, Uniswap, Ethena, ether.fi, Chainlink, LayerZero y Derive. También aparecen Lighter, Variational y Hyperliquid como centros para futuros perpetuos, un mercado que, según Citrini, podría crecer al mismo ritmo que más activos financieros pasen a onchain.
Citrini afirma además que está “en realidad más entusiasmado” con la cesta de tokens cripto, porque ofrece una exposición más amplia que el grupo limitado de empresas cotizadas.
Por qué Bitcoin y Ethereum no ganan automáticamente
La idea central del informe es que un mayor volumen de negociación y más actividad de red no conducen automáticamente a precios más altos de los tokens. Según Citrini, los inversores deben fijarse en cómo generan ingresos los protocolos, quién recibe las comisiones y si los tenedores de tokens realmente se benefician de ello.
La firma también menciona riesgos. La liquidez puede dispersarse entre varias blockchains, los problemas de seguridad pueden frenar la adopción y las acciones tokenizadas sintéticas plantean cuestiones legales, especialmente si ofrecen exposición al precio pero no derecho de voto ni propiedad directa.
Para los seguidores europeos de las criptomonedas, esto es relevante porque la tokenización se considera cada vez más un puente entre los mercados tradicionales y la infraestructura blockchain. Al mismo tiempo, el debate muestra que el crecimiento del sector no significa automáticamente que las mayores monedas o los tokens más conocidos sean los que más se beneficien de ello.