El BCE lanza Pontes para la liquidación de activos tokenizados
Pontes conecta plataformas de registro distribuido con TARGET Services, de modo que los bancos puedan liquidar bonos y fondos tokenizados en dinero de banco central. Con ello, el BCE quiere depender menos de las stablecoins y de las soluciones privadas de liquidación.
Puntos clave
- El BCE lanzó Pontes, una plataforma para que los bancos y las entidades autorizadas liquiden transacciones de activos tokenizados en dinero de banco central.
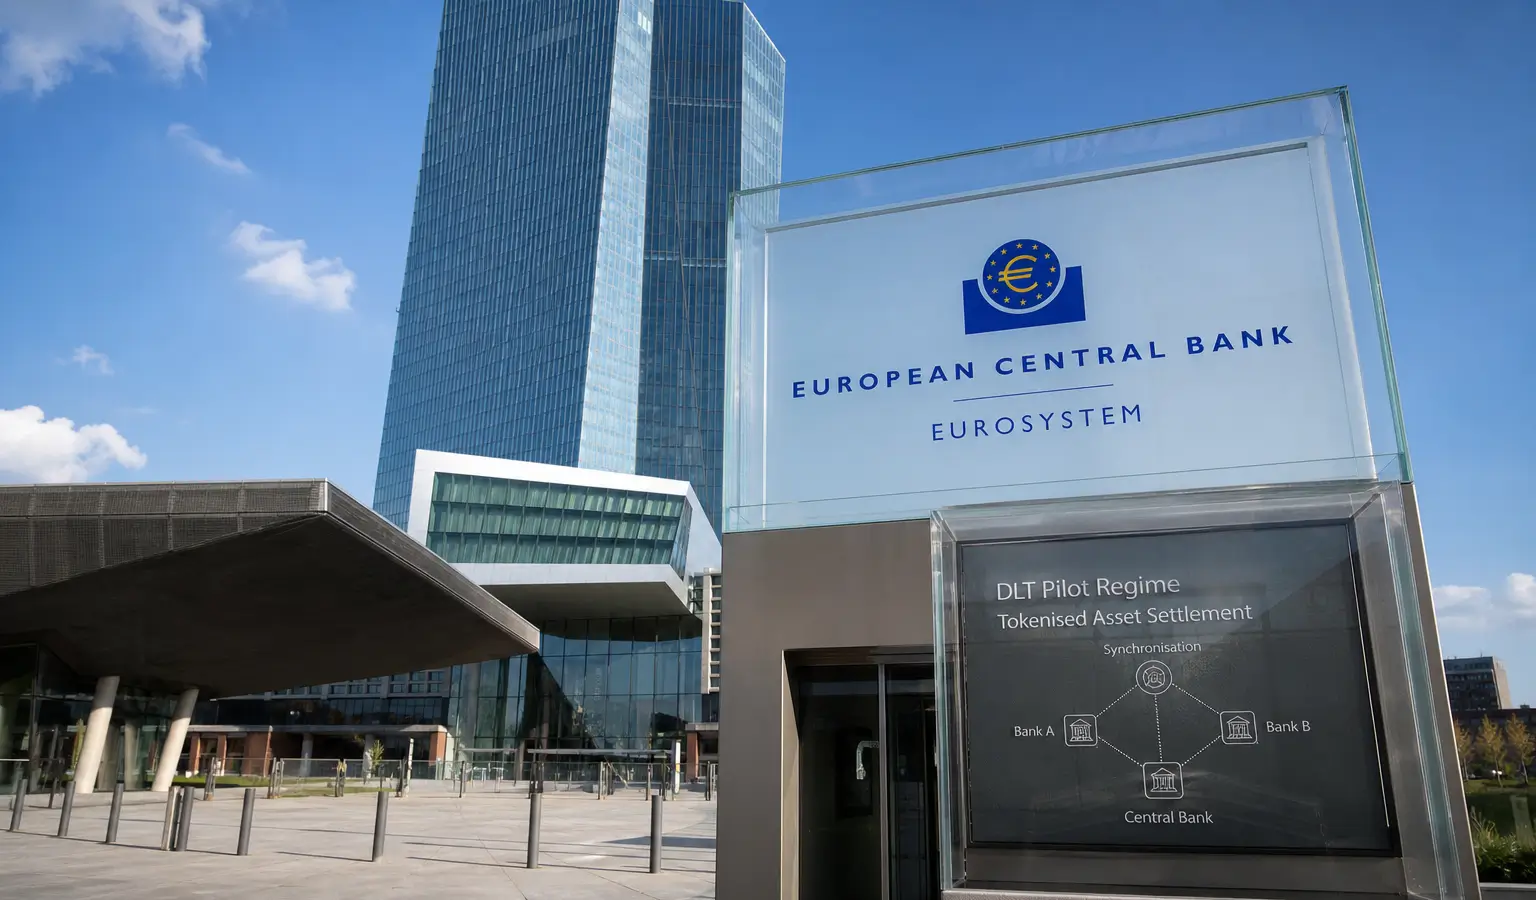
- Pontes conecta plataformas de registro distribuido con los TARGET Services del Eurosistema y está pensada para la liquidación mayorista de activos tokenizados.
- El euro digital sigue siendo un proyecto aparte; además, el BCE trabaja en un piloto con 36 bancos y empresas de pagos que debe comenzar en 2027.
El Banco Central Europeo ha lanzado Pontes, una plataforma con la que los bancos y otras entidades financieras autorizadas pueden liquidar transacciones de activos tokenizados en dinero de banco central. Con ello, el BCE quiere vincular la parte en efectivo de este tipo de operaciones al Eurosistema, en lugar de dejar esa liquidación por completo en manos de stablecoins o de depósitos bancarios comerciales tokenizados.
Qué hace Pontes
Pontes conecta plataformas de registro distribuido con los TARGET Services del Eurosistema. Gracias a ello, los bancos participantes pueden liquidar transacciones mayoristas tokenizadas en dinero del banco central. La plataforma solo está disponible para entidades financieras autorizadas y proveedores de infraestructuras de mercado.
El BCE presenta Pontes como un primer paso dentro de una estrategia más amplia para mantener la relevancia del dinero de banco central en un mercado financiero cada vez más tokenizado. Según el banco central, la plataforma se desarrollará por fases, junto con el proyecto a más largo plazo Appia para la tokenización mayorista.
Por qué esto importa
Para las entidades financieras europeas, la liquidación de bonos tokenizados, fondos y otros productos financieros es un obstáculo importante. Sin una liquidación fiable en la parte en efectivo, el mercado sigue dependiendo de soluciones privadas, mientras que el BCE precisamente quiere ofrecer una opción de banco central. Esto puede ser relevante para las partes que trabajan en finanzas tokenizadas dentro de un marco regulado.
El paso también encaja en el debate más amplio sobre el euro digital. El BCE podría estar listo en 2029 para una primera emisión, si la legislación le da margen para ello en 2026. El euro digital minorista es un proyecto aparte, pero el banco central considera que el auge de las stablecoins privadas respaldadas por dólares, como USDT y USDC, supone un riesgo para la autonomía monetaria de Europa.
También en otros lugares de Europa se trabaja en infraestructuras similares. Así, el BCE ya señaló anteriormente que una red de depósitos tokenizados y la liquidación onchain para bancos son cada vez más importantes, incluso mientras la legislación sigue evolucionando.
El euro digital sigue aparte
Lagarde anunció el lanzamiento en vivo de Pontes el viernes durante una reunión del Eurogrupo. Describió la plataforma como un euro digital para bancos, de modo que puedan realizar transacciones entre sí con activos tokenizados y tecnología de registro distribuido.
El BCE seleccionó ya en julio a 36 bancos y empresas de pagos para un piloto del euro digital. Esa prueba debe comenzar en la segunda mitad de 2027 y durar 12 meses. También participarán empleados del BCE y de 19 bancos centrales nacionales, junto con comerciantes seleccionados. El banco central quiere así probar cómo podrían funcionar en la práctica los pagos online, offline, en tienda física y de comercio electrónico.