Hyperliquid gana con el acuerdo con Coinbase en un mercado bajista
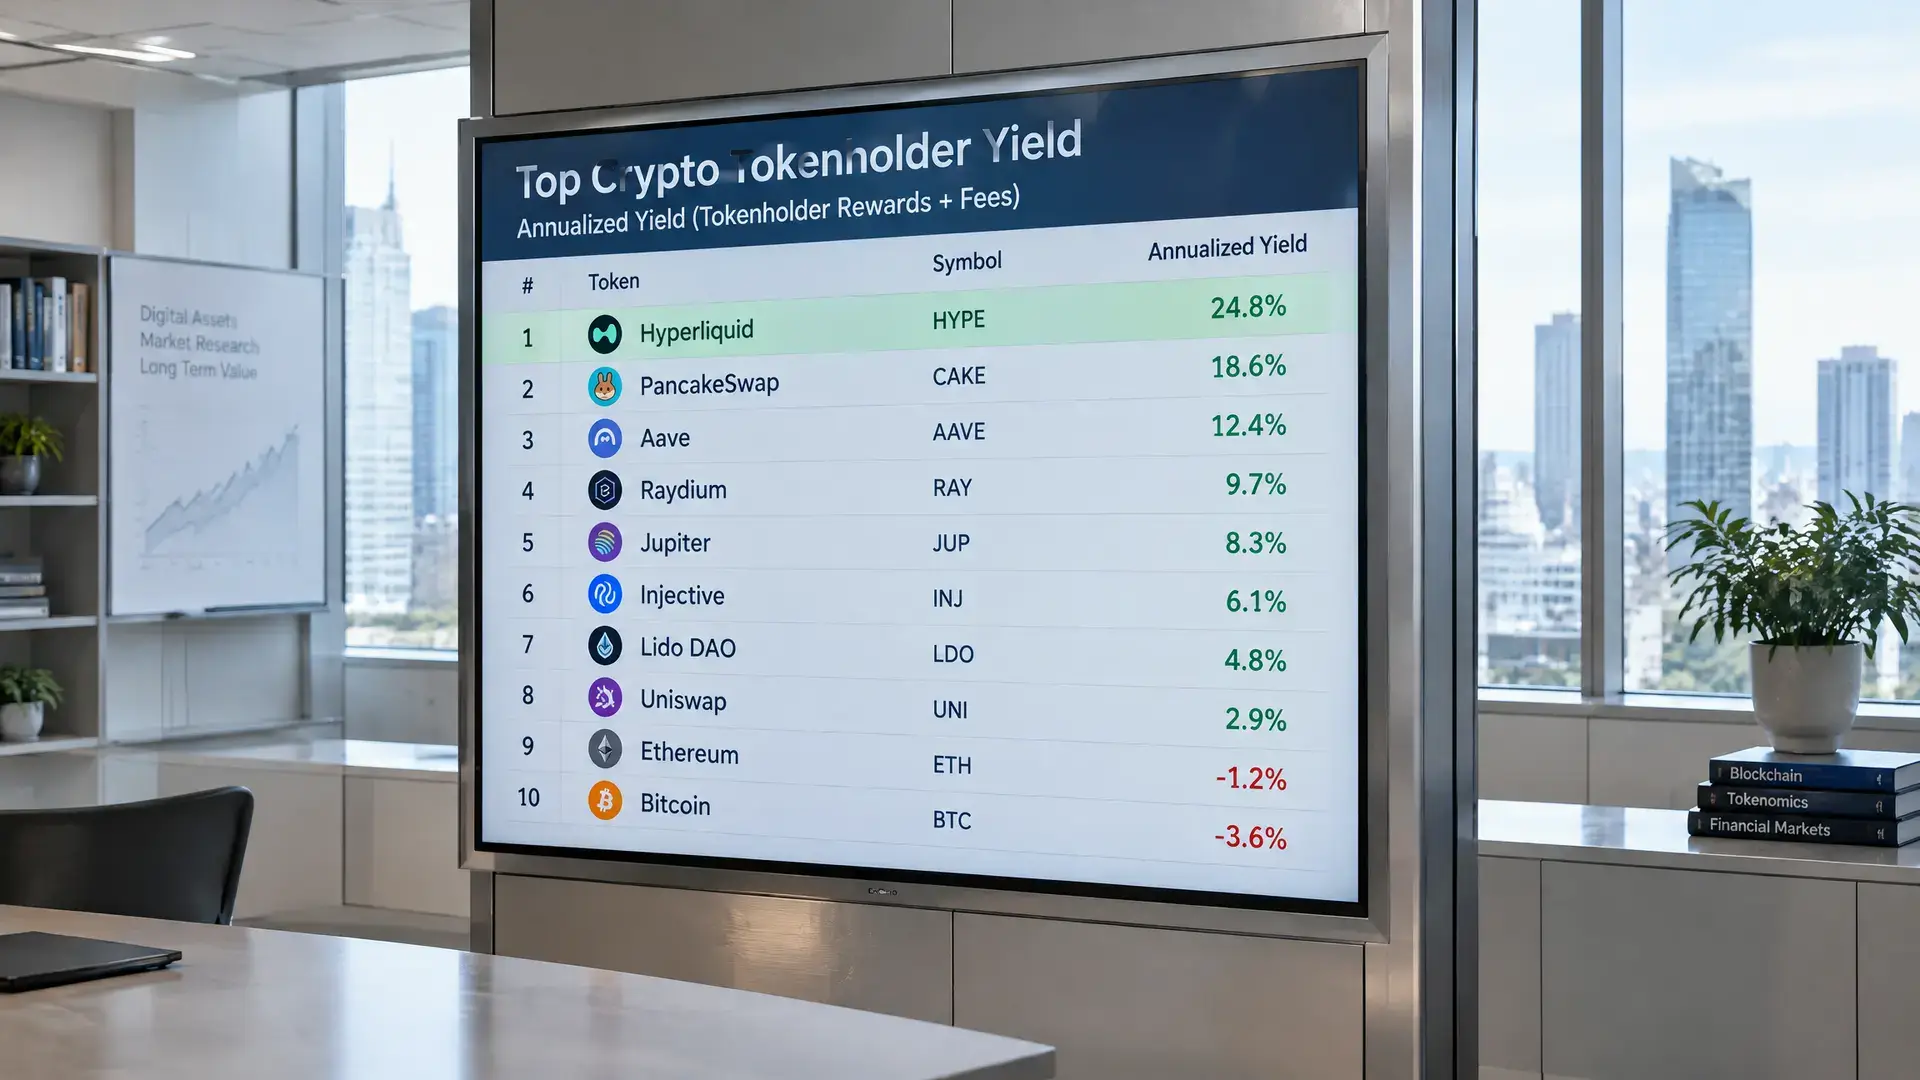
Grayscale considera que los intereses de USDC a través de Coinbase son un flujo de caja estable para Hyperliquid, además de las comisiones de negociación y los futuros externos. Los ingresos también alimentan el mecanismo de recompra y quema de HYPE.
Puntos clave
- Hyperliquid recibe a través de Coinbase cada mes intereses sobre unos 6.000 millones de dólares (5.400 millones de euros) en fondos de clientes, lo que supone alrededor de 105 millones de dólares (94 millones de euros) en septiembre.
- Coinbase retiene el 10% de esos intereses y transfiere el 90% a Hyperliquid, por lo que se trata de una fuente de ingresos estable que depende menos del volumen de negociación.
- Los ingresos por intereses se destinan a un mecanismo que compra y quema HYPE, mientras que los mercados externos y los intereses de stablecoin amplían el modelo de ingresos.
Hyperliquid recibe según Grayscale cada mes una gran parte de los intereses sobre unos 6.000 millones de dólares (5.400 millones de euros) en fondos de clientes que pasan por Coinbase. Eso hace que siga entrando dinero incluso cuando apenas se negocia. En septiembre, según el análisis, eso aportó a Hyperliquid unos 105 millones de dólares (94 millones de euros), casi lo mismo que un año antes, a pesar de la debilidad del mercado cripto.
Cómo funciona el acuerdo
El acuerdo surgió en mayo, cuando Coinbase se convirtió en el socio de tesorería para USDC en Hyperliquid. USDC es una stablecoin vinculada al dólar y los fondos se invierten en bonos del Tesoro estadounidenses, lo que convierte los intereses en efectivo real. Coinbase retiene el 10% de esos intereses y transfiere el 90% a Hyperliquid. Según Grayscale, esta es la fuente de ingresos más estable de la plataforma, porque los rendimientos no dependen del volumen de negociación.
El acuerdo también tenía una vertiente estratégica. USDC se convirtió en la principal moneda de negociación en Hyperliquid y desplazó a USDH, una stablecoin competidora que precisamente quería mantener los intereses dentro de la plataforma. Para Coinbase, eso supuso un papel más fuerte en la distribución de USDC, al tiempo que también conserva los propios depósitos subyacentes.
Más que solo comisiones de negociación
A mediados de 2025, según Grayscale, más del 90% de los ingresos de Hyperliquid seguían procediendo de sus propias comisiones de negociación. En septiembre, esa proporción había bajado al 64%, porque también terceros ofrecen futuros sobre, entre otros, plata, petróleo y acciones pre-IPO, cediendo hasta la mitad de las comisiones. Grayscale calificó esto como un modelo de ingresos externalizado y estimó que el mes pasado generó 38 millones de dólares (34 millones de euros).
Este cambio es relevante para el mercado cripto en general, porque Hyperliquid muestra cómo un exchange basado en blockchain puede obtener ingresos de los intereses de stablecoin y de mercados externos, no solo del comercio al contado o de derivados. Para los seguidores europeos de las criptomonedas, resulta especialmente interesante que el flujo de ingresos se mueva menos directamente con el sentimiento en el mercado bajista, aunque la escala sigue dependiendo del volumen de USDC que pase por la plataforma.
HYPE también se beneficia
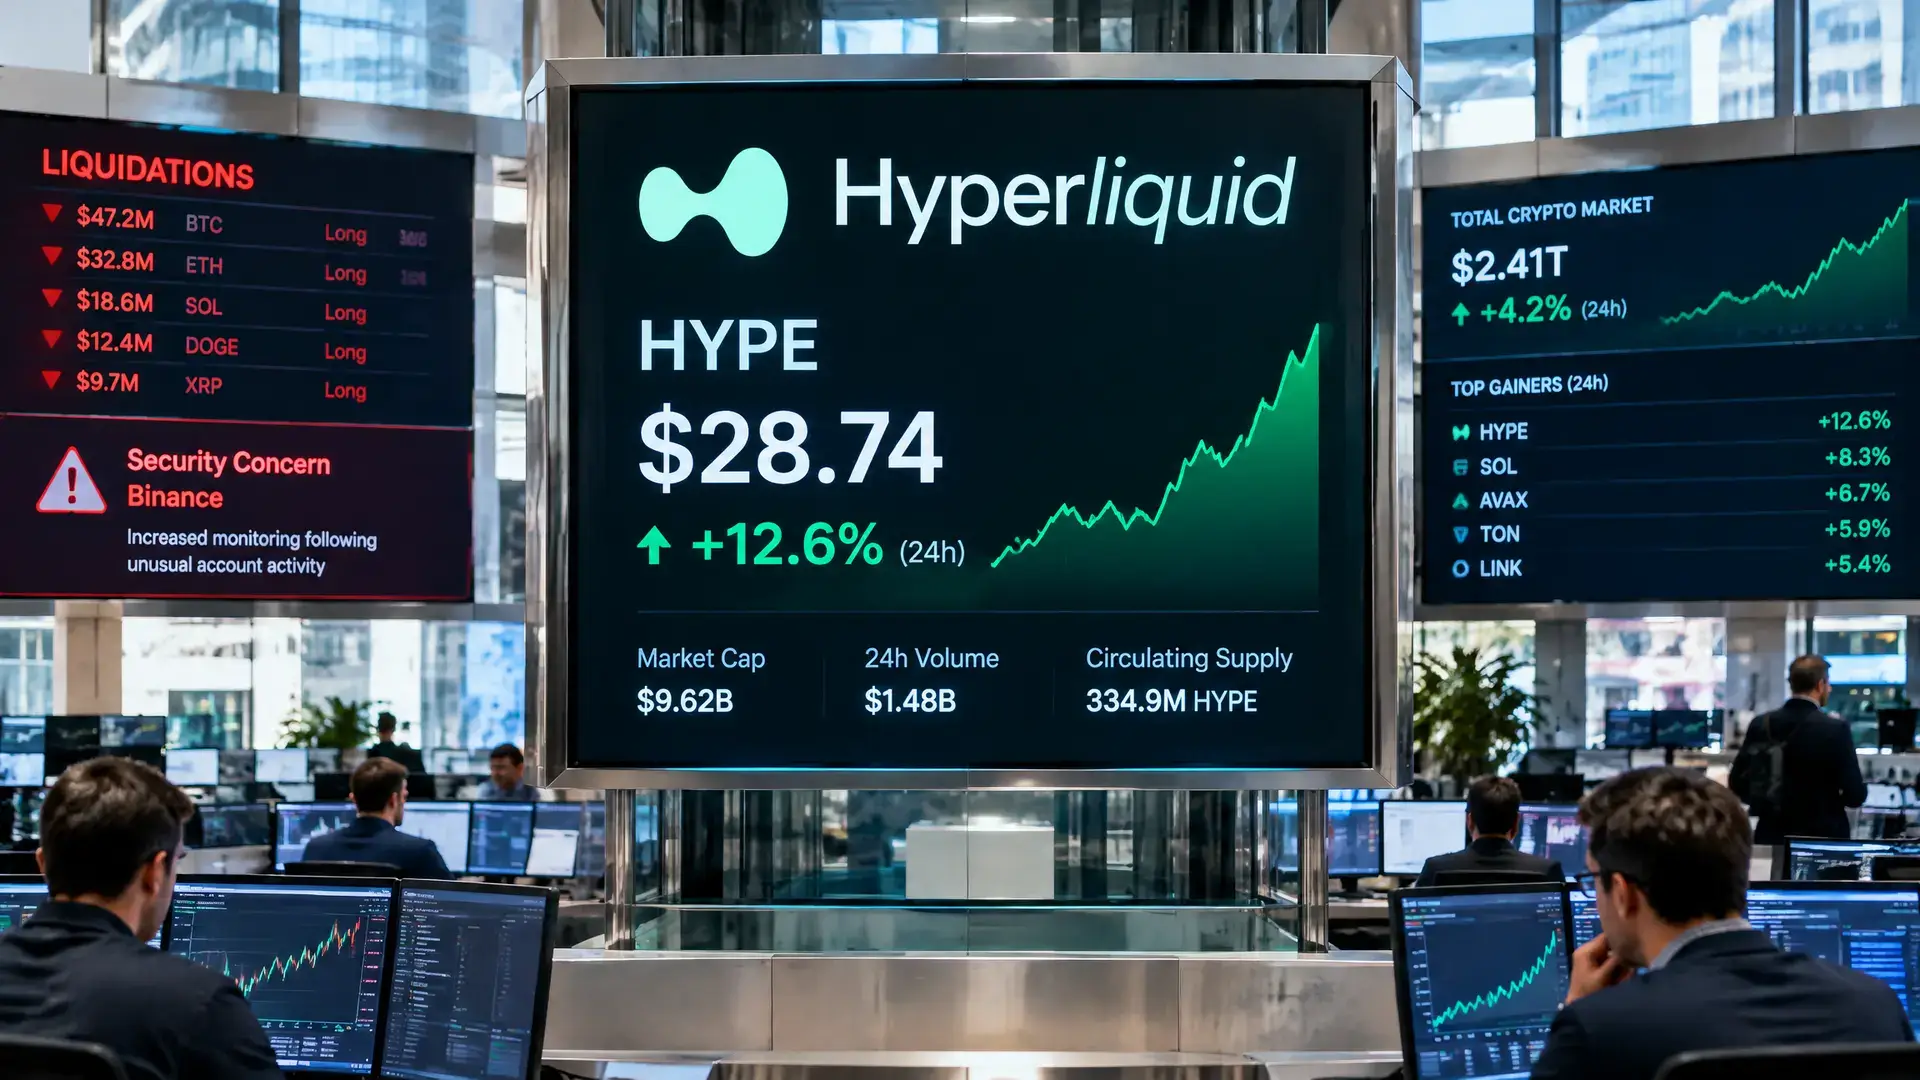
Según un informe anterior de Grayscale, el 99% de las comisiones de Hyperliquid va a un fondo que compra y quema HYPE, de forma similar a una recompra de acciones. Los ingresos por intereses del acuerdo con Coinbase también se destinan a ese mecanismo. Grayscale sí señala que no asigna valor a la parte de Coinbase en esta estructura.
El momento es llamativo, porque el propietario de la Bolsa de Nueva York y la matriz de Kraken dieron esta semana pasos para hacer Hyperliquid más accesible para los traders estadounidenses. Eso coincidió con una subida de HYPE el miércoles, pero Grayscale no vincula directamente ese movimiento con el acuerdo de intereses.