

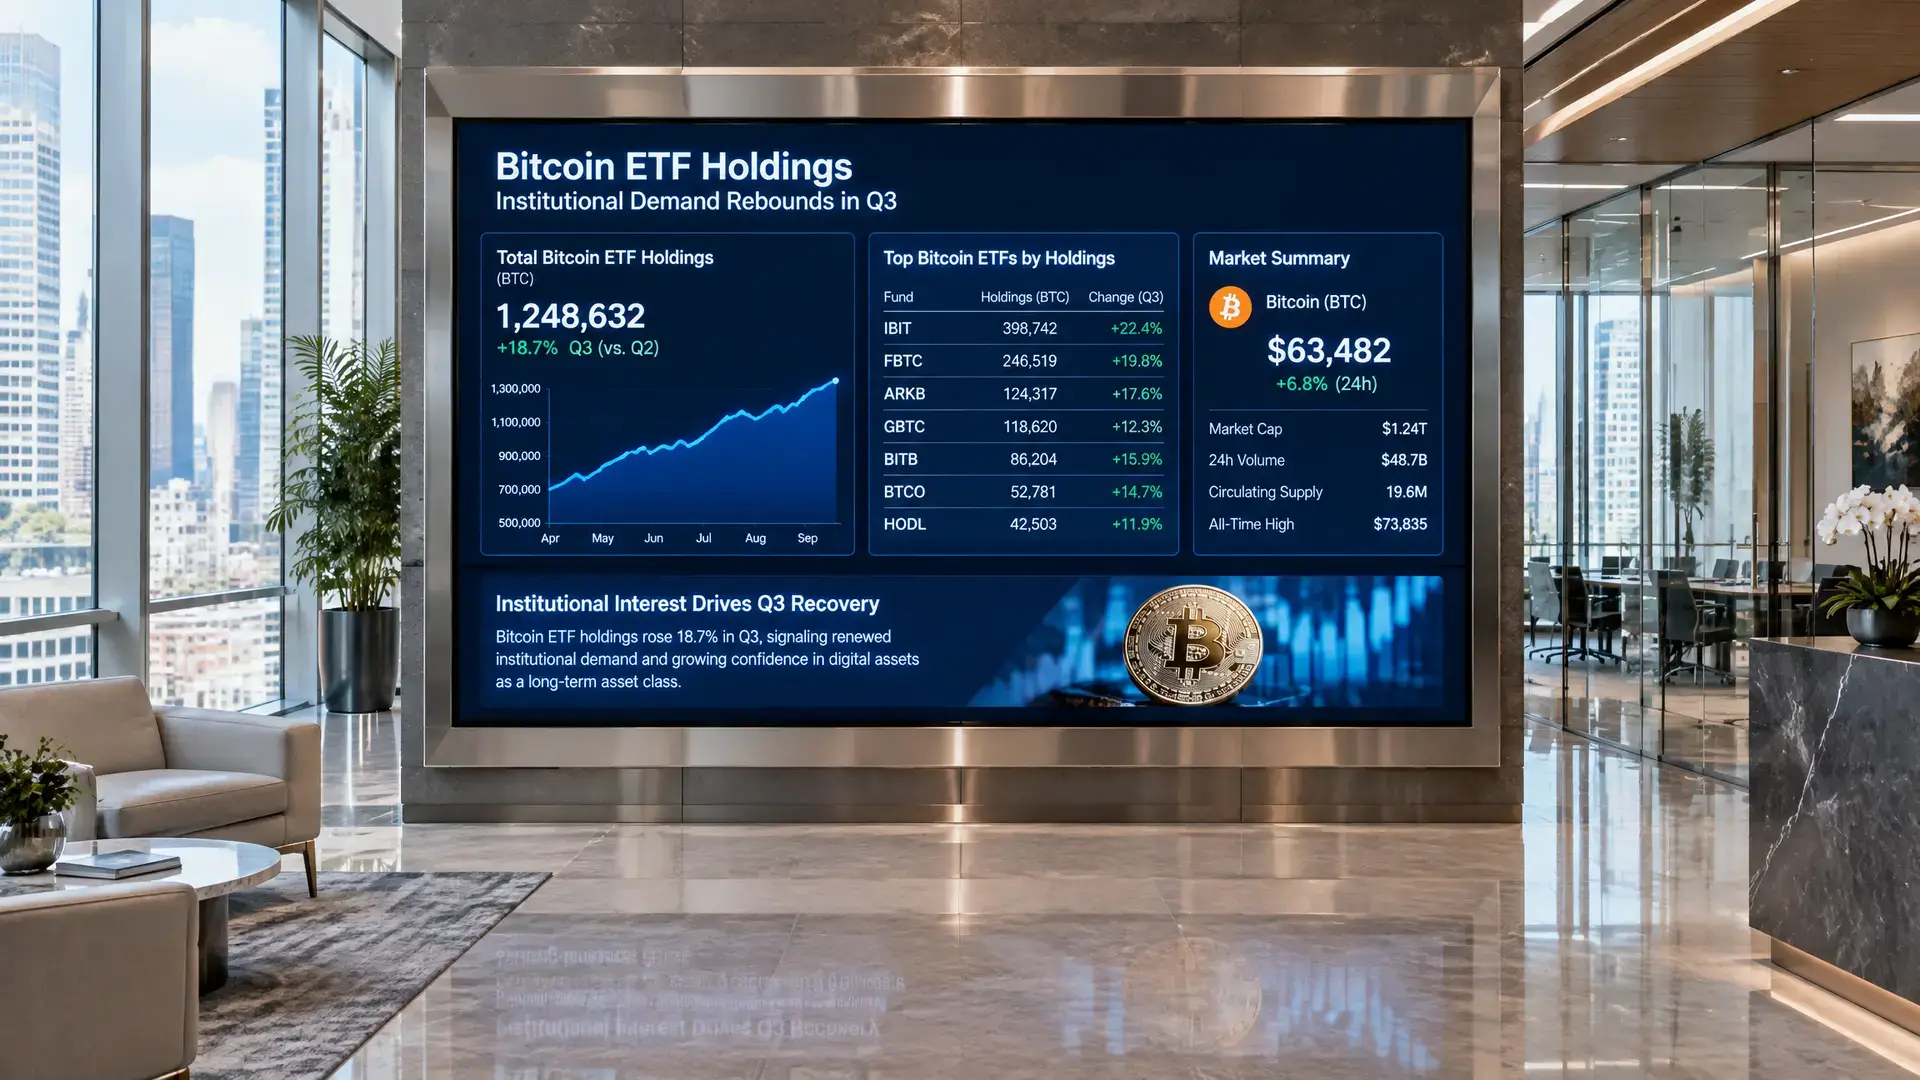
La demanda institucional de fondos de Bitcoin se recupera en el tercer trimestre
Galaxy Research observa de nuevo entradas netas en los fondos spot de Bitcoin de Estados Unidos tras nueve meses, sobre todo a través de wealth platforms y brokerages. Wells Fargo aumentó con fuerza su posición; sin embargo, no todas las compras reflejan una demanda directa de clientes.
Puntos clave
- Los inversores institucionales compraron en el tercer trimestre 49.229 Bitcoin netos a través de fondos spot de Bitcoin de Estados Unidos, por un valor de aproximadamente 4,11 mil millones de dólares.
- Las wealth platforms fueron las mayores compradoras y añadieron un récord de 24.838 Bitcoin; ahora poseen el 40,5% de todas las participaciones de fondos declaradas.
- Galaxy advierte que no todas las compras reflejan una demanda real de clientes, porque algunos aumentos pueden ser sobre todo actividad de dealers o basis trades.
Los inversores institucionales volvieron a comprar netamente en el tercer trimestre en fondos spot de Bitcoin de Estados Unidos, tras nueve meses en los que vendieron en términos netos. Según Galaxy Research, la compra neta ascendió a 49.229 Bitcoin, por un valor de aproximadamente 4,11 mil millones de dólares (3,7 mil millones de euros) al tipo de cambio del 30 de septiembre. Con ello, fue la mayor compra trimestral desde el segundo trimestre de 2025.
Las wealth platforms marcan el ritmo
La mitad de esa oleada compradora procedió de entidades que gestionan dinero para clientes con alto patrimonio. Galaxy señala que este grupo posee ahora el 40,5% de todas las participaciones declaradas en fondos de Bitcoin, el nivel más alto desde que los fondos se lanzaron a comienzos de 2024. Según el informe de investigación, este es el principal desarrollo del trimestre.
La mayor contribución llegó de las wealth platforms, un grupo que va desde pequeñas firmas de asesoramiento hasta grandes brokerages. En el trimestre añadieron un récord de 24.838 Bitcoin. Wells Fargo destacó con un aumento de 14.636 Bitcoin hasta 30.553, la mayor posición que Galaxy observa en su desglose 13F. Según el informe, alrededor del 85% de esa cifra se encuentra en las divisiones de asesoramiento y brokerage del banco, por lo que se trata sobre todo de dinero de clientes.
No todas las compras son iguales
Galaxy también señala que no todos los aumentos en las declaraciones significan lo mismo. Bank of America añadió 7.201 Bitcoin, pero aproximadamente el 90% de esa cifra está en actividades de dealer y trading. Por ello, la firma de investigación interpreta ese incremento principalmente como posicionamiento de dealer y no como demanda de clientes de gestión patrimonial.
Los hedge funds también compraron, pero eso no siempre implica una apuesta directa por subidas de precio. En las declaraciones 13F solo figuran las participaciones que posee una entidad, no las posiciones cortas ni muchos derivados. Por tanto, parte de esas compras puede encajar con la llamada basis trade, en la que un fondo compra participaciones de fondos spot de Bitcoin y, al mismo tiempo, vende futuros para aprovechar la diferencia entre ambos.
Por qué esto es relevante para los inversores
Las cifras muestran hasta qué punto Bitcoin sigue canalizándose a través del mundo de la inversión tradicional. Los fondos spot de Bitcoin cotizan en bolsa y, por ello, son accesibles mediante una cuenta de valores habitual, algo relevante para los seguidores europeos de las criptomonedas, ya que la demanda procedente de carteras profesionales es cada vez más visible. Galaxy señala, no obstante, que las declaraciones posteriores ya muestran una imagen distinta: el 16 de noviembre, los fondos mantenían 38.531 Bitcoin menos que el 30 de septiembre, mientras que el precio de Bitcoin, según el informe, cayó de 83.580 dólares (76.000 euros) a 64.943 dólares (59.100 euros).
El mercado en general también mostró en el mismo periodo lo rápido que pueden cambiar los flujos de dinero institucional. En una fase reciente de salidas de ETF, las ventas volvieron a aumentar, lo que subraya la sensibilidad de estos fondos al sentimiento macroeconómico y al apetito por el riesgo.