América Latina afronta la verdadera pregunta sobre las stablecoins
En América Latina, la política sobre stablecoins gira menos en torno a USDC o USDT que a dónde se encuentran las reservas en dólares. Argentina, Brasil y México buscan reglas que protejan los flujos de capital y la soberanía monetaria.
Puntos clave
- En América Latina, el debate sobre las stablecoins gira sobre todo en torno a dónde se mantienen las reservas en dólares detrás de los tokens.
- Para los usuarios de la región, la vinculación al dólar es más importante que qué stablecoin gane, siempre que el gestor de las reservas siga siendo solvente.
- Argentina, Brasil y México muestran que las stablecoins son cada vez más importantes para los pagos, el ahorro y la regulación.
Washington debate sobre todo quién puede emitir una stablecoin, qué debe haber detrás y cómo se controla. En América Latina, la cuestión es distinta. Allí importa menos quién gane entre USDC y USDT, y más dónde se mantienen realmente los dólares detrás de esos tokens.
Una pregunta distinta a la de Washington
Para los usuarios de Buenos Aires, Bogotá o Ciudad de México, a menudo importa poco qué token en dólares gane, siempre que la vinculación con el dólar se mantenga y la entidad que gestiona las reservas siga siendo solvente. Esa es una gran diferencia con el debate estadounidense, donde la Reserva Federal y la OCC se fijan sobre todo en quién puede hacer esa promesa y bajo qué normas.
La región, por tanto, intenta resolver un problema distinto: el acceso a una moneda que los gobiernos locales no emiten por sí mismos. Eso convierte a las stablecoins vinculadas al dólar no solo en un producto cripto, sino también en un medio práctico de pago y ahorro en economías donde la moneda fuerte sigue siendo escasa.
Reservas fuera de la frontera
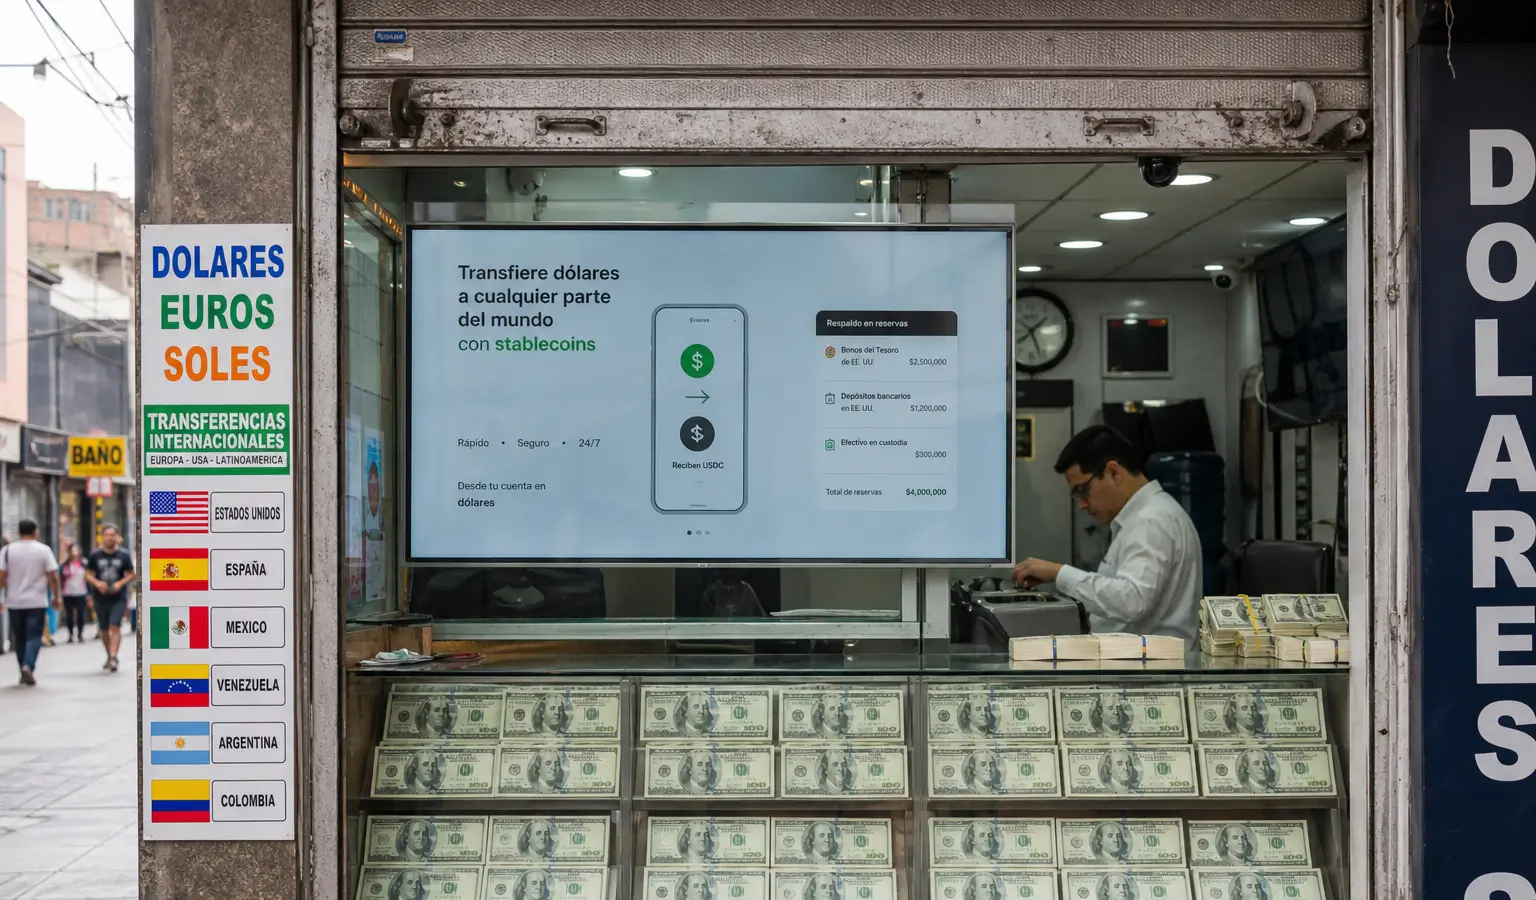
La cuestión central pasa así a ser dónde debe estar el respaldo de esos dólares. Un dólar en una cuenta de reservas en Nueva York no funciona en la pantalla de un usuario de forma distinta a un dólar en Buenos Aires o São Paulo, pero para los supervisores esa diferencia es importante. El dinero que está en el extranjero es menos accesible de forma directa para el sistema financiero local si aumenta la presión.
Esa tensión ya es visible en la región. Argentina sigue siendo el mercado cripto más dolarizado de la región por volumen de negociación, mientras que en Brasil el volumen institucional de stablecoins, según los datos aportados, pasó del 5% de los flujos cripto locales en 2024 al 84% en 2025. Además, en México hay sobre la mesa un proyecto de ley para regular las stablecoins vinculadas al peso.
El Banco de Pagos Internacionales ya advirtió anteriormente que una adopción amplia de stablecoins vinculadas al dólar puede debilitar los controles de capital y afectar la soberanía monetaria en los mercados emergentes. El FMI también ha pedido un enfoque internacional coordinado, precisamente para preservar la estabilidad financiera sin frenar el espacio para la innovación.
Por qué esto también afecta a Europa
Para los seguidores europeos del sector cripto, este debate muestra lo distintas que pueden ser las normas sobre stablecoins según la región. En América Latina, no solo se trata de la supervisión del emisor, sino también de si las reservas deben mantenerse en el ámbito local, en el extranjero o en un modelo mixto. Eso hace que la regulación de las stablecoins esté allí más directamente vinculada a los flujos bancarios, las remesas y el margen de maniobra de la política que en muchos otros mercados.
Mientras tanto, la región busca sus propios marcos para integrar las stablecoins en el sistema financiero. Esto puede ser relevante para los supervisores europeos y las empresas cripto que observan cómo evoluciona el uso de tokens en dólares fuera de Estados Unidos, especialmente ahora que la demanda de pagos transfronterizos rápidos y baratos sigue creciendo en varios mercados.