Taurus ve tres obstáculos para los bancos en el ledger de Swift
El ledger de Swift puede respaldar pagos en tiempo real, pero los bancos aún deben construir por su cuenta la infraestructura de wallets, custodia y tokenización. Taurus ve sobre todo una conexión con las infraestructuras de pago existentes, no un sustituto de ellas.
Puntos clave
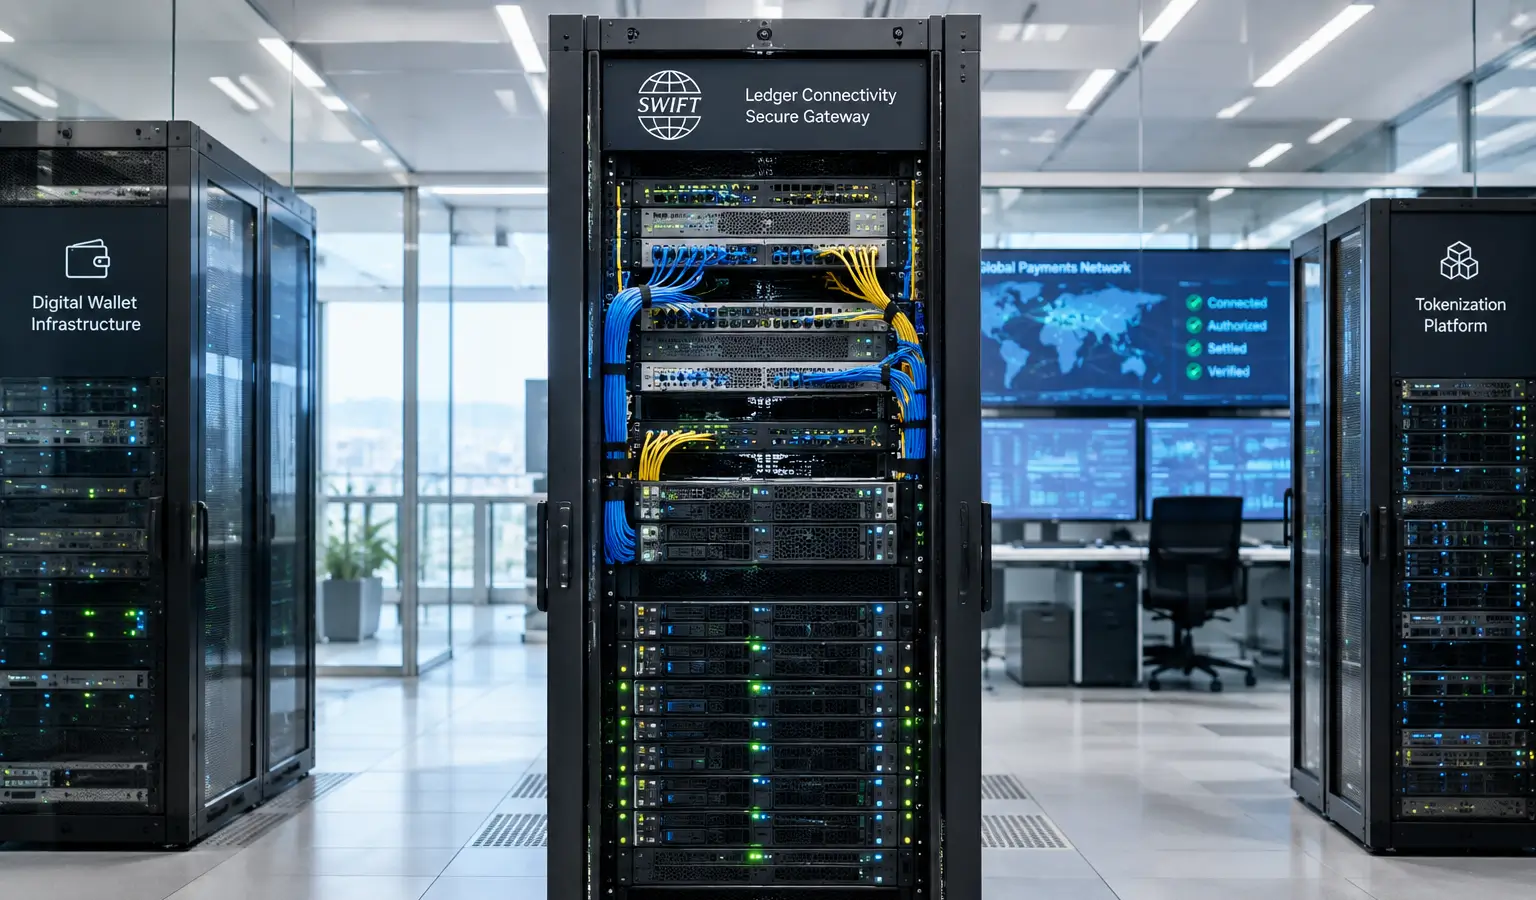
- El nuevo ledger blockchain de Swift puede respaldar pagos en tiempo real, pero los bancos siguen necesitando su propia infraestructura digital para conectarse.
- El director ejecutivo de Taurus, Lamine Brahimi, menciona tres requisitos: un ledger permissioned, funcionalidad de wallets y tokenización con smart contracts.
- Swift informó de transacciones en vivo con depósitos tokenizados, entre ellas una transacción interbancaria de HSBC y Standard Chartered y un pago de fin de semana de DBS y Citi.
El nuevo ledger blockchain de Swift puede respaldar pagos en tiempo real, pero los bancos siguen necesitando su propia infraestructura digital para conectarse a él. Según el director ejecutivo de Taurus, Lamine Brahimi, esto implica un ledger permissioned, funcionalidad de wallets y tokenización con smart contracts.
Siguen siendo necesarias tres capas
Brahimi, cofundador y socio gerente de la empresa de custodia y tokenización Taurus, dijo en una entrevista que hoy un banco no puede simplemente conectarse al ledger de Swift. La entidad debe contar primero con sistemas propios que permitan emitir, gestionar y custodiar depósitos tokenizados.
Según él, el ledger de Swift funciona sobre todo como una capa de orquestación. Esta debe ayudar a las entidades a mover depósitos tokenizados las 24 horas del día a través de las fronteras, mientras que la liquidación final sigue realizándose a través de las infraestructuras de pago existentes. Swift no sustituye así los sistemas internos de los bancos, sino que los conecta entre sí.
Swift da el paso hacia las transacciones en vivo
Swift informó en julio de que 17 bancos se estaban preparando para transacciones en vivo con depósitos tokenizados. Con ello, la red dio un primer paso visible para modernizar su sistema de mensajería bancaria, que desde los años 70 desempeña un papel central en el sistema financiero tradicional.
En agosto, HSBC y Standard Chartered realizaron la primera transacción interbancaria en vivo a través del ledger de Swift. Después, DBS y Citi efectuaron un pago transfronterizo en dólares durante el fin de semana, que se completó en minutos en lugar de en un máximo de dos días laborables.
Brahimi dijo que la tecnología adicional no supone necesariamente un gran obstáculo para los bancos que ya emiten o gestionan activos digitales. Sin embargo, deja claro que los depósitos tokenizados siguen siendo sobre todo un producto institucional, porque ambas partes de la transacción necesitan los mismos estándares y sistemas compatibles. También la conexión de IBM con el ledger de Swift muestra que, además de la propia red, los bancos necesitan sobre todo la capa de software adecuada para poder gestionar este tipo de pagos.
Por qué esto importa para Europa
El debate encaja en un movimiento europeo más amplio en torno al dinero tokenizado y a una infraestructura de pagos más moderna. El Banco de Pagos Internacionales ya había instado antes a los bancos centrales a integrar la tecnología tokenizada en el sistema financiero, mientras que el Banco Central Europeo ya trabaja en conexiones entre plataformas DLT y TARGET. Para los bancos europeos, el enfoque de Swift muestra que el paso hacia los depósitos tokenizados no depende solo de una red, sino también de los sistemas que la respaldan.