Los cat bonds tokenizados apuntan al vacío asegurador tras los desastres
Harneys y dropRWA quieren tokenizar cat bonds para atraer capital hacia riesgos de desastres, como inundaciones y tifones en Asia-Pacífico. La estructura debe cumplir las normas sobre valores, seguros y protección de los inversores.
Puntos clave
- Harneys y dropRWA quieren emitir a comienzos del próximo año cat bonds tokenizados para riesgos de desastres difíciles de asegurar.
- El mercado de cat bonds crece con fuerza, mientras los desastres naturales causan en todo el mundo muchos más daños de los que cubren las aseguradoras.
- La tokenización debe permitir inversiones más pequeñas, pero la estructura seguirá sujeta a normas sobre valores, seguros y protección de los inversores.
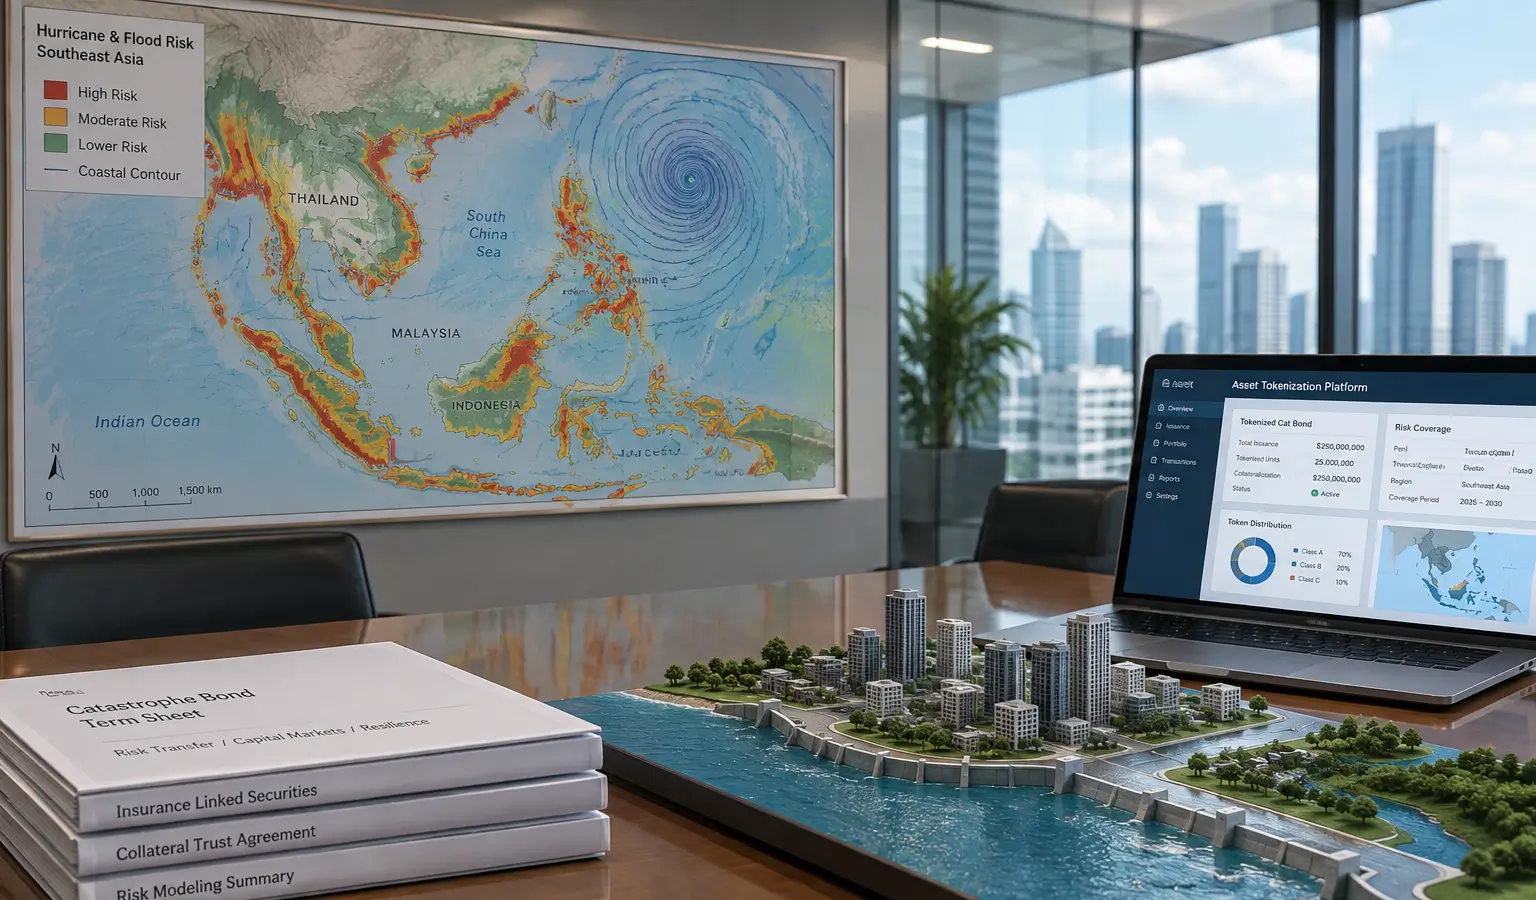
Harneys y la plataforma de tokenización dropRWA quieren emitir a comienzos del próximo año cat bonds tokenizados. Cada token representará la propiedad jurídica de un cat bond. Con ello, las partes buscan captar capital para riesgos de desastres que son difíciles de asegurar.
La medida llega en un momento en que el mercado de cat bonds ya está creciendo con fuerza. Según Swiss Re, las pérdidas económicas por desastres naturales ascendieron el año pasado a 220.000 millones de dólares (197.000 millones de euros), mientras que las aseguradoras solo cubrieron 107.000 millones de dólares (95.700 millones de euros) de esa cifra. Al mismo tiempo, en junio había 65.600 millones de dólares (58.700 millones de euros) en cat bonds en circulación y la nueva emisión del segundo trimestre alcanzó 11.300 millones de dólares (10.100 millones de euros), la cifra trimestral más alta registrada, según Artemis.
Gran vacío en la cobertura
Especialmente en regiones con mucho riesgo, una gran parte de los daños sigue sin asegurarse. En Asia-Pacífico, el 91% de los daños por desastres quedó sin cobertura en 2023, según la OCDE. La organización también señaló que los datos limitados sobre reclamaciones y los modelos complejos de desastres dificultan que aseguradoras y reaseguradoras valoren correctamente la cobertura, especialmente en zonas de alto riesgo.
Henry Tucker, director ejecutivo del grupo asegurador especializado Hearns, afirmó que la estructura tokenizada no convierte el seguro de desastres en una inversión minorista convencional. El capital queda totalmente comprometido para cubrir un riesgo asegurador delimitado. Según él, no se trata de apostar por la pérdida ajena, sino de financiar un riesgo concreto.
Por qué importa la tokenización
Las partes contemplan una estructura que podría permitir participaciones económicas más pequeñas, aunque seguiría teniendo que cumplir las normas sobre valores, seguros y protección de los inversores. Esto es relevante para un mercado que tradicionalmente ha estado abierto sobre todo a fondos especializados y grandes instituciones, con una inversión mínima que a menudo asciende a 250.000 dólares (223.600 euros) o más.
Tucker citó especialmente la cobertura contra inundaciones y la protección frente a tifones en el sudeste asiático como ejemplos de riesgos difíciles de colocar en reaseguradoras tradicionales. Según él, una estructura tokenizada puede ayudar a captar capital para un único riesgo claramente delimitado, con supuestos fijados de antemano y un rendimiento asociado para los inversores.
Relevancia para los lectores europeos
Para los lectores europeos de cripto y finanzas, esto muestra cómo una infraestructura similar a la blockchain también se utiliza fuera del mercado cripto clásico. Aquí la tokenización se emplea para un instrumento de inversión directamente vinculado al riesgo asegurador, no a la especulación sobre el precio de un token. Eso hace que el debate sea especialmente relevante para quienes observan nuevas formas de formación de capital, supervisión y acceso a los mercados institucionales.
Ya existe un ejemplo práctico de cat bonds en el sector público. El Banco Mundial estructuró en mayo una emisión de 200 millones de dólares en cobertura contra huracanes para Jamaica, tras una operación anterior que pagó después del huracán Melissa en 2025. La ministra de Finanzas de Jamaica, Fayval Williams, calificó entonces los cat bonds como una parte importante del acceso al mercado de capitales dentro de la estrategia de resiliencia del país.