BloFin voit cinq couches pour la prochaine bull market crypto
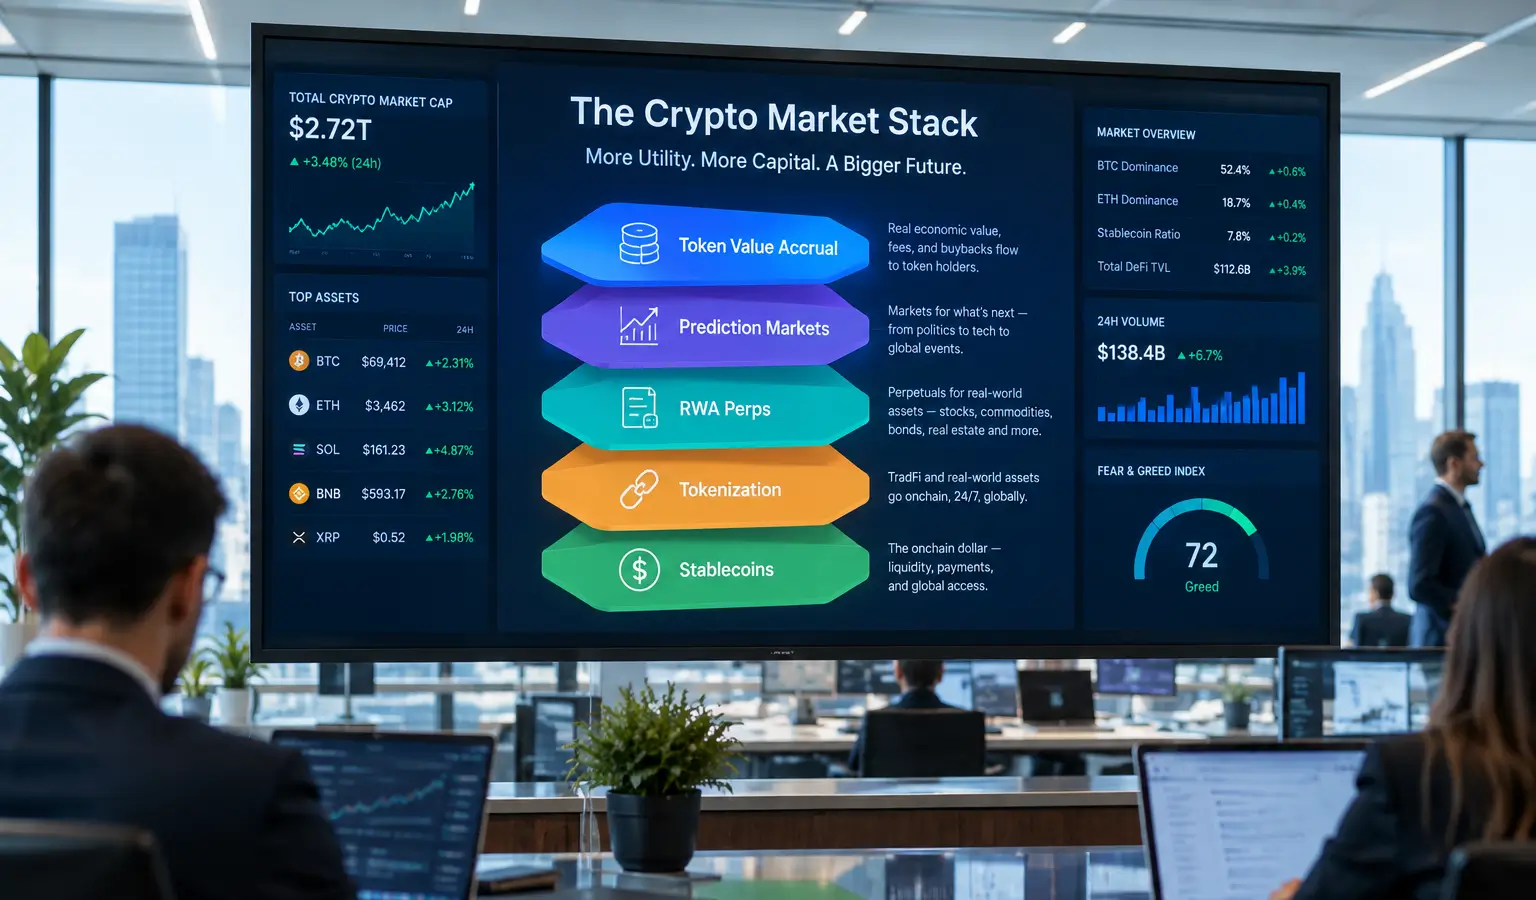
BloFin considère les stablecoins, la tokénisation et les RWA comme les briques d’un cycle crypto plus large. Selon l’étude, la tokenomics et le value accrual doivent aussi désormais faire remonter de la valeur vers les détenteurs.
À retenir
- BloFin Research estime que la prochaine bull market reposera sur cinq couches : stablecoins, tokénisation, RWA perps, marché de prédictions et token value accrual.
- Les stablecoins se développent comme couche de paiement et de règlement, tandis que les actions américaines tokenisées rapprochent l’infrastructure crypto du marché boursier traditionnel.
- Selon BloFin, le token value accrual est crucial, car l’utilisation d’un protocole ne crée de la valeur pour les détenteurs de tokens qu’au travers de buybacks, burns, distributions ou de la croissance de la trésorerie.
Le marché des cryptomonnaies a progressé de près de 7% en septembre 2026 et plusieurs grands tokens ont atteint des plus hauts sur plusieurs mois. Pourtant, selon BloFin Research, la question n’est pas seulement de savoir s’il s’agit d’une nouvelle bull market, mais surtout ce qui rend ce cycle différent. Bitcoin a entre-temps grimpé à son plus haut niveau depuis janvier, tandis que les taux américains sont restés élevés et que le Sénat n’a pas fait avancer le CLARITY Act.
Cinq couches plutôt qu’un seul récit
Selon BloFin Research, la prochaine bull market ne sera pas portée par une seule tendance dominante, comme Bitcoin en tant qu’argent numérique, les smart contracts, la DeFi ou les NFT. Lors des cycles précédents, les nouveaux capitaux restaient surtout à l’intérieur de la crypto, avec des flux de fonds d’un token à l’autre. Cette fois, le bureau de recherche voit au contraire cinq couches capables de donner à la crypto un rôle plus large.
Ces couches sont les stablecoins, la tokénisation, les RWA perps, le marché de prédictions et le token value accrual. Ensemble, elles pourraient faire de la crypto non plus un espace fermé, mais un système parallèle aux marchés traditionnels.
Les stablecoins et la tokénisation poursuivent leur croissance
Dans cette vision, les stablecoins constituent la couche de liquidité. BloFin Research souligne qu’ils sont de plus en plus utilisés en dehors du trading crypto, notamment pour les paiements. Visa a indiqué plus tôt que le règlement annuel en stablecoins atteignait un rythme annualisé de plus de 20 milliards de dollars (17,5 milliards d'euros), soit plus de quinze fois plus qu’un an auparavant. Mastercard a également annoncé en juin des projets visant à étendre le règlement avec des stablecoins, afin d’offrir davantage de flexibilité aux émetteurs et aux acquéreurs dans la manière de régler les transactions.
La tokénisation fournit la couche d’actifs. La SEC a récemment approuvé un changement important, permettant de négocier des actions américaines tokenisées via des plateformes blockchain. Cela rapproche l’infrastructure crypto du marché boursier américain, qui pèse 75 billions de dollars (65,7 billions d'euros). Selon les données de marché fournies, le marché RWA on-chain a atteint 34,18 milliards de dollars (30 milliards d'euros) le 15 septembre, en hausse de 85,2% depuis le début de l’année. Cette croissance se concentre surtout dans les obligations, les money market funds et les actions tokenisées.
Pourquoi cela compte pour l’Europe
Pour les observateurs européens de la crypto, cela est pertinent car la frontière entre la crypto et les marchés traditionnels continue de s’estomper. Si les stablecoins sont davantage utilisés pour le règlement et que les actions tokenisées deviennent plus largement accessibles, cela peut aussi influencer la manière dont les investisseurs européens perçoivent l’infrastructure crypto et les produits financiers réglementés côte à côte. Cela montre aussi que le débat sur la crypto ne porte plus seulement sur les tokens, mais aussi sur les rails par lesquels circulent l’argent et les titres financiers.
La valeur doit aussi revenir aux détenteurs
La dernière couche est peut-être la plus importante selon BloFin Research : le token value accrual. Il s’agit de savoir comment l’utilisation d’un protocole finit par créer de la valeur pour les détenteurs de tokens. Cela peut passer par des buybacks, des burns, des distributions ou la croissance de la trésorerie, mais sans un tel mécanisme, le lien entre activité et token reste faible.
Le bureau de recherche cite Hyperliquid, Uniswap et Aave comme exemples de modèles différents. Hyperliquid brûle du HYPE racheté avec les frais de trading, tandis qu’Uniswap relie les frais du protocole à des burns de UNI. Aave laisse les revenus affluer vers la DAO, qui peut utiliser ces fonds pour des buybacks d’AAVE. Dans le même temps, les dépenses de buyback ont atteint cette année un record de 638 millions de dollars (559 millions d'euros) jusqu’à fin août, Hyperliquid et Pump.fun représentant à eux deux près de 90% de ce total.
BloFin Research avertit toutefois que tout n’est pas encore au même stade. L’infrastructure de paiement par les agents IA progresse plus vite que son utilisation, et la valeur des equity perps dépend fortement de la liquidité. Des marchés peu profonds peuvent encore y produire des signaux peu fiables ou manipulés.