La BCE lance Pontes pour le règlement d’actifs tokenisés
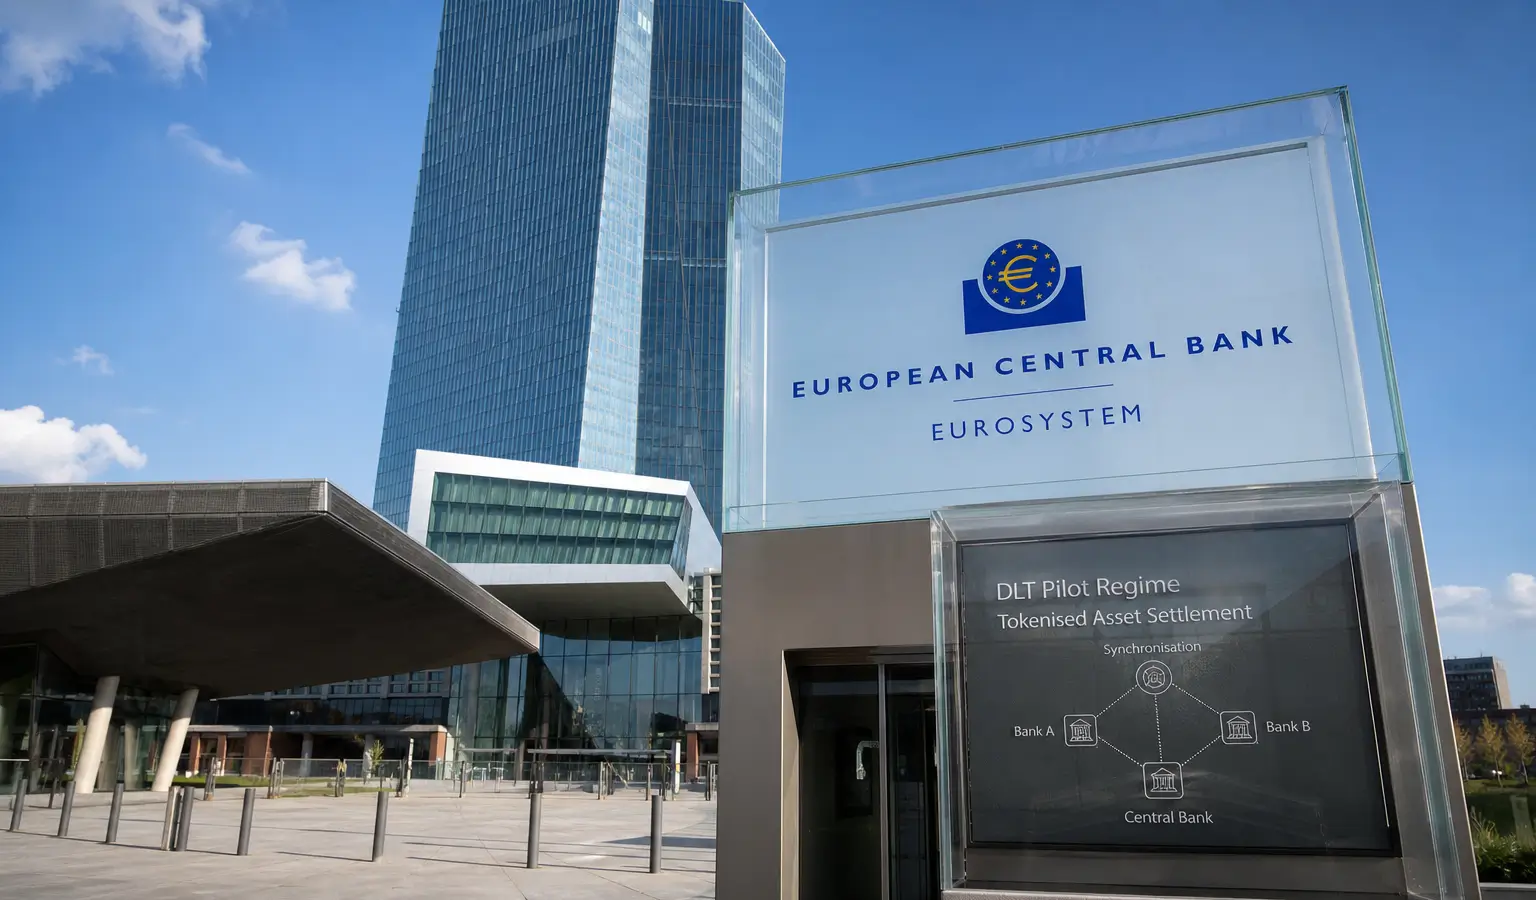
Pontes relie des plateformes de registre distribué aux TARGET Services, afin que les banques puissent régler des obligations et des fonds tokenisés en monnaie de banque centrale. La BCE veut ainsi devenir moins dépendante des stablecoins et des solutions privées de règlement.
À retenir
- La BCE a lancé Pontes, une plateforme permettant aux banques et aux institutions autorisées de régler des transactions d’actifs tokenisés en monnaie de banque centrale.
- Pontes relie des plateformes de registre distribué aux TARGET Services de l’Eurosystème et est destiné au règlement de gros tokenisé.
- L’euro numérique reste un projet distinct ; la BCE travaille par ailleurs à un pilote avec 36 banques et entreprises de paiement, qui doit démarrer en 2027.
La Banque centrale européenne a lancé Pontes, une plateforme permettant aux banques et à d’autres institutions financières autorisées de régler des transactions d’actifs tokenisés en monnaie de banque centrale. La BCE veut ainsi relier la partie cash de ce type de transactions à l’Eurosystème, au lieu de faire passer ce règlement entièrement par des stablecoins ou des dépôts bancaires commerciaux tokenisés.
Ce que fait Pontes
Pontes relie des plateformes de registre distribué aux TARGET Services de l’Eurosystème. Les banques participantes peuvent ainsi régler des transactions de gros tokenisées en monnaie de banque centrale. La plateforme n’est accessible qu’aux institutions financières autorisées et aux fournisseurs d’infrastructures de marché.
La BCE présente Pontes comme une première étape d’une stratégie plus large visant à maintenir la pertinence de la monnaie de banque centrale dans un marché financier de plus en plus tokenisé. Selon la banque centrale, la plateforme sera développée par étapes, en parallèle du projet Appia à plus long terme consacré à la tokenisation de gros.
Pourquoi cela compte
Pour les institutions financières européennes, le règlement des obligations tokenisées, des fonds et d’autres produits financiers constitue un point de blocage important. Sans règlement fiable du côté cash, le marché reste dépendant de solutions privées, alors que la BCE souhaite précisément offrir une option de banque centrale. Cela peut être pertinent pour les acteurs qui travaillent sur la finance tokenisée dans un cadre réglementé.
Cette étape s’inscrit aussi dans le débat plus large sur l’euro numérique. La BCE souhaite éventuellement être prête pour une première émission en 2029, si la législation lui en donne la possibilité en 2026. L’euro numérique de détail constitue un projet distinct, mais la banque centrale considère la montée des stablecoins privés adossés au dollar, comme USDT et USDC, comme un risque pour l’autonomie monétaire de l’Europe.
Ailleurs en Europe aussi, des infrastructures comparables sont en cours de développement. La BCE avait ainsi déjà indiqué qu’un réseau de dépôts tokenisés et le règlement on-chain pour les banques deviennent de plus en plus importants, même si la législation évolue encore.
L’euro numérique reste distinct
Lagarde a annoncé vendredi la mise en service de Pontes lors d’une réunion de l’Eurogroupe. Elle a décrit la plateforme comme un euro numérique pour les banques, afin qu’elles puissent effectuer entre elles des transactions avec des actifs tokenisés et la technologie de registre distribué.
La BCE a déjà sélectionné en juillet 36 banques et entreprises de paiement pour un pilote de l’euro numérique. Cet essai doit commencer au second semestre de 2027 et durer 12 mois. Des collaborateurs de la BCE et de 19 banques centrales nationales y seront également associés, ainsi que des commerçants sélectionnés. La banque centrale veut ainsi tester comment les paiements en ligne, hors ligne, en magasin et en e-commerce peuvent fonctionner dans la pratique.