L’Amérique latine se heurte à la vraie question des stablecoins
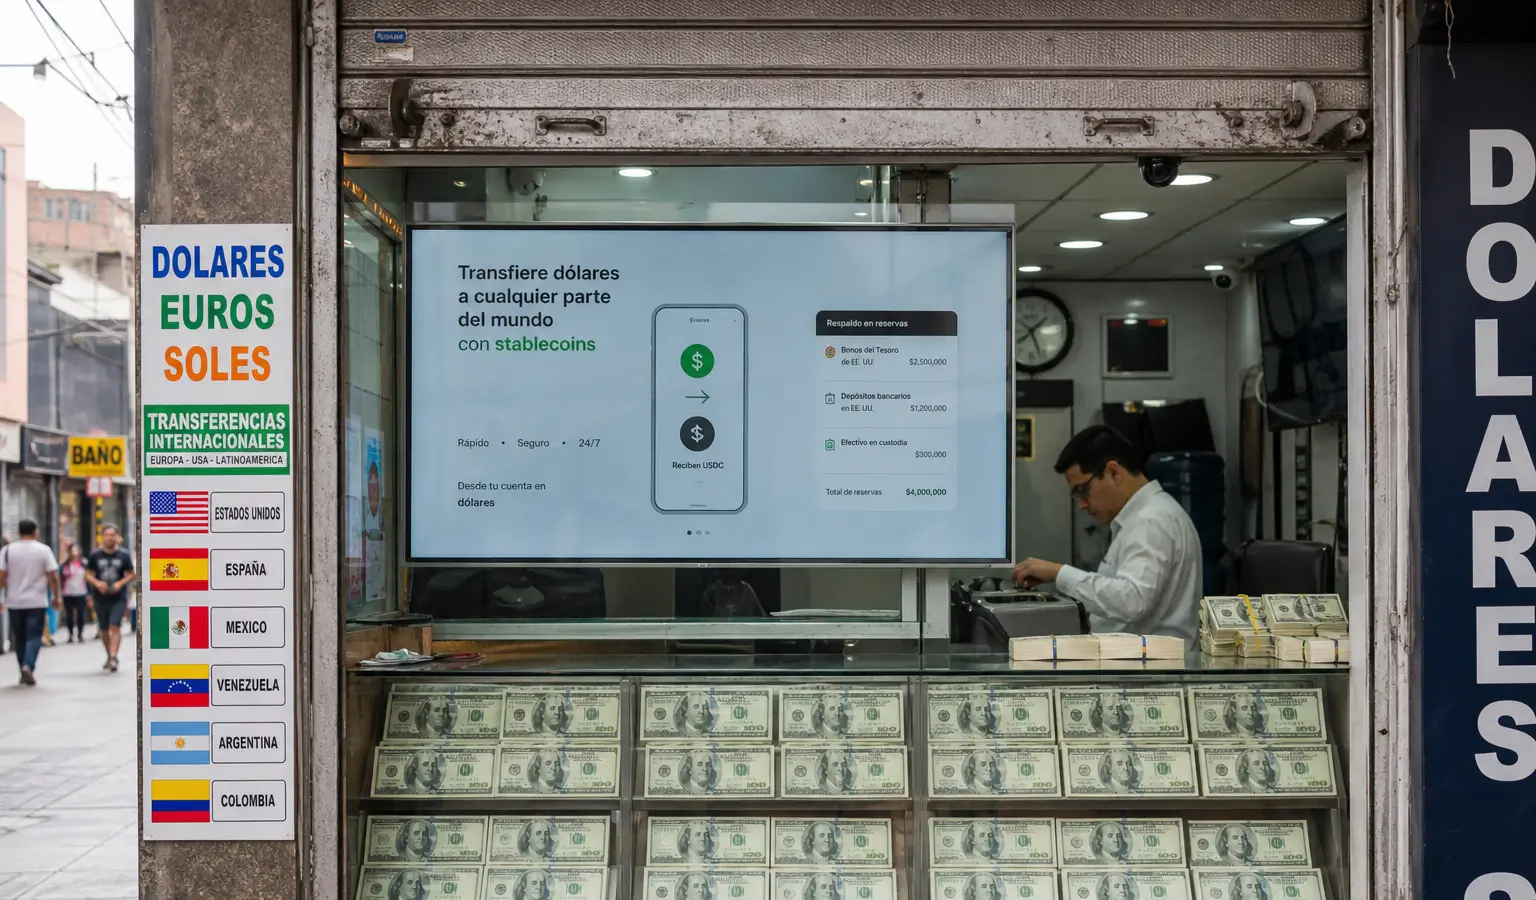
En Amérique latine, la politique relative aux stablecoins porte moins sur l’USDC ou l’USDT que sur l’endroit où sont détenues les réserves en dollars. L’Argentine, le Brésil et le Mexique cherchent ainsi des règles qui protègent les flux de capitaux et la souveraineté monétaire.
À retenir
- En Amérique latine, le débat sur les stablecoins porte surtout sur l’endroit où sont détenues les réserves en dollars derrière les tokens.
- Pour les utilisateurs de la région, l’ancrage au dollar compte davantage que le stablecoin qui l’emporte, tant que le gestionnaire des réserves reste solvable.
- L’Argentine, le Brésil et le Mexique montrent que les stablecoins prennent de plus en plus d’importance pour les paiements, l’épargne et la réglementation.
Washington débat surtout de savoir qui peut émettre un stablecoin, ce qu’il doit y avoir derrière et comment cela doit être contrôlé. En Amérique latine, la question est différente. Il s’agit moins de départager l’USDC et l’USDT que de savoir où sont réellement détenus les dollars derrière ces tokens.
Une question différente de celle de Washington
Pour les utilisateurs de Buenos Aires, de Bogota ou de Mexico, peu importe souvent quel token adossé au dollar l’emporte, tant que l’ancrage au dollar tient et que la partie qui gère les réserves reste solvable. C’est une grande différence avec le débat américain, où la Réserve fédérale et l’OCC examinent surtout qui peut faire cette promesse et selon quelles règles.
La région cherche donc à régler un autre problème : l’accès à une devise que les autorités locales n’émettent pas elles-mêmes. Cela fait des stablecoins adossés au dollar non seulement un produit crypto, mais aussi un moyen pratique de paiement et d’épargne dans des économies où les devises fortes restent rares.
Des réserves au-delà des frontières
La question centrale devient alors l’endroit où la couverture de ces dollars doit être détenue. Un dollar sur un compte de réserve à New York ne fonctionne pas différemment, à l’écran, d’un dollar à Buenos Aires ou à Sao Paulo, mais pour les régulateurs, la différence est importante. L’argent détenu à l’étranger est moins directement disponible pour le système financier local lorsque la pression augmente.
Cette tension est déjà visible dans la région. L’Argentine reste le marché cryptos le plus dollarisé de la région en termes de volume d’échanges, tandis qu’au Brésil, le volume institutionnel de stablecoins est passé, selon les chiffres fournis, de 5% des flux cryptos locaux en 2024 à 84% en 2025. Au Mexique, un projet de loi visant à réglementer les stablecoins adossés au peso est également sur la table.
La Banque des règlements internationaux avait déjà averti qu’une adoption généralisée des stablecoins adossés au dollar pourrait affaiblir les contrôles des capitaux et porter atteinte à la souveraineté monétaire dans les marchés émergents. Le FMI a lui aussi appelé à une approche internationale coordonnée, précisément pour préserver la stabilité financière tout en laissant de la place à l’innovation.
Pourquoi cela concerne aussi l’Europe
Pour les lecteurs européens de la crypto, ce débat montre à quel point les règles sur les stablecoins peuvent produire des effets différents selon les régions. En Amérique latine, il ne s’agit pas seulement de surveillance de l’émetteur, mais aussi de savoir si les réserves doivent être détenues localement, à l’étranger ou selon un modèle mixte. Cela rend la réglementation des stablecoins plus directement liée aux flux bancaires, aux remittances et à la marge de manœuvre politique que dans de nombreux autres marchés.
La région cherche entre-temps ses propres cadres pour intégrer les stablecoins dans le système financier. Cela peut être pertinent pour les régulateurs européens et les entreprises crypto qui observent l’évolution de l’usage des tokens adossés au dollar hors des États-Unis, d’autant plus que la demande de paiements transfrontaliers rapides et peu coûteux continue de croître sur plusieurs marchés.