Le banche puntano sulle stablecoin mentre regolamentazione e domanda crescono
Le banche negli Stati Uniti e in Europa stanno preparando i propri token, mentre GENIUS Act e MiCA fanno crescere la chiarezza. Nel frattempo, le stablecoin stanno diventando una rail di pagamento per i pagamenti B2B e quelli transfrontalieri.
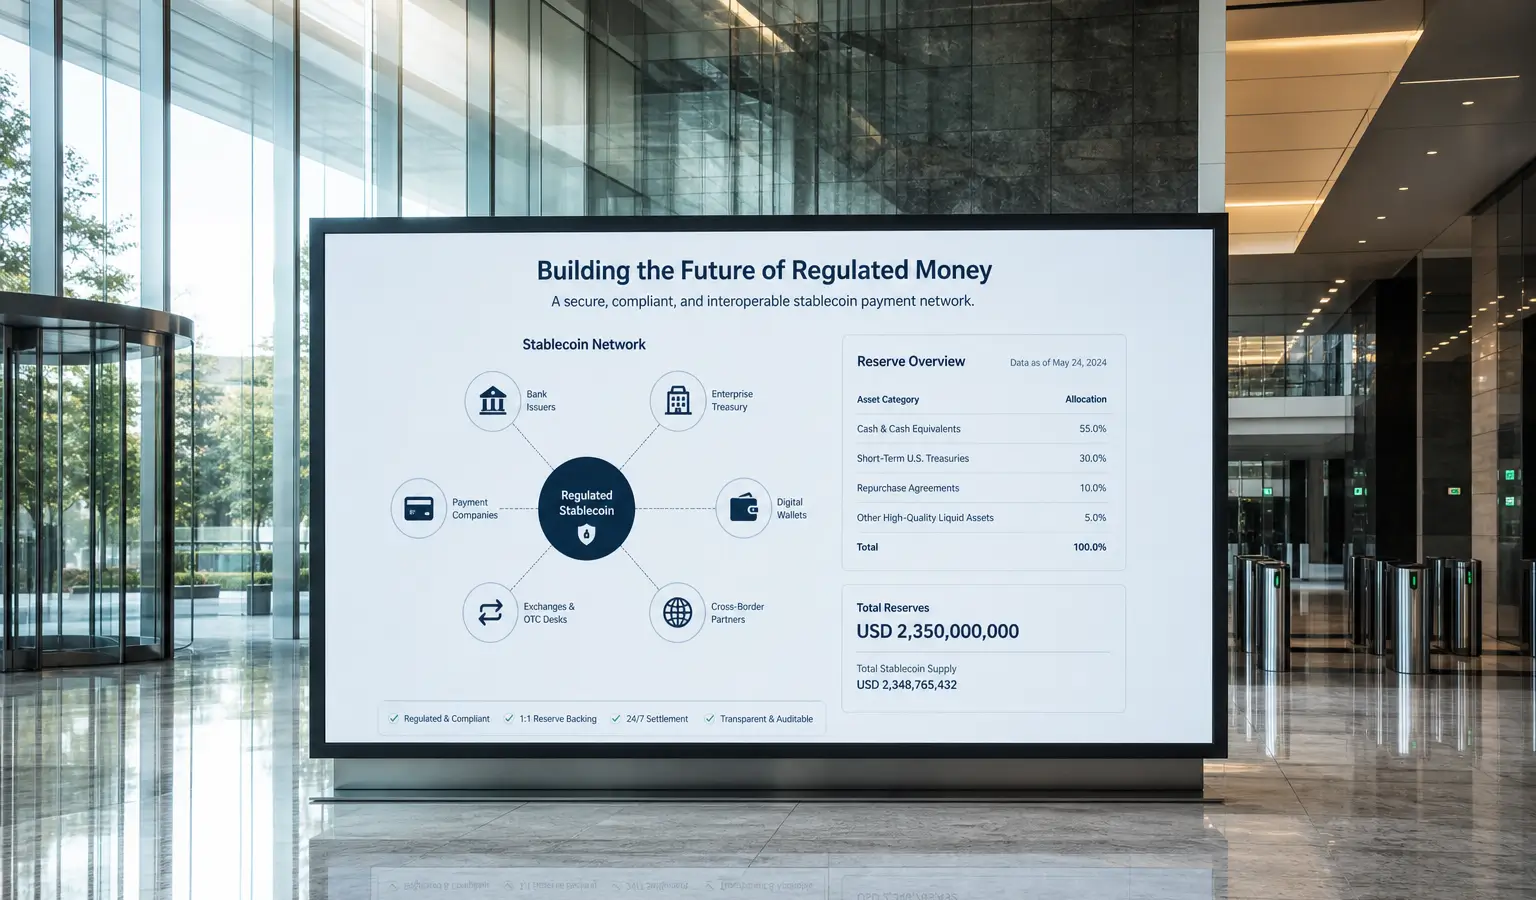
In breve
- Le stablecoin stanno passando da liquidità di trading a mezzo di pagamento per i trasferimenti transfrontalieri e per il regolamento aziendale.
- 21 istituzioni finanziarie vogliono creare nel 2026 una società per una stablecoin e lanciare nel 2027 un token in dollari, seguito da una versione in euro.
- La regolamentazione tramite GENIUS Act e MiCA sta portando ulteriormente le stablecoin dentro il sistema finanziario e rafforzando il ruolo delle banche.
Nel 2026 le banche guardano alle stablecoin in modo molto diverso. Per anni questi token hanno circolato soprattutto sugli exchange crypto come liquidità di trading, ma ora stanno diventando un mezzo di pagamento per i trasferimenti transfrontalieri e per il regolamento aziendale. Questo cambiamento sta mettendo sotto pressione il settore bancario tradizionale, che ora deve decidere se partecipare in prima persona.
Da strumento di trading a rail di pagamento
L’offerta totale di stablecoin è salita da 27 miliardi di dollari (€23,5 miliardi) a fine 2020 a oltre 300 miliardi di dollari (€261 miliardi) oggi. Secondo Artemis Analytics, il flusso transfrontaliero verso gli Stati Uniti arriva da solo a quasi 127 miliardi di dollari (€111 miliardi) al mese, mentre lo scorso anno le aziende hanno regolato 226 miliardi di dollari (€197 miliardi) in pagamenti B2B con stablecoin. Questo mostra che le stablecoin non servono più solo come passaggio intermedio per i trader, ma vengono usate sempre più spesso anche dietro le quinte dei pagamenti.
Questa evoluzione ha svegliato le banche. Negli Stati Uniti, 21 istituzioni finanziarie, tra cui Bank of America, Citi, Goldman Sachs e Deutsche Bank, il 1 settembre hanno concordato di creare nella seconda metà del 2026 una nuova società per una stablecoin. Il piano è lanciare nella prima metà del 2027 un token in dollari, seguito da una versione in euro. Il gruppo dice anche di voler rispettare il GENIUS Act e MiCA.
Perché le banche stanno entrando
Il punto centrale del dibattito è semplice: se le stablecoin vengono usate sempre più spesso per i pagamenti, le banche non vogliono perdere valore e rapporto con il cliente a favore delle aziende crypto. I gruppi di lobby bancari a Washington hanno già provato a limitare i premi sui saldi in stablecoin, perché secondo loro un token con rendimento assomiglia troppo a un deposito. Allo stesso tempo, grandi nomi come Visa, BlackRock, Google e DoorDash sostengono Open USD, una stablecoin che dovrebbe arrivare quest’anno.
Gli esperti sentiti da BeInCrypto puntano soprattutto su regolamentazione e volumi. Il GENIUS Act ha portato negli Stati Uniti più chiarezza su cosa sia una stablecoin e su cosa debba fare un emittente. In Europa, dal 2024 MiCA offre un quadro simile per ART ed EMT, con requisiti rigorosi sulle riserve, audit e trasparenza. Per le banche questo rende il passo meno nebuloso, anche se resta da capire se un token proprietario aggiunga davvero qualcosa per i clienti.
Cosa significa per l’Europa
Per gli utenti crypto europei è soprattutto importante che le stablecoin vengano sempre più assorbite nel sistema finanziario regolamentato. Questo può aumentare l’adozione, ma rende anche più chiaro quali soggetti devono detenere riserve e sotto quale supervisione operano. La Bank of Spain aveva già avvertito in precedenza che soprattutto le stablecoin in dollari che si muovono tra più giurisdizioni possono creare rischi di fuga dei depositi e di trasmissione della politica monetaria se le regole restano frammentate.
Questo rende i prossimi token bancari molto più di un esperimento interno. Se grandi banche negli Stati Uniti e in Europa lanceranno stablecoin proprie, potrebbe cambiare il modo in cui le aziende spostano denaro tra banche, wallet e reti di pagamento. Per il mercato crypto significa soprattutto che le stablecoin sono sempre meno un fenomeno marginale e sempre più una parte dell’infrastruttura finanziaria.
Anche negli Stati Uniti cresce la pressione sulle banche perché prendano posizione rispetto a premi sulle stablecoin, visto che secondo i gruppi di lobby assomigliano troppo agli interessi e possono attirare via i depositi. Questo dibattito chiarisce perché le grandi banche preferiscano ora rivendicare un ruolo diretto nel mercato.
In Europa c’è poi la questione di come un token in euro si confronti con il mercato esistente. Le stablecoin in euro restano ancora molto indietro rispetto alle versioni in dollari, anche se un quadro MiCA potrebbe ridurre questo divario nel tempo.