L’America Latina fatica con la vera domanda sulle stablecoin
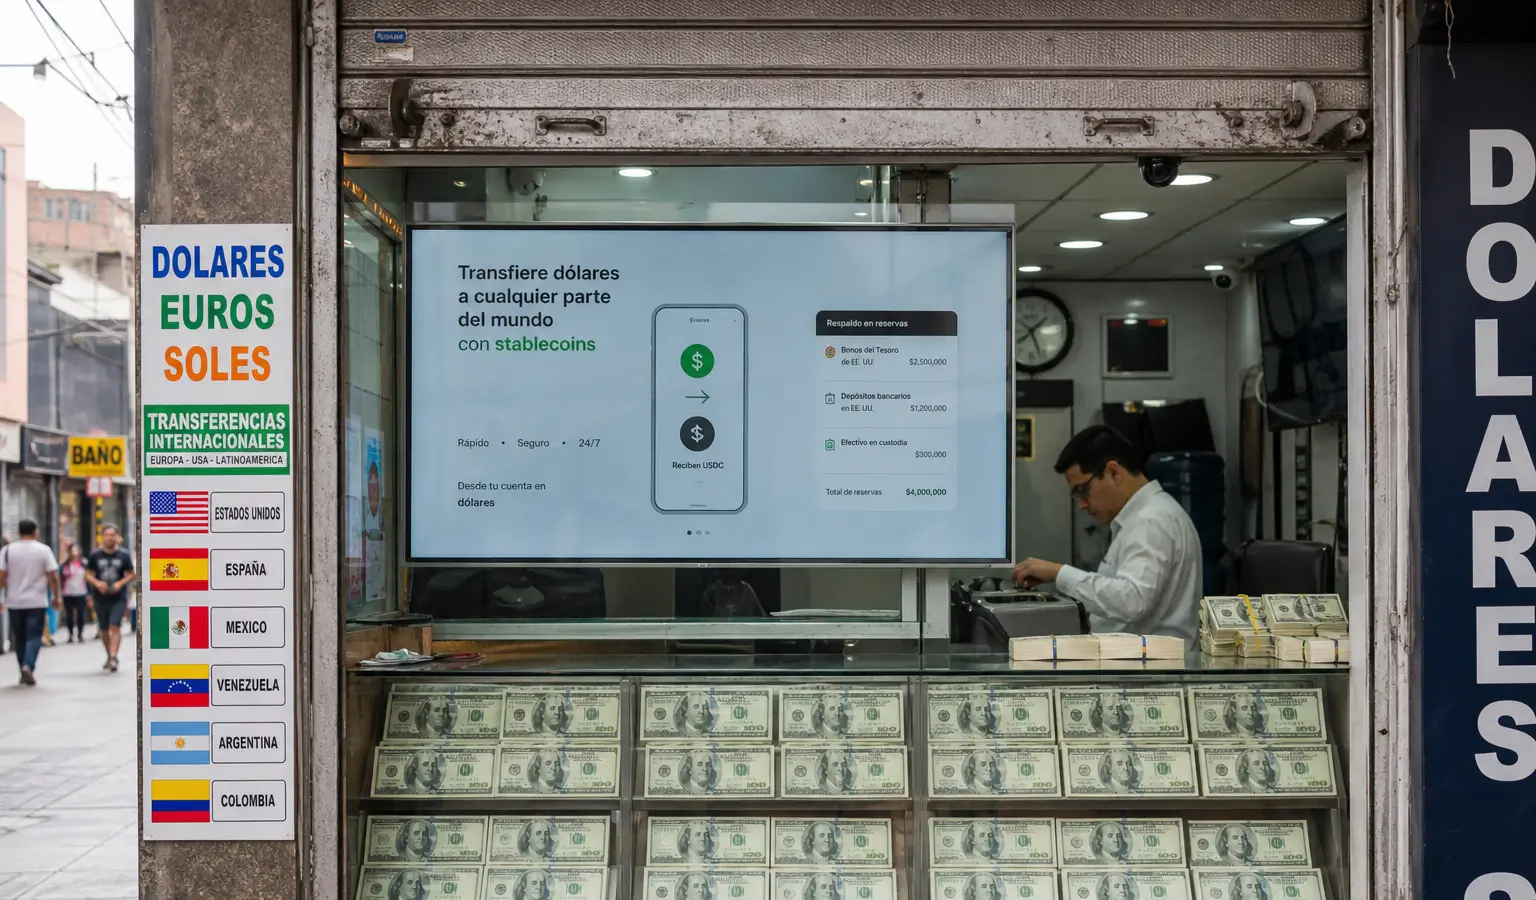
In America Latina la politica sulle stablecoin ruota meno attorno a USDC o USDT e più a dove si trovano le riserve in dollari. Argentina, Brasile e Messico stanno cercando regole che proteggano i flussi di capitale e la sovranità monetaria.
In breve
- In America Latina il dibattito sulle stablecoin ruota soprattutto attorno a dove vengono detenute le riserve in dollari dietro i token.
- Per gli utenti della regione, il peg al dollaro conta più di quale stablecoin vinca, purché chi gestisce le riserve resti solvibile.
- Argentina, Brasile e Messico mostrano che le stablecoin stanno diventando sempre più importanti per pagamenti, risparmio e regolamentazione.
Washington discute soprattutto di chi possa emettere una stablecoin, cosa debba esserci dietro e come venga controllata. In America Latina la domanda è diversa. Qui conta meno il vincitore tra USDC e USDT, e di più dove vengono effettivamente detenuti i dollari dietro quei token.
Una domanda diversa da Washington
Per gli utenti di Buenos Aires, Bogotà o Città del Messico spesso importa poco quale token in dollari vinca, purché il legame con il dollaro regga e chi gestisce le riserve resti solvibile. È una grande differenza rispetto al dibattito americano, dove la Federal Reserve e l’OCC guardano soprattutto a chi può fare quella promessa e sotto quali regole.
La regione sta quindi cercando di risolvere un problema diverso: l’accesso a una valuta che i governi locali non emettono da soli. Questo rende le stablecoin ancorate al dollaro non solo un prodotto crypto, ma anche uno strumento pratico di pagamento e risparmio in economie dove la valuta forte resta scarsa.
Riserve oltre confine
La domanda centrale diventa quindi dove debba trovarsi il backing di quei dollari. Un dollaro su un conto di riserva a New York, per l’utente sullo schermo, non funziona in modo diverso da un dollaro a Buenos Aires o San Paolo, ma per i regolatori la differenza è grande. Il denaro detenuto offshore è meno disponibile in modo diretto per il sistema finanziario locale quando la pressione aumenta.
Questa tensione è già visibile nella regione. L’Argentina resta il mercato crypto più dollarizzato della regione in base al volume di scambi, mentre in Brasile il volume istituzionale delle stablecoin, secondo i dati forniti, è salito dal 5% dei flussi crypto locali nel 2024 all’84% nel 2025. In Messico, inoltre, c’è una proposta di legge sul tavolo per regolamentare le stablecoin ancorate al peso.
La Bank for International Settlements aveva già avvertito in precedenza che una diffusione ampia delle stablecoin ancorate al dollaro può indebolire i controlli sui capitali e mettere sotto pressione la sovranità monetaria nei mercati emergenti. Anche l’FMI ha chiesto un approccio internazionale coordinato, proprio per mantenere la stabilità finanziaria lasciando spazio all’innovazione.
Perché riguarda anche l’Europa
Per chi segue le crypto in Europa, questo dibattito mostra quanto le regole sulle stablecoin possano avere effetti diversi da regione a regione. In America Latina non si tratta solo di controllo sull’emittente, ma anche della domanda se le riserve debbano essere detenute a livello locale, offshore o in un modello misto. Questo rende la regolamentazione delle stablecoin lì più direttamente legata ai flussi bancari, alle rimesse e allo spazio di manovra delle politiche rispetto a molti altri mercati.
Nel frattempo la regione sta cercando i propri quadri normativi per integrare le stablecoin nel sistema finanziario. Questo può essere rilevante per i regolatori europei e per le aziende crypto che osservano come si sviluppa l’uso dei token in dollari fuori dagli USA, soprattutto ora che la domanda di pagamenti transfrontalieri rapidi ed economici continua a crescere in più mercati.