CoreWeave sale del 6% mentre restano i timori sul debito
L’operatore di infrastrutture AI mostra progressi a Copenaghen, ma gli alti costi degli interessi e le obbligazioni costose continuano a mettere sotto pressione il bilancio. Il ruolo di Nvidia come azionista e cliente aumenta l’attenzione.
In breve
- Le azioni di CoreWeave sono salite martedì di oltre il 6% dopo che l’azienda ha comunicato che la maggior parte della capacità del data center a Copenaghen è operativa.
- Gli investitori restano preoccupati per l’elevato livello di debito; il costo netto degli interessi è salito nel secondo trimestre a $640 milioni, da $267 milioni un anno prima.
- Nonostante i rischi, gli analisti sono positivi: 22 su 30 consigliano di comprare, con un prezzo obiettivo medio di $130,92 rispetto a $58,54 di martedì mattina.
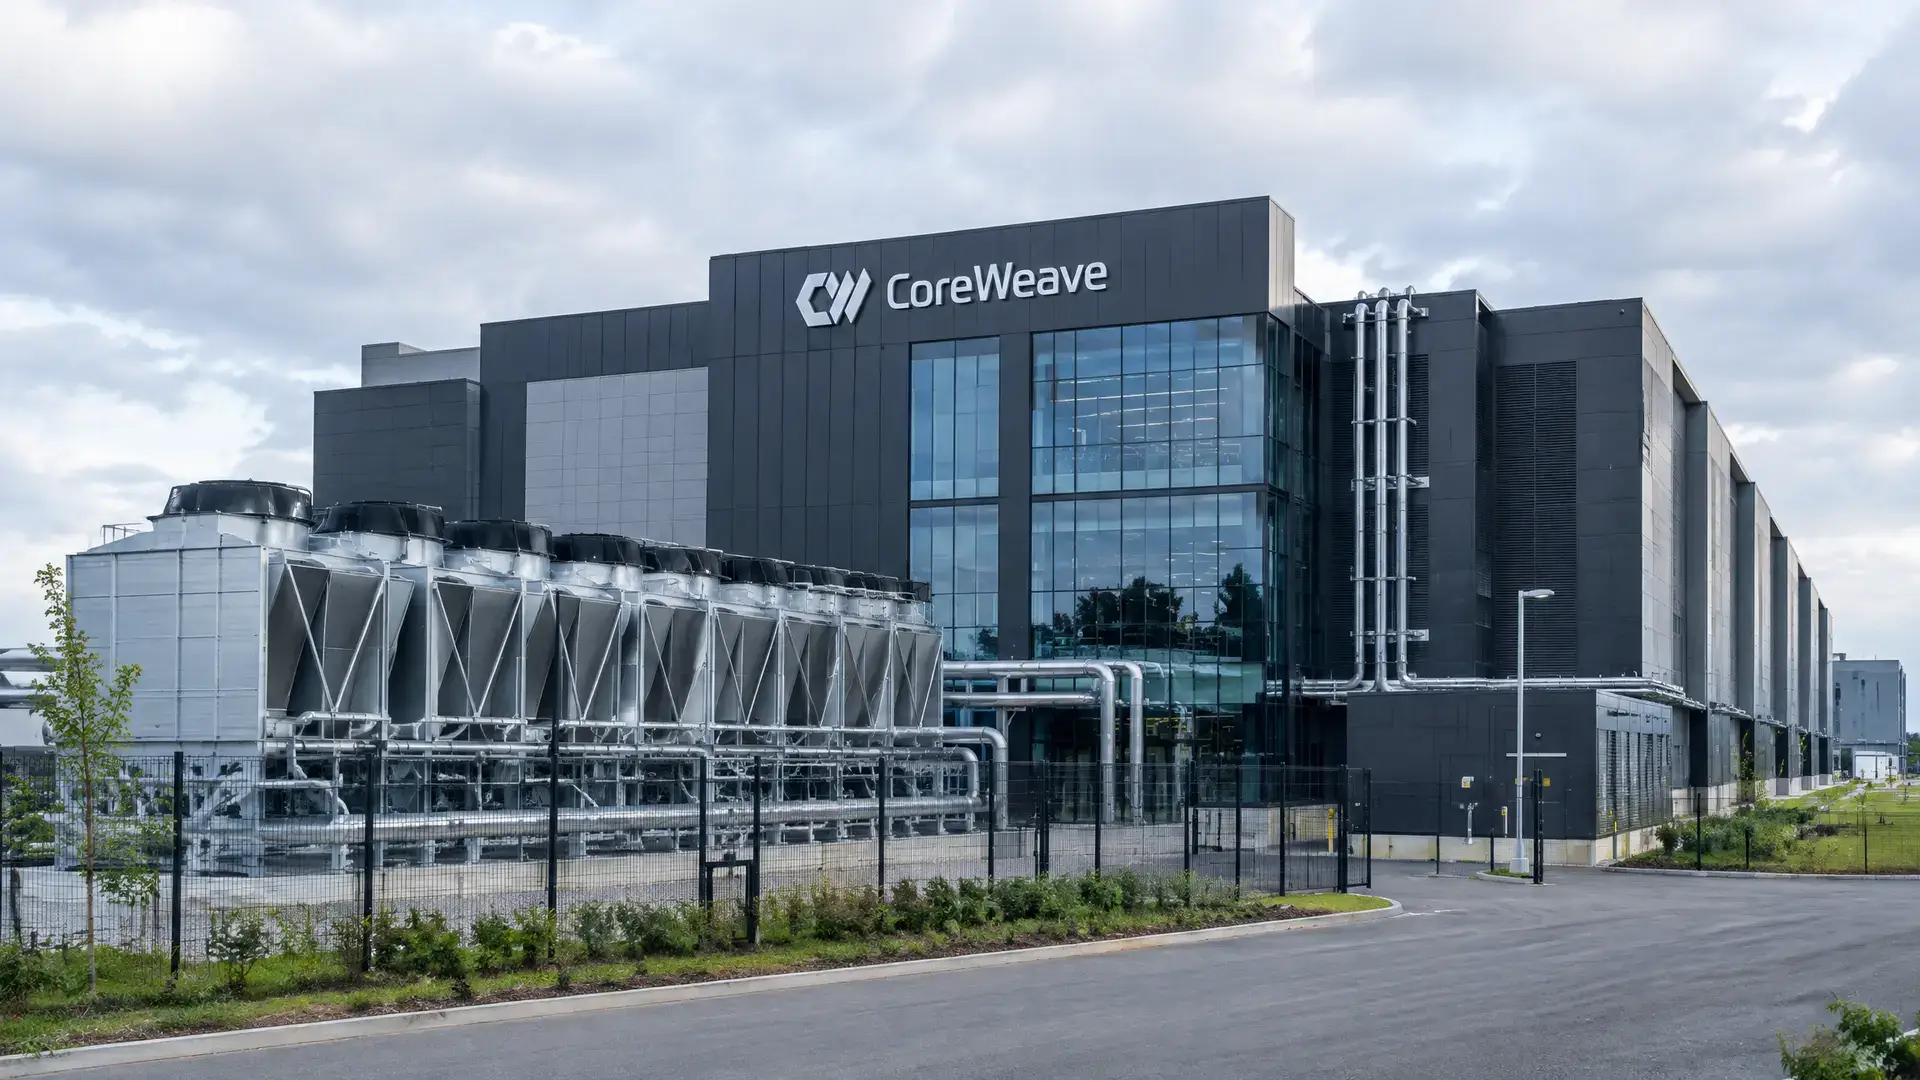
Le azioni di CoreWeave sono salite martedì mattina di oltre il 6% dopo che la società di infrastrutture AI ha comunicato che la maggior parte della capacità prevista del data center a Copenaghen è operativa. Gli investitori hanno così avuto di nuovo visibilità sui progressi nella costosa espansione dell’azienda, ma i timori sul bilancio restano forti.
La crescita costosa continua a pesare
CoreWeave affitta potenti chip Nvidia alle aziende che costruiscono intelligenza artificiale. Questo richiede investimenti per miliardi, e gran parte di questi è finanziata con debito. Il costo netto degli interessi nel secondo trimestre è stato di $640 milioni (€574 milioni), contro $267 milioni (€239 milioni) un anno prima.
Anche il mercato obbligazionario mostra che gli investitori non sono tranquilli. Su un’emissione obbligazionaria da $2,75 miliardi (€2,5 miliardi), CoreWeave paga un interesse del 9,75% fino al 2031, ma il prezzo di mercato è sceso. Di conseguenza, il rendimento annuo potenziale è salito al 15,76%. Questo indica che gli acquirenti chiedono un compenso elevato per il rischio che CoreWeave non riesca a rispettare i propri obblighi senza problemi.
Cramer mette sotto pressione Nvidia
Le crescenti preoccupazioni hanno spinto il conduttore di CNBC Jim Cramer a sfidare martedì il CEO di Nvidia Jensen Huang. Se Huang ha davvero fiducia in CoreWeave, allora secondo Cramer anche Nvidia dovrebbe comprare quelle obbligazioni ad alto rendimento e farsi carico di una parte del rischio.
Huang ha difeso CoreWeave ancora all’inizio di questo mese. Ha detto a Bloomberg di essere ottimista e che il costo del capitale dell’azienda sta invece diminuendo. Nvidia possiede già circa il 10% di CoreWeave e ha inoltre un accordo da $6,3 miliardi (€5,7 miliardi) per acquistare capacità di calcolo inutilizzata fino al 2032. Comprare obbligazioni esistenti aumenterebbe questa esposizione, ma non fornirebbe a CoreWeave nuovo finanziamento.
Perché è importante
CoreWeave è uno dei test più chiari dell’hype sull’AI nel mercato dei capitali. La combinazione di crescita rapida, debito elevato e finanziamenti costosi mostra quanto gli investitori guardino ormai con attenzione alle aziende AI. Per i lettori europei è rilevante, perché anche qui il settore sta attirando sempre più capitale e i costi di finanziamento potrebbero avere un ruolo sempre più importante.
La pressione su CoreWeave si inserisce in una tendenza più ampia in cui gli investitori diventano più critici verso le aziende AI che finanziano la crescita soprattutto con il debito. JPMorgan vede un irrigidimento del finanziamento AI e aveva già avvertito che i finanziatori non si basano più solo sull’etichetta AI, ma vogliono vedere prove di cash flow e rimborso del debito.
Nonostante le preoccupazioni, gli analisti di Wall Street restano in gran parte positivi. Secondo TipRanks, 22 dei 30 analisti consigliano di comprare il titolo, con un prezzo obiettivo medio a 12 mesi di $130,92 (€117). È ben sopra i $58,54 (€53) a cui il titolo era scambiato martedì mattina, anche se le aspettative variano molto da $39 (€35) a $250 (€224).