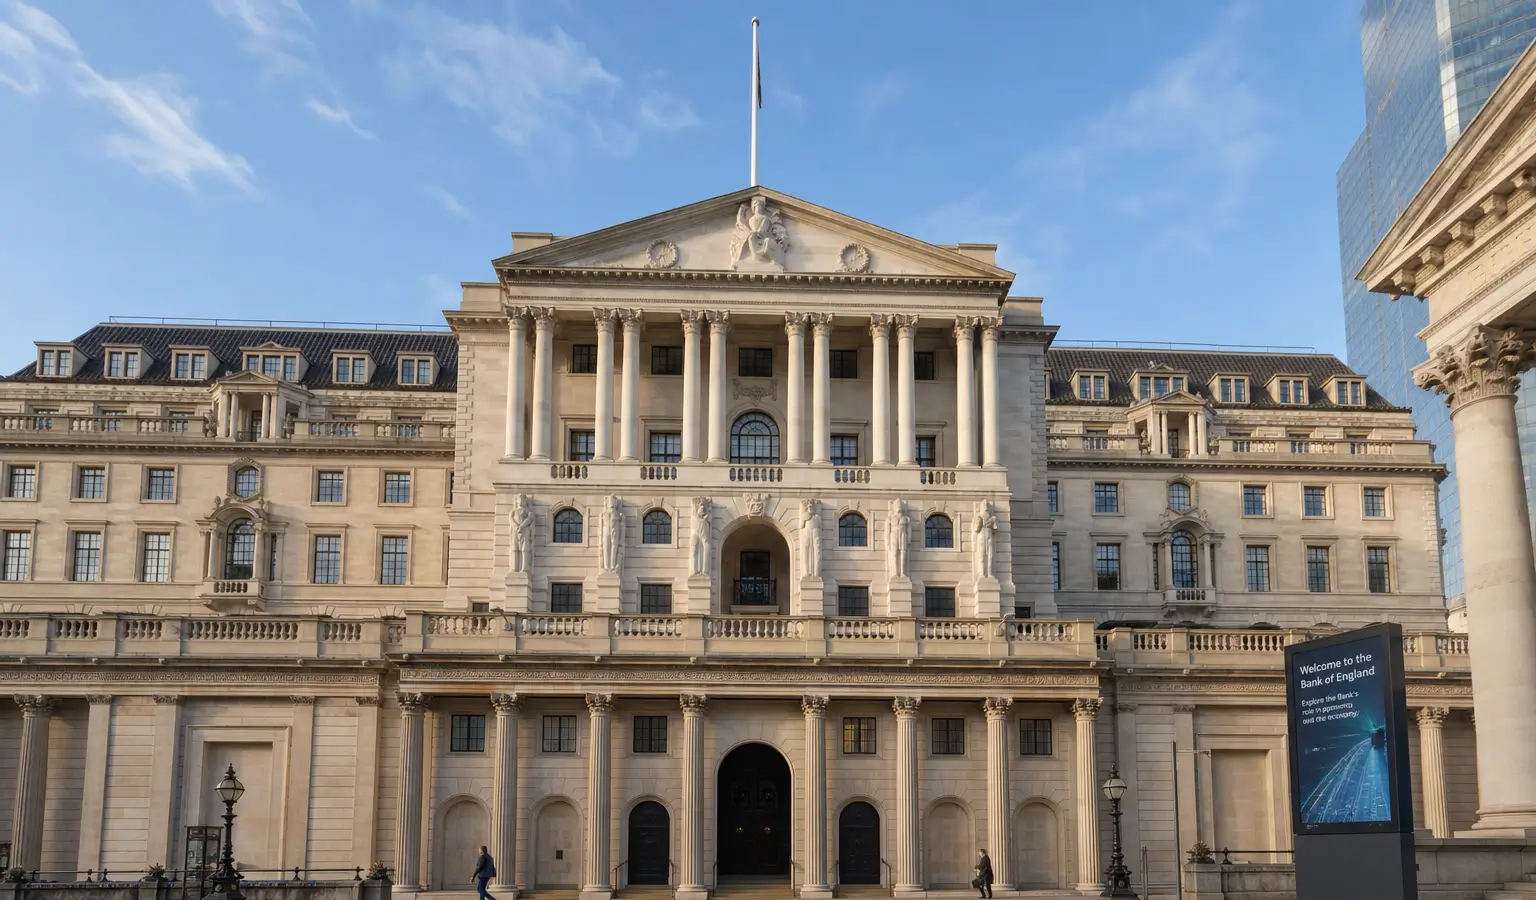
Il Regno Unito vuole affidare alla Bank of England un nuovo compito sulle stablecoin
Londra vuole riunire stablecoin e tokenized payments sotto un unico quadro, mentre la Bank of England dovrà riferire ogni anno sull’innovazione. La FCA sta intanto chiudendo le prime regole per le aziende crypto e stablecoin.
In breve
- Il governo britannico vuole dare alla Bank of England un compito legale per sostenere l’innovazione nelle stablecoin e nel denaro digitale.
- La stabilità finanziaria resta il compito principale, mentre la banca dovrà riferire ogni anno al parlamento sull’innovazione nei pagamenti.
- Il Regno Unito sta intanto lavorando a regole per i tokenized payments, i pagamenti con agenti AI e nuove regole sulle stablecoin con un tetto all’emissione.
Il governo britannico vuole dare alla Bank of England un nuovo compito legale per sostenere l’innovazione nelle stablecoin e in altre forme di denaro digitale. La stabilità finanziaria resta però il compito principale della banca centrale. La mossa dovrebbe formalizzare la modernizzazione dei pagamenti, mentre Londra lavora allo stesso tempo a regole per i tokenized payments e valuta come dovrebbero funzionare i pagamenti con agenti AI.
Nuovo compito per la banca centrale
La modifica proposta arriva tramite un emendamento al Financial Services and Markets Bill. Secondo il ministero delle Finanze, la Bank of England dovrà in futuro riferire ogni anno al parlamento sul modo in cui promuove l’innovazione nei sistemi di pagamento e nel denaro digitale.
La City Minister Lucy Rigby ha detto che la stabilità finanziaria resterà sempre l’obiettivo primario della Bank, ma che il nuovo compito secondario dovrebbe aiutare la banca centrale a portare avanti l’innovazione nei pagamenti e nella finanza digitale. Così il governo vuole fissare la rotta verso un quadro più formale per i pagamenti digitali.
I piani si inseriscono in un approccio britannico più ampio, in cui i pagamenti tradizionali e quelli tokenized dovrebbero rientrare in un unico quadro normativo. Il Paese guarda non solo alle stablecoin, ma anche ai tokenized deposits e alla domanda di come i nuovi metodi di pagamento con agenti AI dovrebbero funzionare nella pratica. Questo si collega al più ampio spostamento in cui le stablecoin vengono sempre più viste come infrastruttura di pagamento, come nel caso di l’impegno di Visa su stablecoin e AI per i pagamenti.
Regole più rigide ma più flessibili
La Bank of England ha detto a giugno di aver abbandonato i precedenti limiti temporanei proposti per detenere stablecoin. Al loro posto è arrivato un tetto temporaneo all’emissione di 40 miliardi di sterline, cioè circa $54 miliardi (€46,3 miliardi), per ogni stablecoin sistemicamente rilevante. Gli emittenti possono tenere fino al 70% delle loro riserve in titoli di Stato britannici a breve termine, mentre il resto deve restare presso la banca centrale.
Anche la Financial Conduct Authority ha ormai completato regole separate per le aziende crypto e gli emittenti di stablecoin. Dopo i feedback del settore, i requisiti patrimoniali sono stati semplificati. Le aziende potranno chiedere una licenza dal 30 settembre, mentre il regime dovrebbe entrare in vigore il 25 ottobre 2027.
Perché è importante
Per chi segue il mercato crypto in Europa, questo è rilevante soprattutto perché il Regno Unito non vuole solo inquadrare più rigidamente le stablecoin, ma anche inserirle in modo esplicito nel sistema dei pagamenti. Questo può essere importante per gli emittenti che puntano su denominazioni in sterline e per gli operatori che devono fare i conti con regole diverse in più mercati.
Il tempismo coincide inoltre con un mercato cresciuto rapidamente. Secondo DeFiLlama, il mercato delle stablecoin vale ormai circa $303 miliardi (€260 miliardi), contro circa $200 miliardi (€171 miliardi) all’inizio dello scorso anno. I dati Visa mostrano inoltre che le piccole transazioni retail con stablecoin sono aumentate molto, segno di un uso più ampio al di fuori del solo mercato crypto.