ECB lanceert Pontes voor tokenized asset-settlement
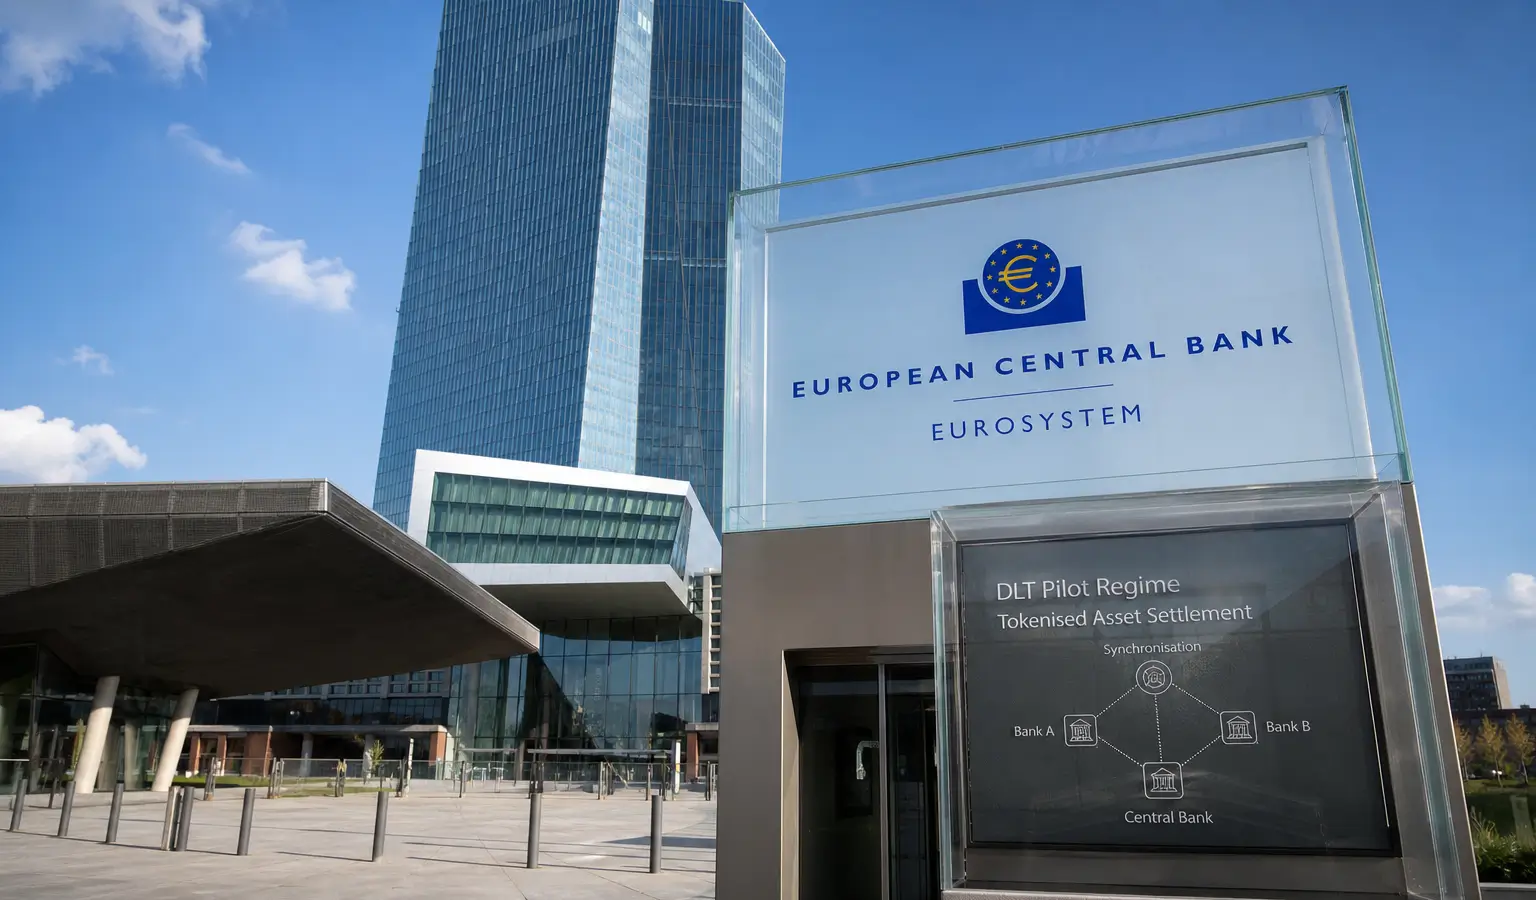
Pontes koppelt distributed-ledgerplatformen aan TARGET Services, zodat banken tokenized obligaties en fondsen kunnen afwikkelen in central-bank money. De ECB wil zo minder afhankelijk worden van stablecoins en private settlement-oplossingen.
Korte samenvatting
- De ECB heeft Pontes gelanceerd, een platform waarmee banken en andere toegelaten instellingen tokenized assets kunnen afwikkelen in central-bank money.
- Pontes koppelt distributed-ledgerplatformen aan de TARGET Services van het Eurosysteem en richt zich op tokenized wholesale-settlement.
- De digitale euro blijft een apart traject; daarnaast werkt de ECB aan een pilot met 36 banken en betaalbedrijven die in 2027 moet starten.
De Europese Centrale Bank heeft Pontes gelanceerd, een platform waarmee banken en andere toegelaten financiële instellingen tokenized-assettransacties kunnen afwikkelen in central-bank money. Daarmee wil de ECB de cashkant van zulke transacties koppelen aan het Eurosysteem, in plaats van die afwikkeling volledig te laten lopen via stablecoins of tokenized commerciële banktegoeden.
Wat Pontes doet
Pontes verbindt distributed-ledgerplatformen met de TARGET Services van het Eurosysteem. Daardoor kunnen deelnemende banken tokenized wholesale-transacties afwikkelen in geld van de centrale bank. Het platform is alleen beschikbaar voor toegelaten financiële instellingen en marktinfrastructuurproviders.
De ECB zet Pontes neer als een eerste stap in een bredere strategie om central-bank money relevant te houden in een steeds meer getokeniseerde financiële markt. Volgens de centrale bank wordt het platform in fases verder ontwikkeld, naast het langere termijnproject Appia voor wholesale tokenization.
Waarom dit telt
Voor Europese financiële instellingen is de afwikkeling van tokenized bonds, funds en andere financiële producten een belangrijk knelpunt. Zonder betrouwbare settlement aan de cashkant blijft de markt afhankelijk van private oplossingen, terwijl de ECB juist een centrale-bankoptie wil bieden. Dat kan relevant zijn voor partijen die werken aan tokenized finance binnen een gereguleerd kader.
De stap past ook in de bredere discussie over de digitale euro. De ECB wil in 2029 mogelijk klaar zijn voor een eerste uitgifte, als de wetgeving daar in 2026 de ruimte voor geeft. De retail digitale euro is een apart traject, maar de centrale bank ziet de opkomst van private dollar-gedekte stablecoins zoals USDT en USDC als een risico voor de monetaire autonomie van Europa.
Ook elders in Europa wordt gewerkt aan vergelijkbare infrastructuur. Zo stelde de ECB eerder al dat een tokenized deposit-netwerk en onchain settlement voor banken steeds belangrijker worden, zelfs terwijl de wetgeving nog in beweging is.
Digitale euro blijft apart
Lagarde kondigde de livegang van Pontes vrijdag aan tijdens een Eurogroup-bijeenkomst. Zij omschreef het platform als een digitale euro voor banken, zodat zij onderling kunnen transacties uitvoeren met tokenized assets en distributed ledger technology.
De ECB selecteerde in juli al 36 banken en betaalbedrijven voor een pilot van de digitale euro. Die proef moet in de tweede helft van 2027 starten en 12 maanden duren. Daarbij worden ook medewerkers van de ECB en 19 nationale centrale banken betrokken, samen met geselecteerde merchants. De centrale bank wil zo testen hoe online, offline, in-store en e-commercebetalingen in de praktijk kunnen werken.