BloFin widzi pięć warstw kolejnej hossy na rynku krypto
BloFin uznaje stablecoiny, tokenizację i RWA za elementy składowe szerszego cyklu krypto. Według badania także tokenomics i value accrual powinny teraz przekazywać wartość posiadaczom.
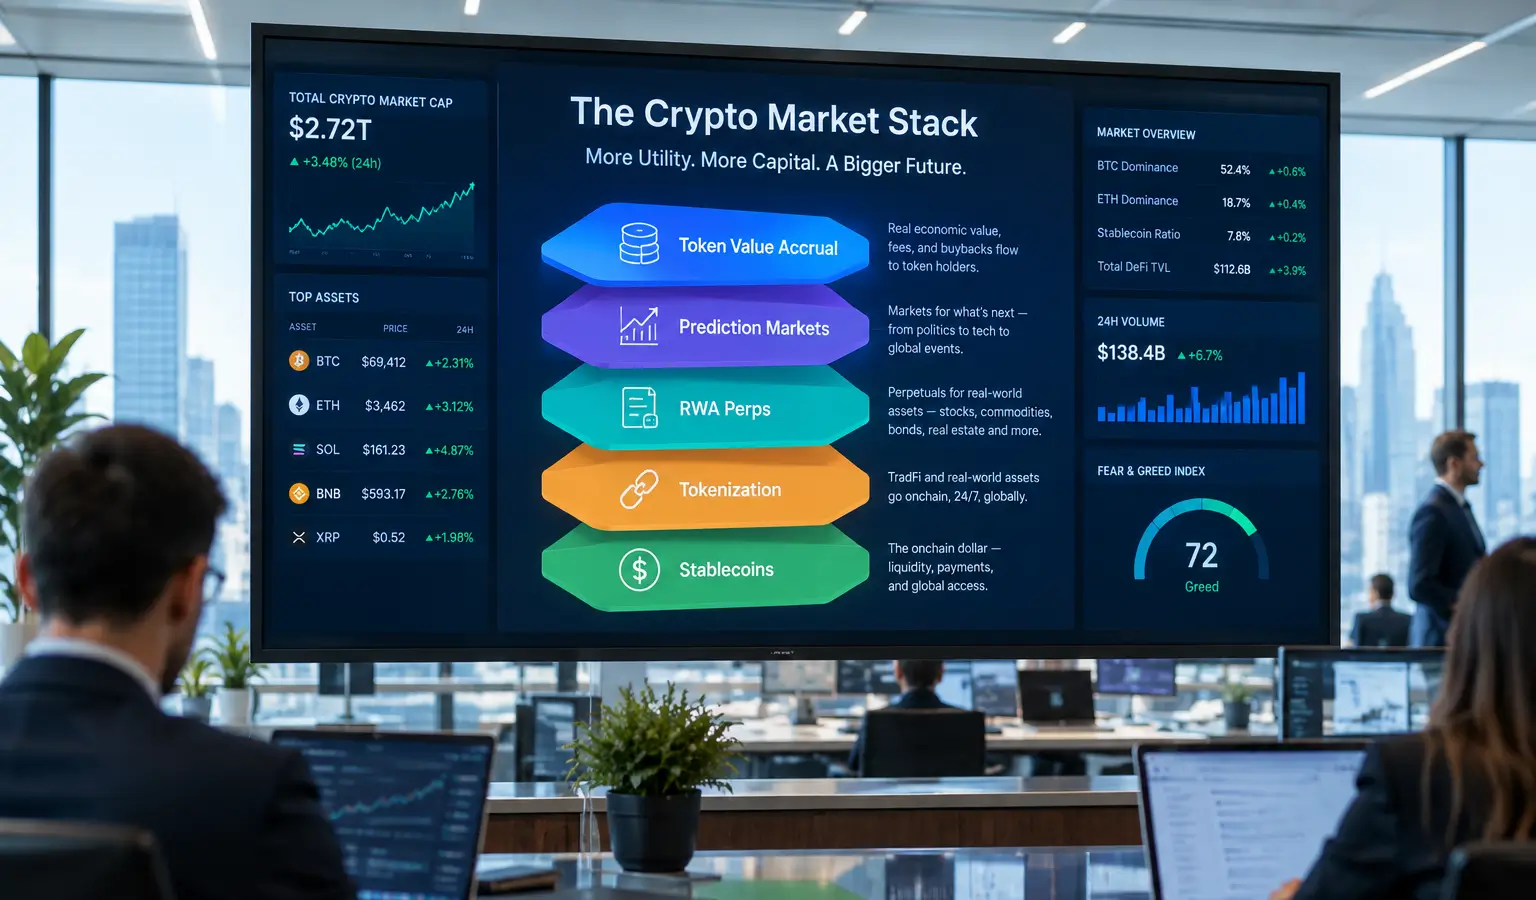
Najważniejsze informacje
- BloFin Research oczekuje, że kolejna hossa będzie oparta na pięciu warstwach: stablecoinach, tokenizacji, RWA perps, prediction markets i token value accrual.
- Stablecoiny rosną jako warstwa płatności i rozliczeń, a tokenizowane amerykańskie akcje zbliżają infrastrukturę krypto do tradycyjnego rynku akcji.
- Według BloFin token value accrual ma kluczowe znaczenie, ponieważ wykorzystanie protokołu dopiero poprzez buybacki, burny, dystrybucje lub wzrost treasury przekłada się na wartość dla posiadaczy tokenów.
Rynek kryptowalut we wrześniu 2026 roku urósł niemal o 7%, a kilka dużych tokenów osiągnęło najwyższe poziomy od wielu miesięcy. Mimo to, zdaniem BloFin Research, pytanie nie dotyczy wyłącznie tego, czy to nowa hossa, lecz przede wszystkim tego, co wyróżnia ten cykl. Bitcoin wzrósł tymczasem do najwyższego poziomu od stycznia, podczas gdy amerykańskie stopy procentowe pozostały wyższe, a Senat nie posunął dalej ustawy CLARITY Act.
Pięć warstw zamiast jednej narracji
Według BloFin Research kolejnej hossy nie będzie napędzać jeden dominujący trend, taki jak Bitcoin jako cyfrowy pieniądz, smart contracts, DeFi czy NFT. W poprzednich cyklach nowy kapitał pozostawał głównie wewnątrz krypto, a pieniądze przesuwały się z tokena do tokena. Teraz zespół badawczy widzi pięć warstw, które razem mogą nadać krypto szerszą rolę.
Są to stablecoiny, tokenizacja, RWA perps, prediction markets i token value accrual. Razem mają one sprawić, że krypto będzie mniej zamkniętym polem gry, a bardziej równoległym systemem obok tradycyjnych rynków.
Stablecoiny i tokenizacja zyskują na znaczeniu
W tej wizji stablecoiny stanowią warstwę gotówkową. BloFin Research zwraca uwagę, że coraz częściej są używane poza handlem krypto, między innymi do płatności. Visa wcześniej podała, że roczne rozliczenia w stablecoinach osiągnęły run rate przekraczający 20 mld $ (17,5 mld €), czyli ponad piętnaście razy więcej niż rok wcześniej. Mastercard ogłosił w czerwcu również plany rozszerzenia rozliczeń w stablecoinach, aby wydawcy i acquirerzy mieli większą elastyczność w sposobie rozliczania transakcji.
Tokenizacja dostarcza warstwę aktywów. SEC niedawno zatwierdziła ważną zmianę, dzięki której tokenizowane amerykańskie akcje mogą być handlowane za pośrednictwem platform blockchainowych. Zbliża to infrastrukturę krypto do amerykańskiego rynku akcji o wartości 75 bln $ (65,7 bln €). Według dostarczonych danych rynkowych on-chainowy rynek RWA osiągnął 15 września wartość 34,18 mld $ (30 mld €), co oznacza wzrost o 85,2% od początku roku. Wzrost ten koncentruje się głównie na obligacjach, funduszach rynku pieniężnego i tokenizowanych akcjach.
Dlaczego ma to znaczenie dla Europy
Dla europejskich obserwatorów rynku krypto jest to istotne, ponieważ granica między krypto a tradycyjnymi rynkami coraz bardziej się zaciera. Jeśli stablecoiny będą częściej wykorzystywane do rozliczeń, a tokenizowane akcje staną się szerzej dostępne, może to wpłynąć także na to, jak europejscy inwestorzy postrzegają infrastrukturę krypto i regulowane produkty finansowe obok siebie. Pokazuje to również, że dyskusja o krypto nie dotyczy już wyłącznie tokenów, lecz także szyn, po których poruszają się pieniądze i papiery wartościowe.
Wartość musi jednak wracać
Ostatnia warstwa jest według BloFin Research być może najważniejsza: token value accrual. Chodzi o to, w jaki sposób korzystanie z protokołu ostatecznie przekłada się na wartość dla posiadaczy tokenów. Może to następować poprzez buybacki, burny, dystrybucje lub wzrost treasury, ale bez takiego mechanizmu związek między aktywnością a tokenem pozostaje słaby.
Zespół badawczy wskazuje Hyperliquid, Uniswap i Aave jako przykłady różnych modeli. Hyperliquid spala HYPE odkupiony za opłaty transakcyjne, podczas gdy Uniswap łączy opłaty protokołu z burnami UNI. Aave kieruje przychody do DAO, które może wykorzystać te środki na buybacki AAVE. Jednocześnie wydatki na buybacki osiągnęły w tym roku rekordowe 638 mln $ (559 mln €) do końca sierpnia, a Hyperliquid i Pump.fun odpowiadały łącznie za niemal 90% tej kwoty.
BloFin Research ostrzega jednak, że nie wszystko jest jeszcze na tym samym etapie. Infrastruktura do płatności realizowanych przez AI-agenty rozwija się szybciej niż jej wykorzystanie, a wartość equity perps w dużej mierze zależy od płynności. Na płytkich rynkach nadal mogą pojawiać się nieczyste lub zmanipulowane sygnały.