DWF Ventures: akcje spółek skarbcowych crypto pozostają w tyle za posiadanymi aktywami
DWF Ventures wskazuje na niższe mNAV w dużych DAT-ach, takich jak Strategy i Bit Digital. ETF-y oraz inne regulowane kanały dostępu do crypto wywierają presję na premię akcji skarbcowych notowanych na giełdzie.
Najważniejsze informacje
- DWF Ventures twierdzi, że akcje spółek skarbcowych crypto nadal handlują poniżej wartości posiadanych przez nie aktywów crypto.
- Według analizy 16 z 20 największych digital asset treasuries notowanych jest poniżej wartości swoich holdings, mierzonej za pomocą mNAV.
- DWF wskazuje na mniejszą premię za dostępność wynikającą z ETF-ów, private funds i usług custody jako wyjaśnienie dyskonta.
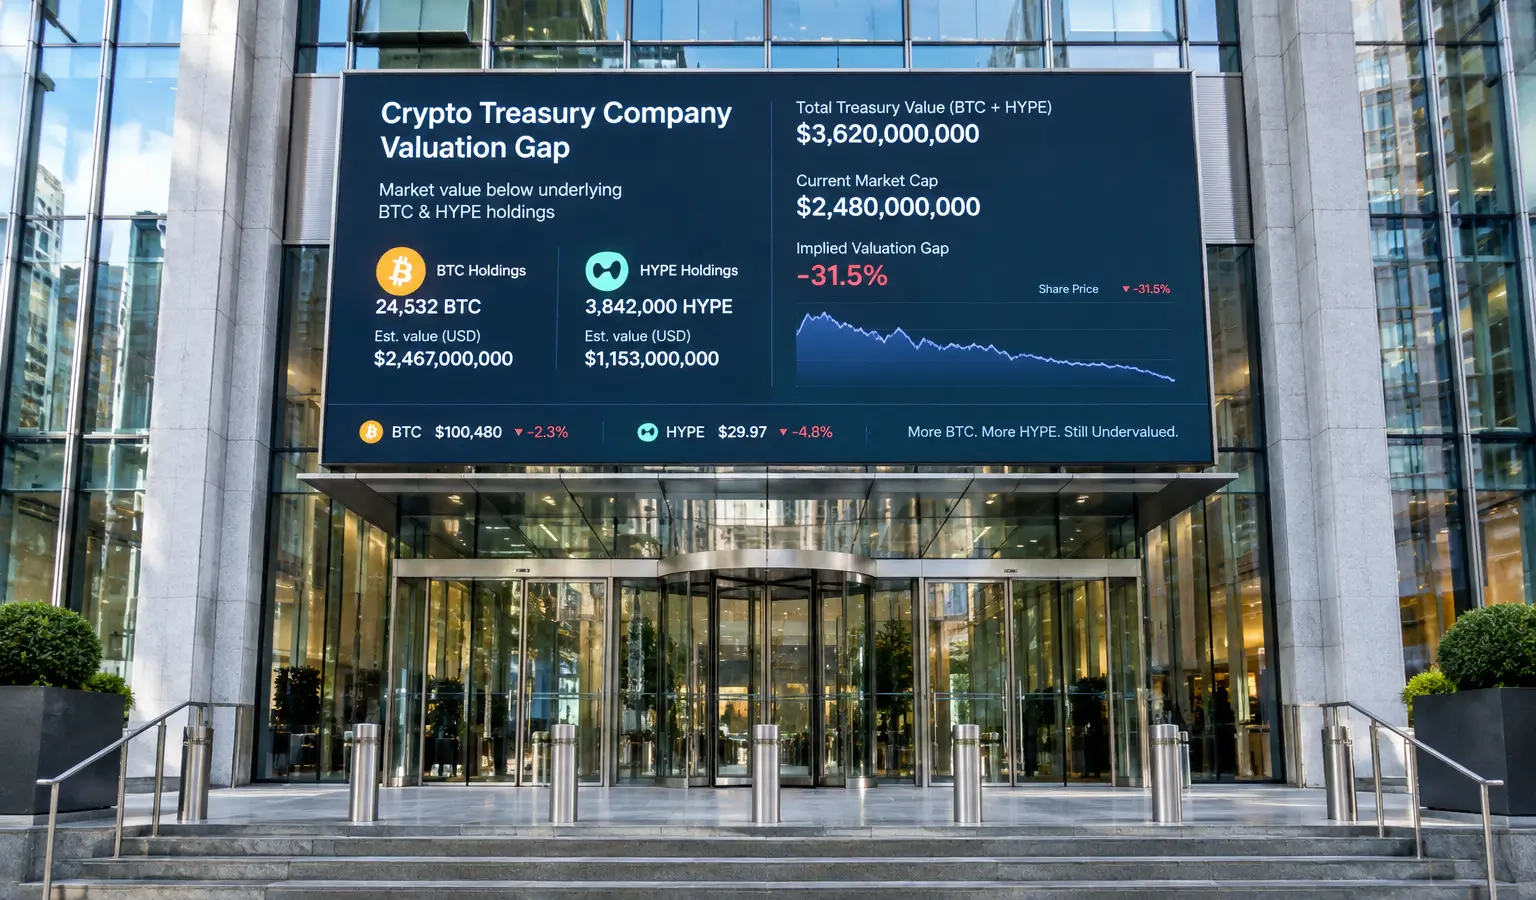
DWF Ventures zauważa, że akcje spółek skarbcowych crypto są nadal warte mniej niż przechowywane przez nie aktywa crypto. Według firmy 16 z 20 największych digital asset treasuries handluje poniżej wartości swoich holdings, a większość z nich od początku pozostaje też w tyle za tokenami, które posiada.
mNAV pod presją
Analiza koncentruje się na wskaźniku market-value-to-net-asset-value, czyli mNAV. Ta relacja porównuje wartość rynkową DAT z wartością crypto w bilansie. mNAV powyżej 1 oznacza, że inwestorzy płacą więcej niż wynosi wartość tych holdings, natomiast poziom poniżej 1 wskazuje na dyskonto.
W raporcie DWF z 24 września na czele znajduje się Bit Digital z wynikiem 1,49x, na podstawie danych do 21 września włącznie. Strive, Hyperliquid Strategies i BitMine osiągają odpowiednio 1,21x, 1,17x i 1,02x. Strategy, największy korporacyjny posiadacz Bitcoinów, wypada na poziomie 0,97x. SovereignAI znajduje się na końcu zestawienia z wynikiem 0,22x. DWF zaznacza przy tym, że liczby te nie uwzględniają długu ani akcji uprzywilejowanych.
Mniejsza premia za dostęp
Zdaniem DWF dyskonto na wielu z tych akcji można częściowo wyjaśnić spadkiem premii za dostęp. Wcześniej inwestorzy instytucjonalni płacili więcej za akcje DAT, ponieważ regulowane fundusze nie mogły bezpośrednio utrzymywać crypto. Obecnie ten rynek jest szerszy dzięki ETF-om, regulowanym private funds i usługom custody.
To wpisuje się w szerszą zmianę na rynku: instytucjonalny dostęp do bitcoina coraz częściej odbywa się przez fundusze i custody, a nie przez giełdowy wehikuł skarbcowy. W efekcie wycena takich akcji szybciej znajduje się pod presją, gdy zawodzi cena bazowej monety albo struktura finansowania.
Raport wskazuje również, że SEC wcześniej chciała przyspieszyć proces notowania ETF-ów, co dodatkowo obniżyło tę premię za dostęp. Dla inwestorów po prostu istnieje dziś więcej dróg do uzyskania ekspozycji na crypto niż poprzez giełdowy wehikuł skarbcowy.
Dlaczego to ważne dla inwestorów
Dla europejskich obserwatorów rynku crypto pokazuje to, że wycena akcji skarbcowych zależy nie tylko od bazowych monet, ale także od sposobu, w jaki w takiej spółce zbudowano kapitał i dług. DWF oczekuje, że właśnie ta równowaga między holdings, finansowaniem i strukturą akcjonariatu będzie coraz ważniejsza przy wycenie DAT-ów. To sprawia, że szczególnie duże nazwy, takie jak Strategy, są istotne, ponieważ tam struktura kapitałowa może ważyć więcej niż w prostym bilansie opartym wyłącznie na crypto.