

Ustawa GENIUS pomaga stablecoinom, ale nie pożyczkom DeFi
Zasady Fed w ramach ustawy GENIUS dają stablecoinom większą przejrzystość, ale według Ajna pożyczki DeFi nadal są podatne na governance i błędne oracles.
Najważniejsze informacje
- Ustawa GENIUS i zasady Fed zobowiązują emitentów stablecoinów do utrzymywania rezerw, miesięcznych raportów i realizacji wykupu w ciągu dwóch dni roboczych.
- Ajna twierdzi, że te zasady nie rozwiązują problemu pożyczek DeFi, ponieważ governance i feedy cenowe mogą wpływać na warunki pożyczek i likwidacje.
- Dla inwestorów nadal istnieje ryzyko, że surowsze zasady dotyczące stablecoinów nie zapewnią ochrony przed błędami w on-chain protokołach pożyczkowych.
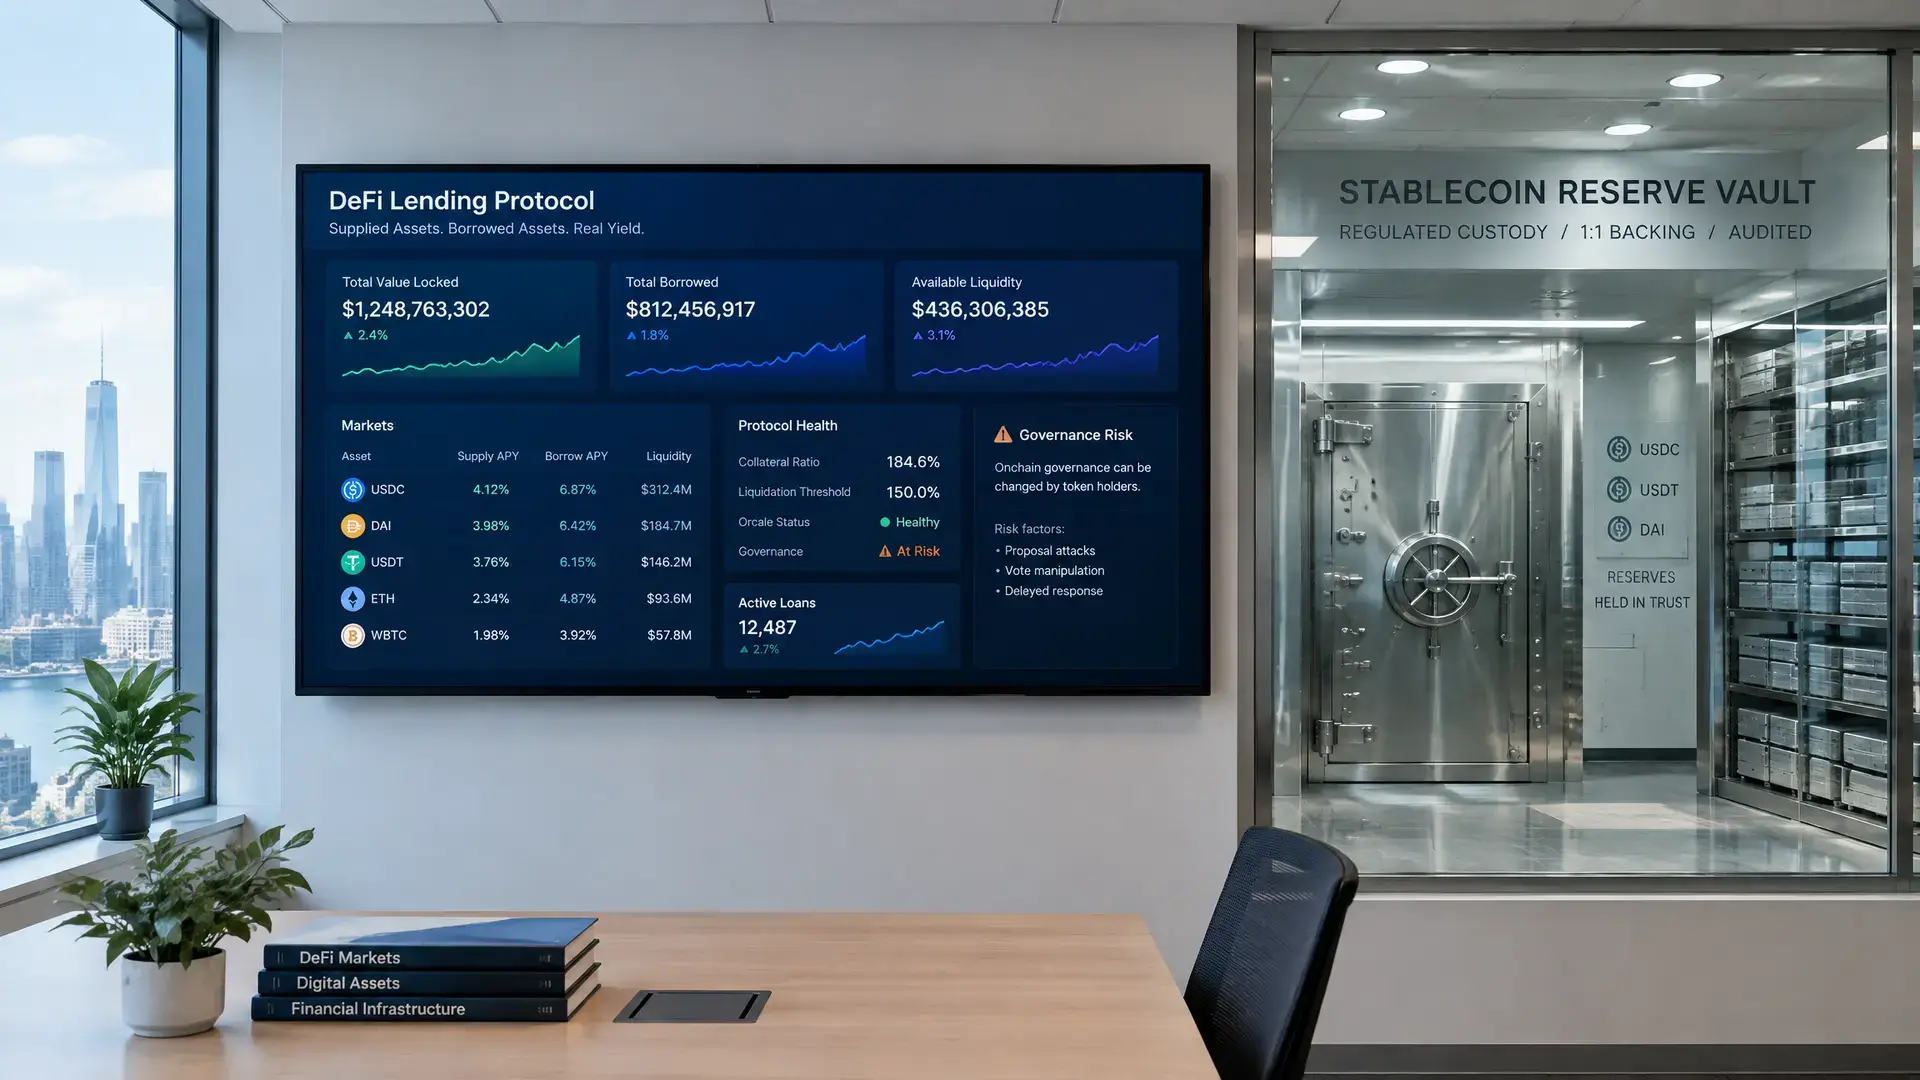
Nowe amerykańskie zasady dotyczące stablecoinów dają instytucjom większą pewność, ale według Ajna nie rozwiązują największego problemu w pożyczkach DeFi. Mike Hathaway i Joseph Quintilian twierdzą, że w pełni zabezpieczony stablecoin nie zapewnia ochrony, jeśli warunki pożyczki można później zmienić w drodze głosowania governance albo jeśli feed cenowy zawiedzie.
Nowe zasady dla stablecoinów
Federal Reserve niedawno przedstawiła dwa przepisy mające wdrożyć ustawę GENIUS, amerykańskie prawo dotyczące stablecoinów. Zgodnie z nimi emitenci muszą utrzymywać rezerwy, publikować raporty co miesiąc i honorować wykup w ciągu dwóch dni roboczych. Sama ustawa weszła w życie 18 lipca 2025 roku i ma zapewnić bardziej przejrzyste ramy dla stablecoinów w Stanach Zjednoczonych.
Według autorów takie ramy są potrzebne, zwłaszcza że stablecoiny są coraz częściej wykorzystywane do płatności i innych zastosowań instytucjonalnych. Jednak gdy te dolary trafiają do pożyczek DeFi, pojawia się inne ryzyko. Wtedy oracle może ustalać cenę dla likwidacji, a posiadacze tokenów mogą później głosować nad zasadami protokołu.
Gdzie leży ryzyko
Hathaway i Quintilian ostrzegają, że właśnie połączenie feedów cenowych i governance zwiększa podatność na błędy. Jeśli ta sama niewielka grupa decydentów albo ten sam feed popełni błąd, może to przełożyć się na kilka rynków jednocześnie. Wskazują przy tym na niedawne incydenty m.in. w Stream Finance, Moonwell, Aave i Vesu, gdzie błędne dane wejściowe doprowadziły do strat lub likwidacji.
Ich główna teza jest prosta: biuro kredytowe nie może dobrze ocenić pożyczki, jeśli warunki mogą się zmienić już po jej udzieleniu. Ich zdaniem ryzyko nie powinno więc dotyczyć wyłącznie jakości samego stablecoina, ale także tego, kto może zmieniać zasady protokołu pożyczkowego.
Dlaczego ma to znaczenie dla inwestorów
Dla europejskich inwestorów kryptowalutowych jest to istotne, ponieważ dyskusja pokazuje, że regulacje na jednej warstwie rynku nie zapewniają automatycznie ochrony na innej. Nawet jeśli stablecoiny zostaną w przyszłości objęte surowszym nadzorem, on-chain rynki pożyczkowe nadal będą zależeć od własnych zasad, feedów cenowych i struktury zarządzania. To sprawia, że rozróżnienie między emitentem stablecoina a protokołem, w którym token jest używany, staje się szczególnie ważne. Wcześniej SEC pokazała już, jak tokeny governance są oceniane inaczej, gdy proces decyzyjny jest rzeczywiście rozproszony między wielu posiadaczy, ale ten niuans szybko znika, gdy wynik może zostać ukształtowany przez niewielki zarząd lub podatny na błędy feed.