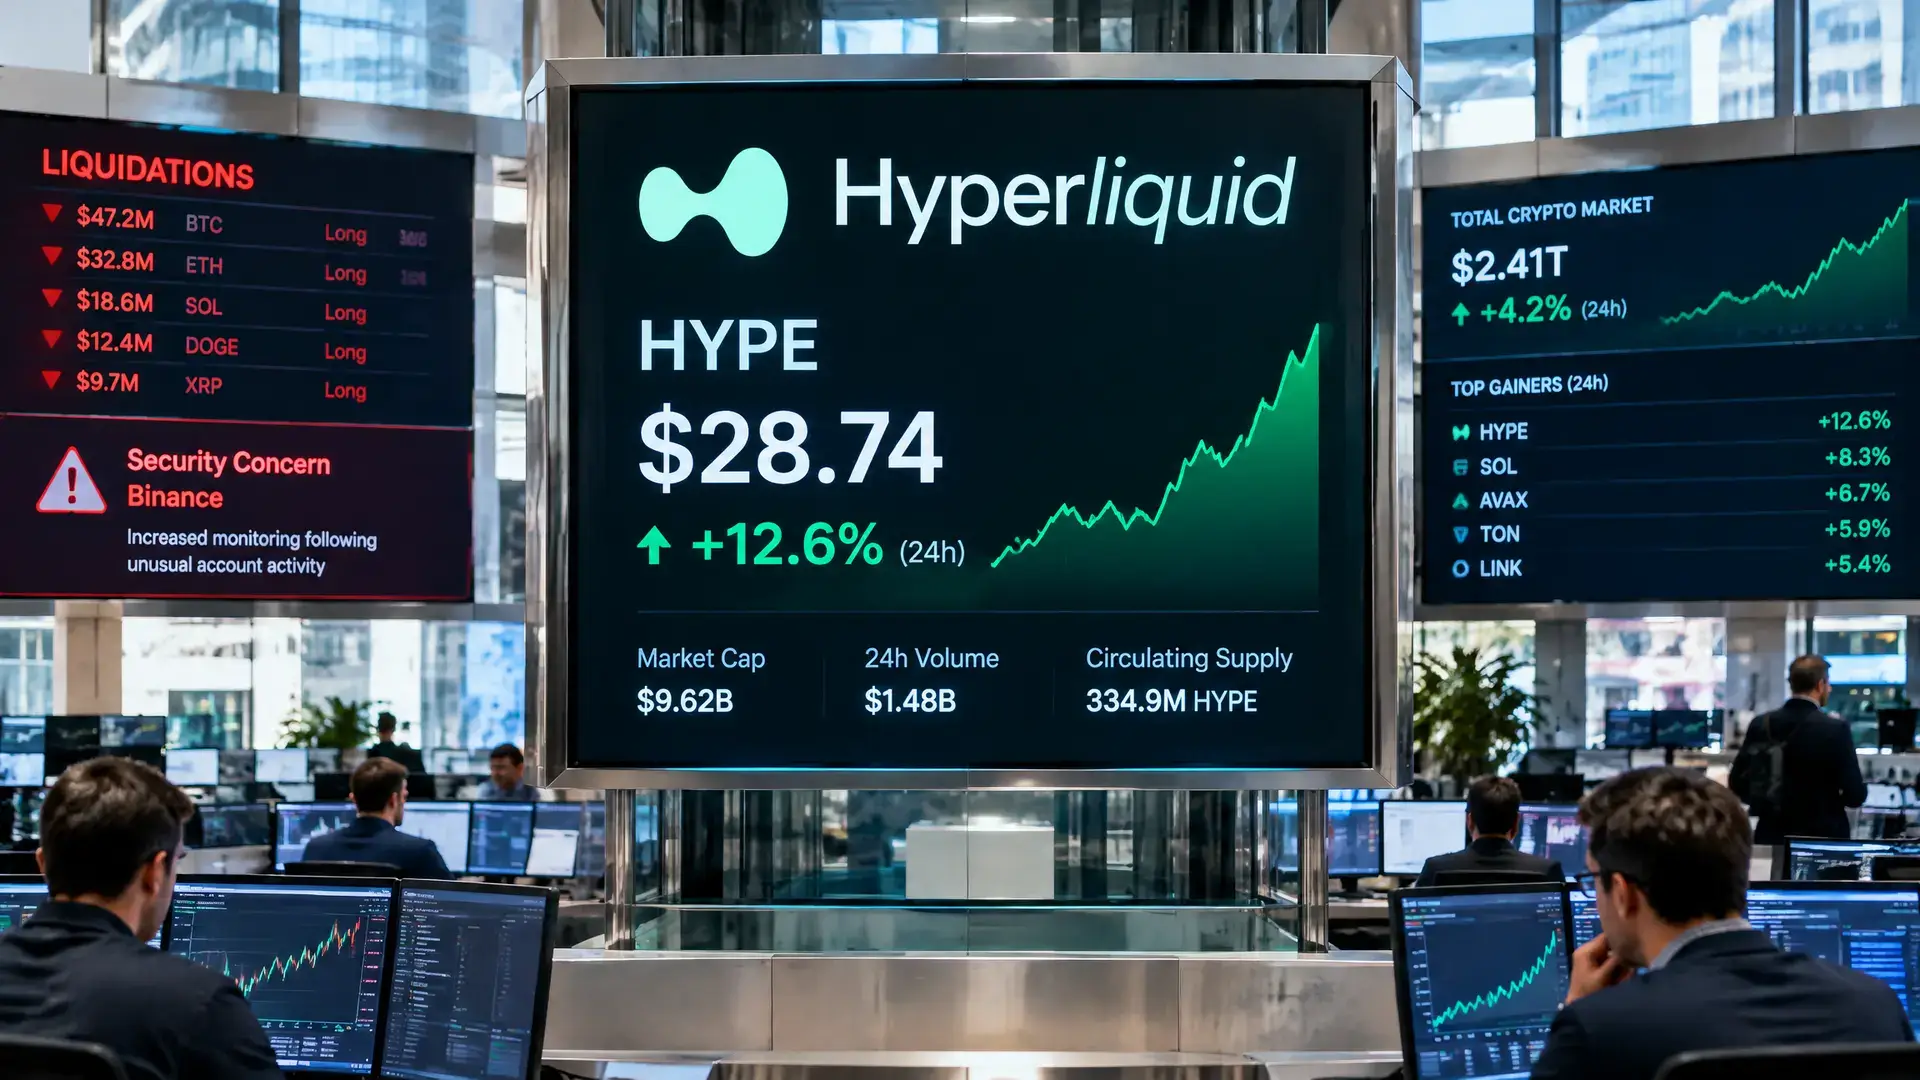
Hyperliquid zarabia na umowie z Coinbase w bessie
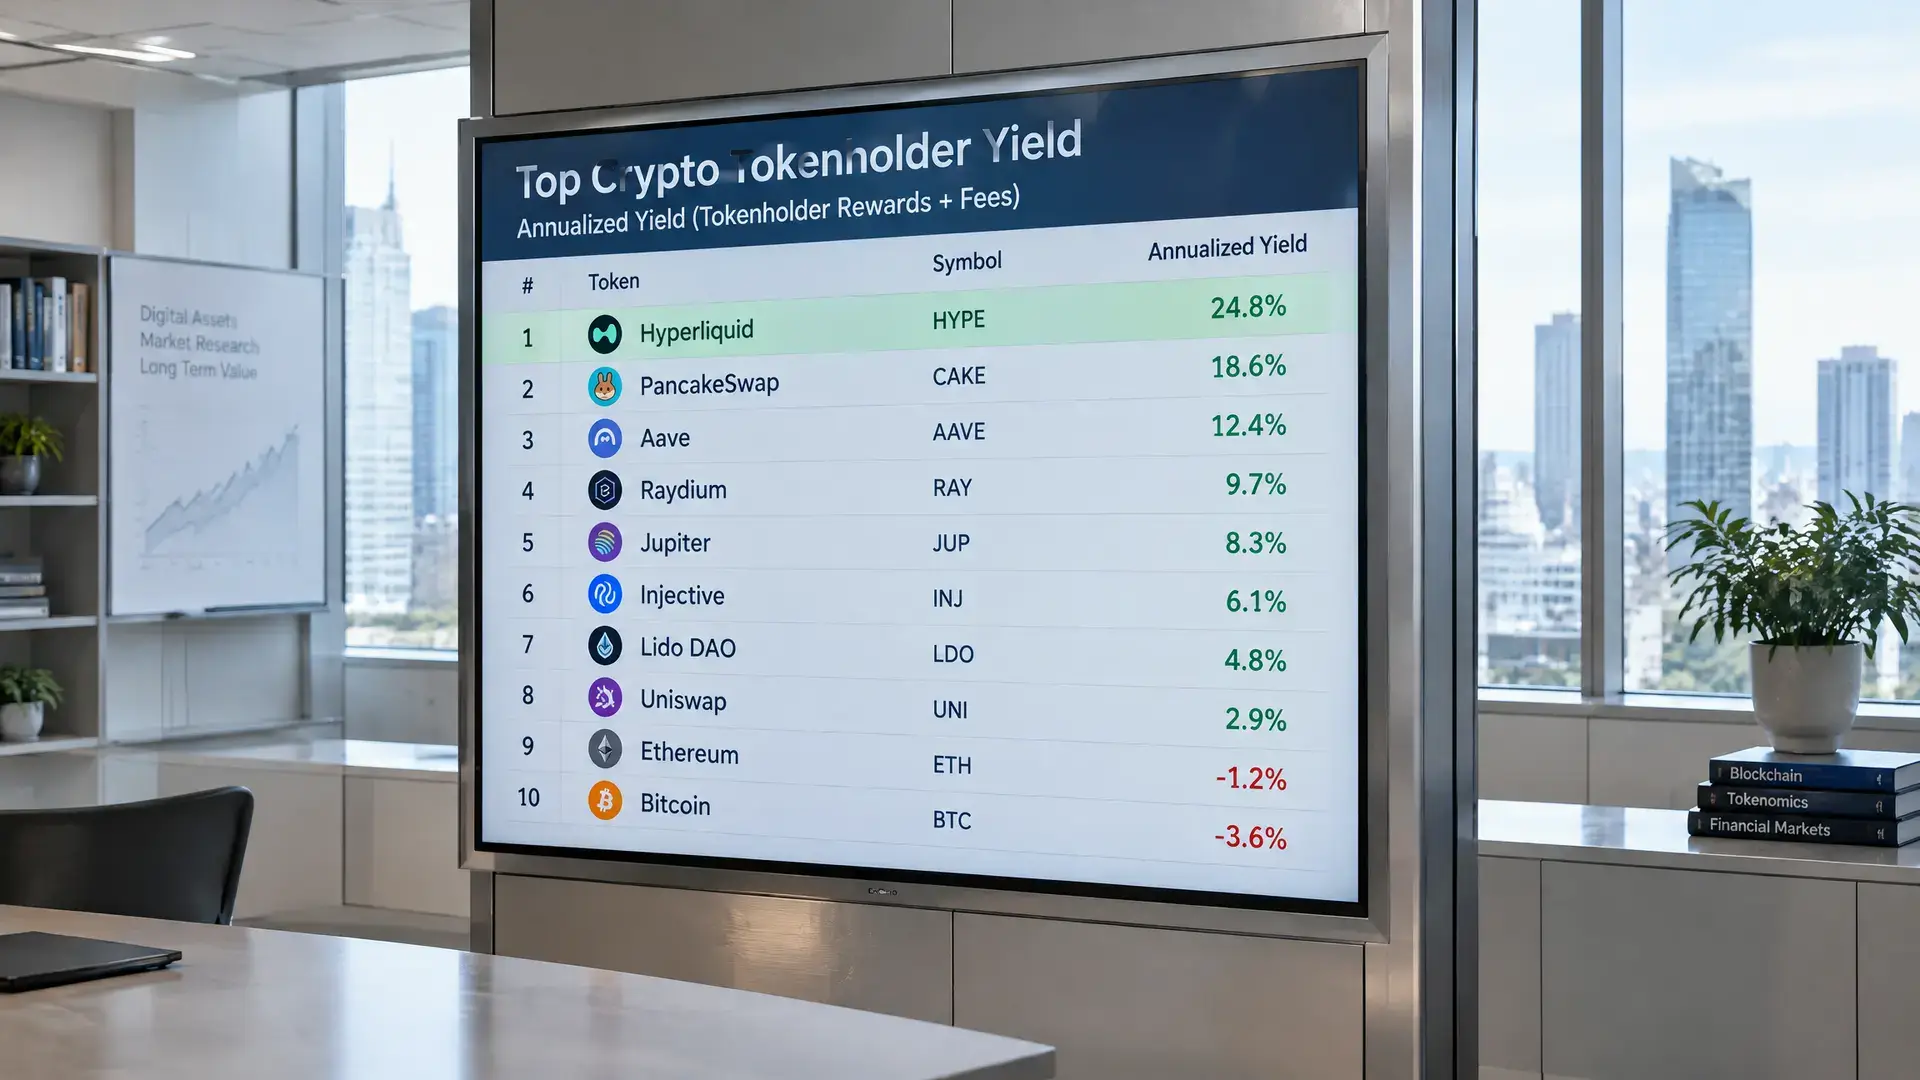
Grayscale postrzega odsetki od USDC przekazywane przez Coinbase jako stabilny cash flow dla Hyperliquid, obok opłat transakcyjnych i zewnętrznych futures. Przychody zasilają też mechanizm buyback i burn HYPE.
Najważniejsze informacje
- Hyperliquid otrzymuje za pośrednictwem Coinbase co miesiąc odsetki od około 6 mld $ (5,4 mld €) środków klientów, co we wrześniu dało około 105 mln $ (94 mln €).
- Coinbase zatrzymuje 10% tych odsetek i przekazuje 90% Hyperliquid, dzięki czemu jest to stabilne źródło przychodów mniej zależne od wolumenu handlu.
- Przychody odsetkowe trafiają do mechanizmu, który kupuje i spala HYPE, a zewnętrzne rynki i odsetki od stablecoinów poszerzają model przychodowy.
Hyperliquid otrzymuje według Grayscale co miesiąc dużą część odsetek od około 6 mld $ (5,4 mld €) środków klientów, które przepływają przez Coinbase. Dzięki temu pieniądze nadal napływają, nawet gdy handluje się niewiele. We wrześniu dało to Hyperliquid według analizy około 105 mln $ (94 mln €), niemal tyle samo co rok wcześniej, mimo słabego rynku kryptowalut.
Jak działa ta umowa
Porozumienie powstało w maju, gdy Coinbase został partnerem treasury dla USDC na Hyperliquid. USDC to stablecoin dolara, a środki są inwestowane w amerykańskie obligacje skarbowe, dzięki czemu odsetki przekładają się na realną gotówkę. Coinbase zatrzymuje 10% tych odsetek i przekazuje 90% Hyperliquid. Według Grayscale jest to najbardziej stabilne źródło przychodów platformy, ponieważ wpływy nie zależą od wolumenu handlu.
Umowa miała też wymiar strategiczny. USDC stał się główną walutą handlową na Hyperliquid i wyparł USDH, konkurencyjny stablecoin, który chciał zatrzymać odsetki wewnątrz platformy. Dla Coinbase oznaczało to silniejszą rolę w dystrybucji USDC, przy jednoczesnym zachowaniu samych bazowych depozytów.
Więcej niż tylko opłaty transakcyjne
W połowie 2025 roku ponad 90% przychodów Hyperliquid nadal pochodziło z własnych opłat transakcyjnych, wynika z Grayscale. We wrześniu udział ten spadł do 64%, ponieważ także zewnętrzne podmioty oferują futures na m.in. srebro, ropę i akcje przed IPO, oddając przy tym do połowy opłat. Grayscale nazwał to outsourced revenue model i oszacował przychody z tego tytułu w ubiegłym miesiącu na 38 mln $ (34 mln €).
Ta zmiana ma znaczenie dla szerszego rynku kryptowalut, ponieważ Hyperliquid pokazuje, jak giełda oparta na blockchainie może generować przychody z odsetek od stablecoinów i zewnętrznych rynków, a nie tylko z handlu spot lub instrumentami pochodnymi. Dla europejskich obserwatorów rynku krypto szczególnie istotne jest to, że strumień przychodów mniej bezpośrednio podąża za nastrojami spadkowymi na bear market, choć skala nadal zależy od kwoty USDC przepływającej przez platformę.
HYPE też na tym korzysta
Według wcześniejszego raportu Grayscale 99% opłat Hyperliquid trafia do funduszu, który kupuje i spala HYPE, podobnie jak w przypadku skupu akcji. Także przychody odsetkowe z umowy z Coinbase trafiają do tego mechanizmu. Grayscale zaznacza jednak, że nie przypisuje żadnej wartości stronie Coinbase w tej konstrukcji.
Moment jest znaczący, ponieważ właściciel New York Stock Exchange i spółka-matka Kraken w tym tygodniu podjęły kroki, by ułatwić amerykańskim traderom dostęp do Hyperliquid. Zbiegło się to ze wzrostem HYPE w środę, ale Grayscale nie łączy bezpośrednio tego ruchu z umową odsetkową.