

Animoca aposta no rendimento DeFi para contas bancárias e IA
A Animoca vê as stablecoins e o crédito onchain como alternativa às contas de poupança, enquanto os agentes de IA podem executar pagamentos e empréstimos através de blockchain.
Pontos principais
- A Animoca Brands considera as contas à ordem ultrapassadas, porque, segundo Yat Siu, os bancos ficam com grande parte dos juros sobre as poupanças.
- A DeFi e o crédito onchain são apontados como alternativa, enquanto a taxa de juro da poupança nos EUA muitas vezes fica muito acima da média nacional.
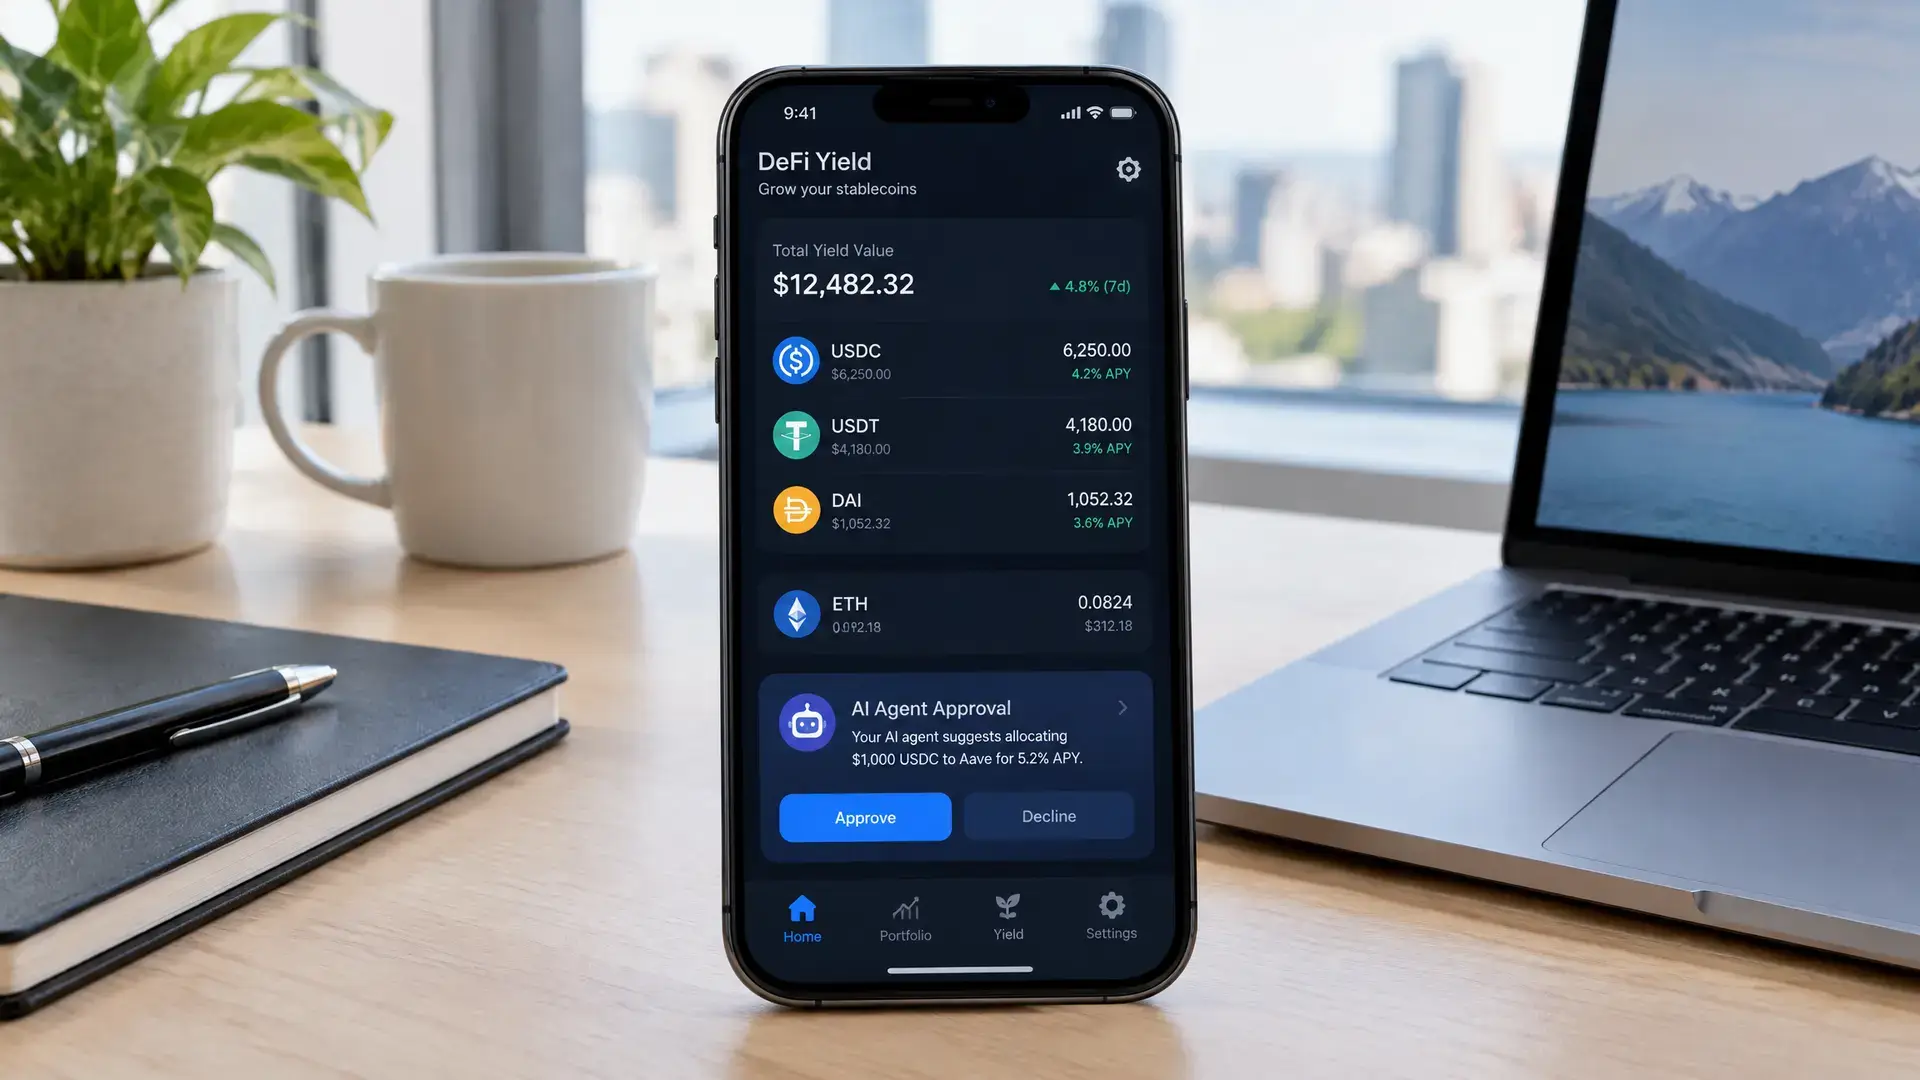
- A Animoca espera que, em breve, os agentes de IA utilizem pagamentos e crédito, com aprovação e limites através de blockchain e carteiras de criptomoedas.
A Animoca Brands vê as contas à ordem comuns como um modelo ultrapassado, à medida que a DeFi e os agentes de IA ganham cada vez mais terreno. Segundo o cofundador Yat Siu, os bancos ficam com grande parte dos juros sobre as poupanças, enquanto as empresas nativas de criptomoedas procuram precisamente formas de devolver esse rendimento ao utilizador.
Juros bancários sob pressão
Siu descreveu as contas à ordem, numa entrevista, como “quase fraudulentas”, porque os clientes recebem pouca ou nenhuma remuneração enquanto os bancos obtêm rendimento com esse dinheiro. Associou isso a uma mudança mais ampla no mercado das criptomoedas, em que as stablecoins e o crédito onchain são cada vez mais vistos como alternativa aos produtos bancários tradicionais.
Esse debate não se limita às empresas nativas de criptomoedas. Nos EUA, algumas contas de poupança de elevado rendimento continuam a oferecer taxas de juro de cerca de 3,10% a 3,75%, enquanto a média nacional ronda 0,38%. A diferença entre o que os aforradores recebem e o que o capital pode render noutros locais alimenta, segundo os defensores da DeFi, a procura por novos produtos. O rápido crescimento dos crypto lending vaults também mostra que esta procura por rendimento já se tornou num mercado sério, embora os riscos estejam também a tornar-se mais evidentes.
Agentes de IA na chain
A Animoca e outras partes esperam que os agentes de IA possam, em breve, utilizar pagamentos e crédito por conta própria. Siu afirmou que os bancos provavelmente não lhes darão esse acesso para já, enquanto a blockchain oferece precisamente um ambiente em que esses direitos podem ser claramente delimitados.
A Morpho, que se dedica ao crédito onchain, afirma que cada transação proposta por um agente é primeiro simulada. Depois, o utilizador ou a sua própria wallet de criptomoedas tem de aprovar a operação, com limites adicionais como um teto diário ou uma lista de smart contracts aprovados. Segundo a Morpho, as instituições podem assim trabalhar com agentes de IA, mas dentro de limites rigorosos.
Porque é que isto é relevante
Para os leitores europeus de criptomoedas, isto mostra como a DeFi se está a aproximar cada vez mais dos produtos financeiros tradicionais. A combinação de stablecoins, fluxos de dólares onchain regulados e produtos tokenizados de grandes instituições financeiras torna a fronteira entre banca e criptomoedas menos nítida. Ao mesmo tempo, a diferença de risco continua grande, porque a DeFi não oferece seguro bancário e erros técnicos ou problemas de liquidez ainda podem desempenhar um papel.