Bitcoin e Ethereum caem enquanto a alavancagem volta a aumentar
O open interest em BTC e ETH volta a aumentar, mas as funding rates e a contração da USDe da Ethena apontam para uma alavancagem menos extrema do que na queda de 10-10.
Pontos principais
- O Bitcoin caiu 1,7% para cerca de $84.100 e o Ethereum 3,5%, enquanto numa hora foram liquidadas posições long no valor de $403,58 milhões (€358 milhões).
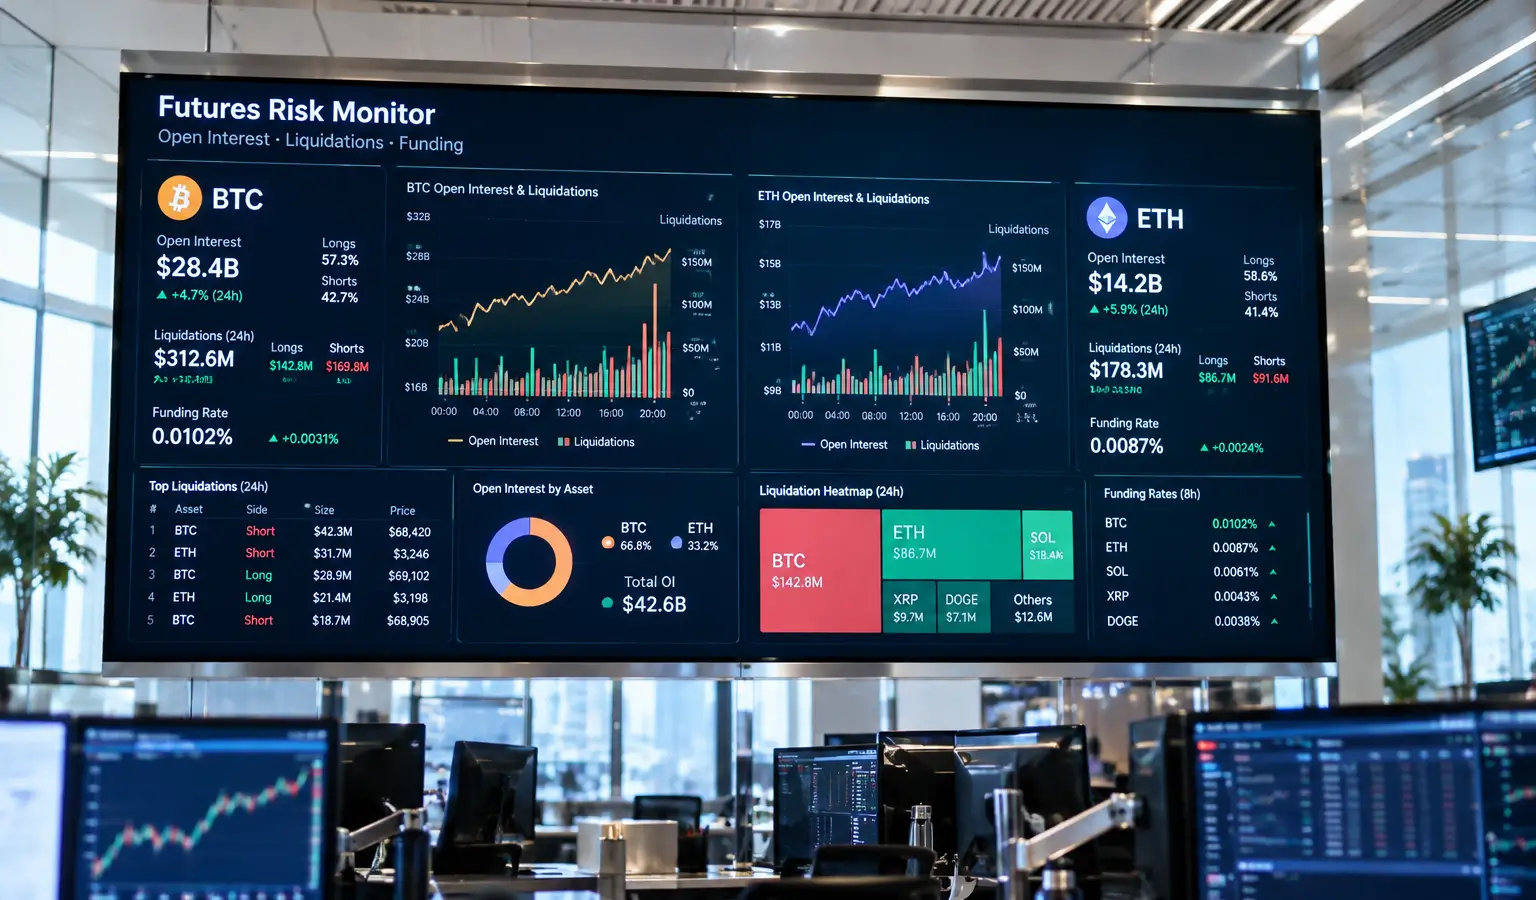
- O open interest do Bitcoin subiu esta semana 4,0% para 650.480 BTC, enquanto o Ethereum permanece relativamente perto do nível anterior a 10-10.
- As funding rates e a oferta de USDe estão muito abaixo dos níveis anteriores a 10-10, o que torna o mercado menos sobreaquecido do que durante a queda do ano passado.
O mercado de criptomoedas levou novamente um golpe na quarta-feira. O Bitcoin caiu 1,7% para cerca de $84.100 e o Ethereum desceu 3,5%, enquanto numa hora foram liquidadas posições long no valor de $403,58 milhões (€358 milhões). Isso levantou de imediato a questão de saber se o mercado está novamente a encaminhar-se para uma situação como a de 10-10, mas os números também mostram diferenças claras face à queda do ano passado.
A alavancagem está de volta
A comparação com 10-10 gira sobretudo em torno dos derivados. Na altura, a subida assentou em dinheiro emprestado e quase $17 mil milhões (€15,1 mil milhões) em posições long foram liquidados. Agora, essa alavancagem volta a acumular-se, mas ainda não exatamente da mesma forma.
O open interest do Bitcoin, o valor das posições em futuros em aberto, subiu esta semana 4,0% para 650.480 BTC, segundo dados da CoinGlass. Antes de 10-10, esse aumento foi de 4,1% em cinco dias. Em termos relativos, o mercado também está novamente mais pesado: o open interest de BTC representa 3,2% do valor de mercado, contra 3,7% pouco antes da queda. No caso do Ethereum, essa percentagem está em 10,4%, perto dos 11,3% registados na altura.
Em dólares, a retração parece maior do que em moedas. Desde 10 de outubro de 2025, o open interest de BTC caiu 38,6% em dólares, mas apenas 12,7% em BTC. Isso deve-se sobretudo ao facto de o preço do Bitcoin estar mais baixo. No total, isto significa que o mercado voltou a carregar quase tanta alavancagem quanto antes de 10-10, tendo em conta a sua dimensão.
Longs menos caros
Ainda assim, há uma diferença importante. Os custos para manter essa alavancagem estão muito mais baixos do que no ano passado. As funding rates mostram quão carregado está o lado long, e esses pagamentos são agora muito menos extremos do que antes de 10-10.
Antes dessa queda, as funding rates de BTC e ETH na Binance e na Bybit estiveram acima de 8% em termos anualizados em 18 dos 32 dias de negociação. Esta semana, isso aconteceu apenas uma vez em 28 dias, e em três ocasiões a funding foi mesmo negativa. A Deribit mostra também o mesmo quadro, com uma funding diária de BTC de 26,9% antes de 10-10 contra 7,1% esta semana.
A isto junta-se o facto de uma importante fonte de alavancagem adicional ter secado. A USDe da Ethena, um token de dólar apoiado por posições em derivados cobertas, encolheu 66% para $4,99 mil milhões (€4,4 mil milhões), segundo a CoinGecko. Isto enquadra-se na redução mais ampla da alavancagem desde outubro.
Porque é que isto é relevante
Para os investidores europeus em criptomoedas, isto é sobretudo relevante porque o mercado continua vulnerável a liquidações rápidas, mas nem todas as perdas têm de resultar imediatamente numa reação em cadeia. O recente aumento da taxa de juro da Reserva Federal para 3,75% a 4,00% e as taxas das obrigações norte-americanas mais elevadas tornam, além disso, os investimentos de risco menos óbvios. Isso pode influenciar a procura por criptomoedas, sem que daí resulte já um padrão fixo.
O contexto mais amplo do mercado também conta: o Bitcoin ficou recentemente atrás dos novos máximos em Wall Street, o que mostra que a moeda não acompanha automaticamente a subida mais forte das ações. A recente descida mostra, portanto, sobretudo que o mercado continua a ter muita alavancagem, mas está menos sobreaquecido do que em 10-10. Enquanto as funding rates se mantiverem baixas e o open interest não acelerar ainda mais, uma nova venda em massa parece menos provável do que nessa altura.