BloFin vê cinco camadas para a próxima bull market das criptomoedas
A BloFin vê as stablecoins, a tokenização e os RWA como blocos de construção de um ciclo mais amplo das criptomoedas. Segundo o estudo, a tokenomics e o value accrual também devem agora trazer valor para os detentores.
Pontos principais
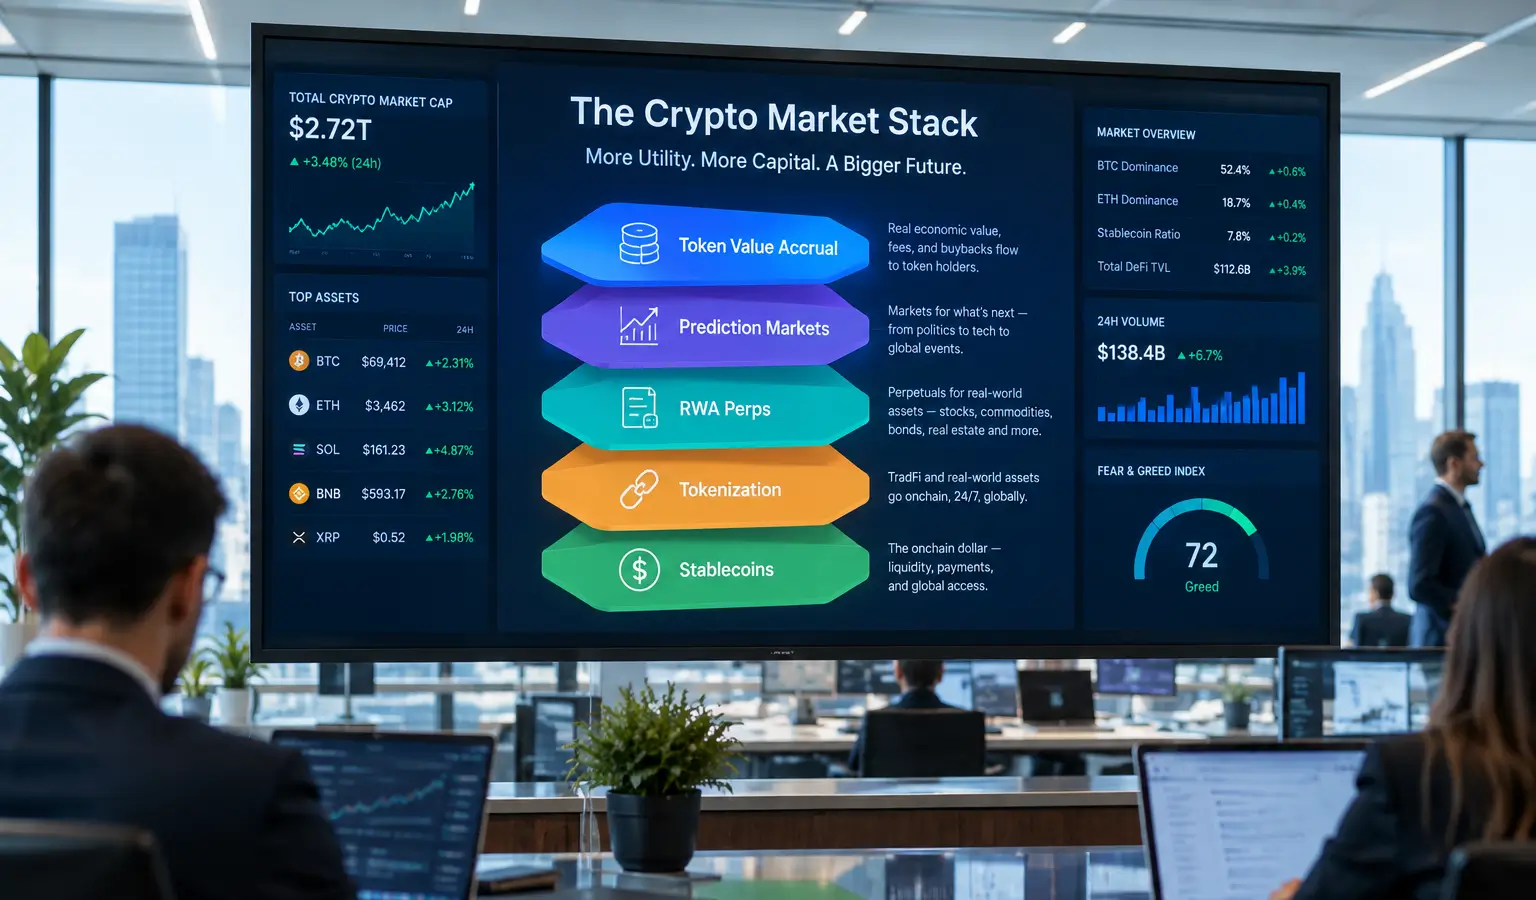
- A BloFin Research espera que a próxima bull market assente em cinco camadas: stablecoins, tokenização, RWA perps, prediction markets e token value accrual.
- As stablecoins crescem como camada de pagamento e settlement, enquanto as ações norte-americanas tokenizadas aproximam a infraestrutura de criptomoedas do mercado acionista tradicional.
- Segundo a BloFin, o token value accrual é crucial, porque a utilização do protocolo só gera valor para os detentores de tokens através de buybacks, burns, distribuições ou crescimento da treasury.
O mercado das criptomoedas aumentou quase 7% em setembro de 2026 e vários tokens importantes atingiram máximos de vários meses. Ainda assim, segundo a BloFin Research, a questão não é apenas saber se esta é uma nova bull market, mas sobretudo o que torna este ciclo diferente. O Bitcoin subiu entretanto para o nível mais elevado desde janeiro, enquanto as taxas de juro nos Estados Unidos se mantiveram mais altas e o Senado não avançou com a CLARITY Act.
Cinco camadas em vez de uma só narrativa
Segundo a BloFin Research, a próxima bull market não será sustentada por uma única tendência dominante, como o Bitcoin enquanto dinheiro digital, os smart contracts, a DeFi ou os NFT. Em ciclos anteriores, o novo capital permaneceu sobretudo dentro das próprias criptomoedas, com o dinheiro a passar de token para token. Agora, o gabinete de investigação vê precisamente cinco camadas que, em conjunto, podem criar um papel mais amplo para as criptomoedas.
Essas camadas são stablecoins, tokenização, RWA perps, prediction markets e token value accrual. Em conjunto, estas poderiam tornar as criptomoedas menos num campo fechado e mais num sistema paralelo ao lado dos mercados tradicionais.
Stablecoins e tokenização continuam a crescer
Nesta visão, as stablecoins formam a camada de caixa. A BloFin Research salienta que estas são cada vez mais utilizadas fora do trading de criptomoedas, nomeadamente para pagamentos. A Visa informou anteriormente que o settlement anual em stablecoins atingiu uma taxa anualizada superior a 20 mil milhões de dólares (17,5 mil milhões de euros), mais de quinze vezes acima do valor de um ano antes. A Mastercard anunciou também em junho planos para expandir o settlement com stablecoins, para que emissores e adquirentes tenham mais flexibilidade na forma como as transações são liquidadas.
A tokenização fornece a camada de ativos. A SEC aprovou recentemente uma mudança importante, permitindo que ações norte-americanas tokenizadas possam ser negociadas através de plataformas de blockchain. Isso aproxima a infraestrutura de criptomoedas do mercado acionista norte-americano, avaliado em 75 biliões de dólares (65,7 biliões de euros). Segundo os dados de mercado fornecidos, o mercado RWA on-chain atingiu 34,18 mil milhões de dólares (30 mil milhões de euros) em 15 de setembro, uma subida de 85,2% desde o início deste ano. Esse crescimento está sobretudo concentrado em obrigações, fundos do mercado monetário e ações tokenizadas.
Porque isto é relevante para a Europa
Para os seguidores europeus das criptomoedas, isto é relevante porque a fronteira entre as criptomoedas e os mercados tradicionais continua a esbater-se. Se as stablecoins forem usadas com mais frequência para settlement e as ações tokenizadas ficarem mais amplamente disponíveis, isso também poderá influenciar a forma como os investidores europeus veem a infraestrutura de criptomoedas e os produtos financeiros regulados lado a lado. Além disso, mostra que o debate sobre criptomoedas já não se centra apenas em tokens, mas também nos trilhos por onde o dinheiro e os títulos se movimentam.
O valor tem de regressar
A última camada é, segundo a BloFin Research, talvez a mais importante: token value accrual. Aqui, a questão é saber como a utilização de um protocolo acaba por gerar valor para os detentores de tokens. Isso pode acontecer através de buybacks, burns, distribuições ou crescimento da treasury, mas sem esse mecanismo a ligação entre atividade e token continua fraca.
O gabinete de investigação refere a Hyperliquid, a Uniswap e a Aave como exemplos de modelos diferentes. A Hyperliquid queima HYPE que é recomprado com taxas de negociação, enquanto a Uniswap associa as taxas do protocolo a burns de UNI. A Aave faz com que as receitas fluam para a DAO, que pode usar esses fundos para buybacks de AAVE. Ao mesmo tempo, a despesa com buybacks atingiu este ano um recorde de 638 milhões de dólares (559 milhões de euros) até ao final de agosto, com a Hyperliquid e a Pump.fun a representarem em conjunto quase 90% desse total.
A BloFin Research alerta, no entanto, que nem tudo está ainda igualmente avançado. A infraestrutura para pagamentos por agentes de IA está a ganhar tração mais depressa do que a sua utilização, e o valor dos equity perps depende fortemente da liquidez. Mercados pouco profundos podem continuar a gerar sinais imprecisos ou manipulados.