ether.fi abandona o restaking à medida que os rendimentos se esgotam
A Ether.fi converte o weETH em liquid staking e transfere o restaking para a Symbiotic. A medida segue-se à queda dos rendimentos, à redução dos incentivos e a uma maior atenção aos riscos de slashing em DeFi.
Pontos principais
- A ether.fi retira em agosto o restaking do weETH e transforma o token num token de liquid staking comum.
- Quem ainda quiser restaking terá de mudar para um token separado na Symbiotic.
- A medida segue-se ao desaparecimento dos rendimentos, a taxas mais baixas e a riscos mais visíveis no mercado de restaking.
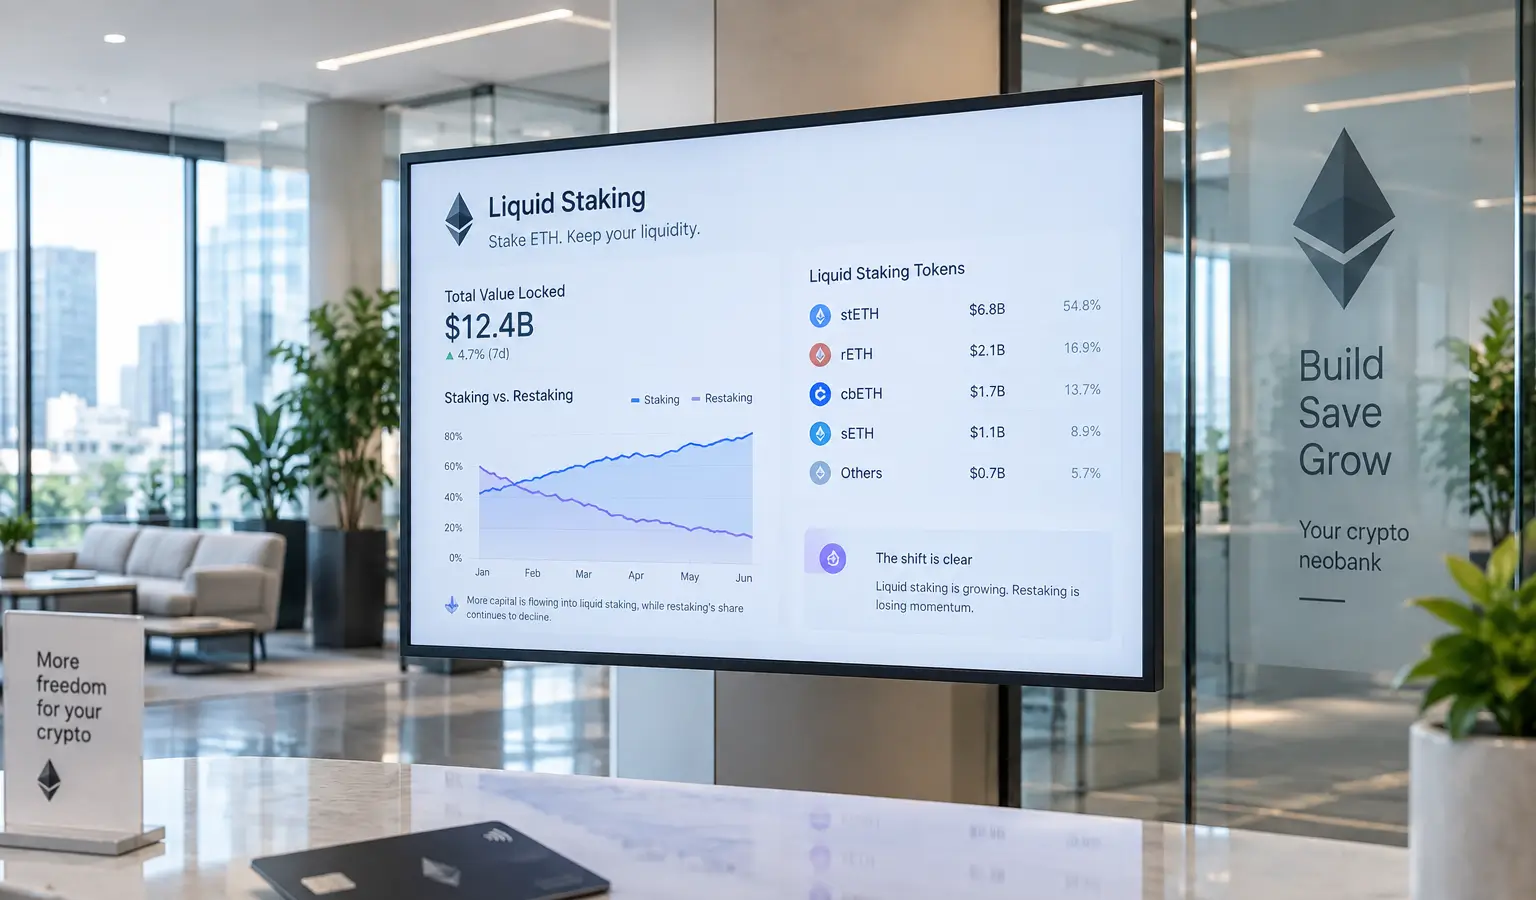
A ether.fi retirou em agosto o restaking do weETH e passa agora a transformar o token num token de liquid staking comum. Quem ainda quiser restaking terá de mudar para um token separado na Symbiotic. A medida mostra quão rapidamente o entusiasmo pelo restaking arrefeceu, à medida que os rendimentos desapareceram e os riscos se tornaram mais visíveis.
O rendimento desapareceu
Quando a ether.fi entrou em funcionamento em 2024, o ETH era automaticamente restaked através da EigenLayer. Isto enquadrava-se na ideia por detrás do restaking: usar o mesmo ETH não só para staking na Ethereum, mas também emprestá-lo a outros serviços que pagam por isso. Na prática, isso rendeu a muitos utilizadores menos do que o esperado.
Mike Silagadze, diretor executivo da ether.fi, disse que a decisão girou sobretudo em torno do risco e da falta de retorno. Segundo ele, já não existiam oportunidades de yield significativas no restaking e a perceção de risco entre os stakers também teve peso. O momento enquadra-se num arrefecimento mais amplo do setor. No final de 2024, a EigenLayer ainda estava num pico de 19,7 mil milhões de dólares (17,3 mil milhões de euros) em capital bloqueado, mas em agosto de 2026 esse valor tinha recuado para cerca de 5,1 mil milhões de dólares (4,5 mil milhões de euros), segundo os dados fornecidos.
As receitas mostram o mesmo quadro. Em 8 de setembro, a categoria de restaking na DefiLlama estava em 10,02 mil milhões de dólares (8,8 mil milhões de euros) e gerou apenas 99.977 dólares (87.900 euros) em taxas na semana anterior. A categoria de liquid staking, com 51,87 mil milhões de dólares (45,6 mil milhões de euros), gerou 27,35 milhões de dólares (24 milhões de euros) no mesmo período. Mesmo entre os maiores intervenientes, restou pouco: os cinco maiores liquid restaking tokens somados registaram, no segundo trimestre de 2026, 953.350 dólares (837.900 euros) em lucro bruto conjunto.
Mais risco, menos recompensa
A isto juntou-se o facto de os riscos se terem tornado mais concretos. O slashing entrou em funcionamento em abril de 2025, permitindo que os operadores possam realmente perder parte do ETH em staking se se comportarem mal ou agirem de forma incorreta. Ao mesmo tempo, os programas de pontos que antes subsidiavam os depósitos terminaram ao longo de 2025. Com isso, desapareceu uma parte importante do incentivo para colocar mais capital em restaking.
Para os seguidores europeus de criptomoedas, isto é relevante porque mostra quão rapidamente um popular modelo DeFi pode mudar quando a recompensa já não compensa o risco. Além disso, o setor continua fortemente dependente da Ethereum. Segundo o contexto fornecido, em agosto de 2026 cerca de 34% da oferta de ETH estava em staking, face a cerca de 29% no início do ano.
A ether.fi procura um novo modelo
Entretanto, a ether.fi tenta crescer para lá do restaking. A empresa oferece agora um cartão que permite aos utilizadores gastar contra as suas criptomoedas sem vender diretamente, um mercado de empréstimos na layer-2 Optimism da Ethereum e vaults. Em agosto, também acrescentou ações tokenizadas, metais e fiat-rails e já se apresenta como uma neobank de criptomoedas.
Silagadze disse que a área de neobank substituiu as receitas perdidas do restaking. Segundo ele, 46% da receita mensal em julho vieram do cartão, contra 17% em janeiro. Ao mesmo tempo, o lucro bruto da ether.fi caiu, segundo a DefiLlama, de 18,71 milhões de dólares (16,4 milhões de euros) no terceiro trimestre de 2025 para 9,99 milhões de dólares (8,8 milhões de euros) no segundo trimestre de 2026. Essa diferença sublinha sobretudo como se tornou difícil manter o restaking como modelo de negócio autónomo.