Wall Street adota as melhores ideias da criptomoeda
A tokenização, a liquidação mais rápida e os ativos programáveis da criptomoeda estão a encontrar o seu caminho para Wall Street. A BlackRock e o regulamento MiCA mostram como a regulação e a infraestrutura fazem a diferença.
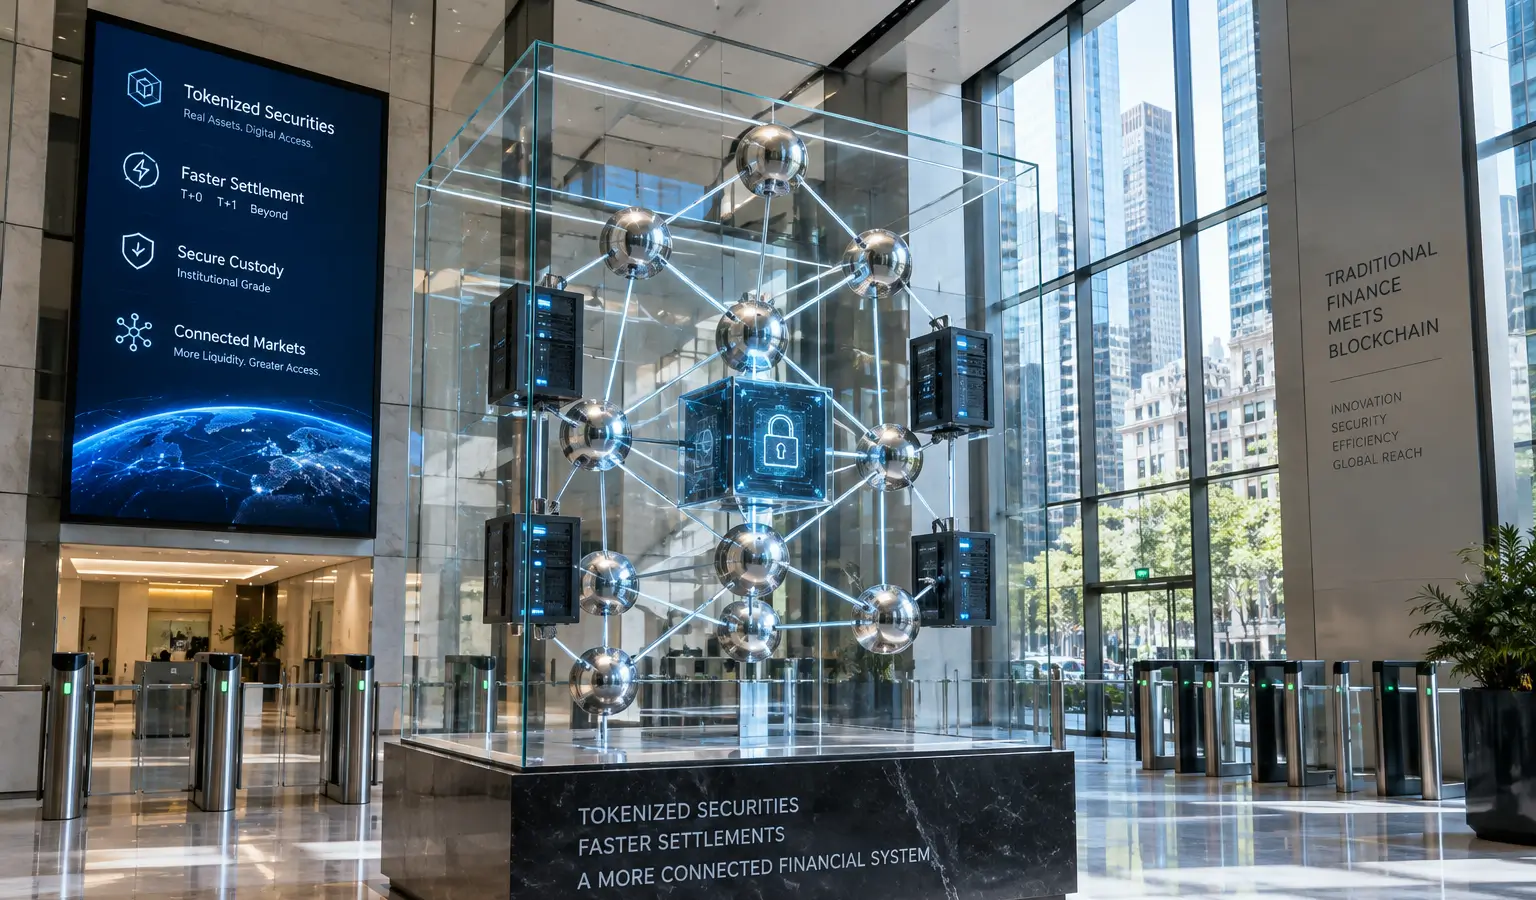
Pontos principais
- A criptomoeda funcionou como um ambiente de teste onde surgiram ideias para uma liquidação mais rápida, tokenização e ativos programáveis.
- A tokenização institucional acelerou, com títulos do Tesouro dos Estados Unidos tokenizados como a maior categoria e o fundo BUIDL da BlackRock como exemplo.
- O foco está a deslocar-se para a infraestrutura, com o regulamento MiCA na Europa a ajudar as instituições a explorar componentes úteis da criptomoeda em sistemas regulados.
A criptomoeda começou como um ambiente de teste caótico, cheio de bolhas, hacks, memes e projetos que desapareciam tão depressa como surgiam. Foi precisamente aí que nasceram ideias que agora regressam cada vez mais ao mundo financeiro tradicional, da liquidação mais rápida à tokenização e aos ativos programáveis.
O que a criptomoeda testou
O cerne da história não é que a criptomoeda e as finanças tradicionais estejam em lados opostos. O que importa é perceber quais as partes dessa fase de teste aberta e global que se revelam úteis quando são adaptadas a regras, governação e gestão de risco.
Vários mecanismos já foram claramente adotados ou revistos. Pense-se em mercados contínuos, novas formas de colateral, automated market makers, contratos sem data de vencimento e sistemas em que vários serviços financeiros convergem na mesma infraestrutura.
Isto enquadra-se na evolução mais ampla visível em 2026: a tokenização institucional acelerou, com títulos do Tesouro dos Estados Unidos tokenizados como a maior categoria dentro dos ativos do mundo real tokenizados. Também grandes intervenientes, como a BlackRock, através do seu fundo BUIDL, mostram que a emissão, o settlement e a custódia baseados em blockchain já não são apenas um tema de criptomoeda.
Do experimento à infraestrutura
Segundo o texto, a verdadeira mudança não é simplesmente a digitalização, mas a integração. Os processos financeiros continuam muitas vezes fragmentados entre trading, clearing, custódia, registo de propriedade e reconciliação. A tokenização pode aproximar estas etapas, porque os direitos podem ser registados numa plataforma programável e ligados ao pagamento ou a outras condições.
Com isso, a atenção desloca-se dos tokens isolados para os trilhos por baixo destes. A questão não é apenas qual o ativo que aparece num ecrã, mas que infraestrutura torna possível emitir, negociar, financiar e liquidar esse ativo.
O texto também assinala que isto não é uma questão de fé na criptomoeda, mas de seleção. O que funciona pode ser integrado em sistemas regulados. O que não funciona desaparece. Segundo o autor, este filtro é rigoroso, sobretudo porque muitos projetos continuam em fase de teste e a liquidez nos mercados secundários permanece limitada.
Porque isto é relevante
Para os seguidores europeus da criptomoeda, isto é relevante porque a fronteira entre a criptomoeda e as finanças tradicionais está a esbater-se mais depressa. Na Europa, o regulamento MiCA dá mais clareza para stablecoins e ativos tokenizados, o que pode ajudar as instituições a explorar este tipo de produtos com mais seriedade. Isso torna o debate menos ideológico e mais prático: que partes da criptomoeda são realmente úteis num mercado regulado?
O texto também mostra porque é que nem toda a inovação retém valor automaticamente. Um protocolo pode ser tecnicamente forte e, ainda assim, gerar pouco em termos económicos. Para investidores e instituições, o que conta no fim é a combinação de utilidade, regulação, liquidez e estrutura de propriedade, e não apenas a tecnologia em si.
Também Wall Street torna a tokenização uma prioridade estratégica mostra que os grandes intervenientes financeiros já encaram a tokenização sobretudo como uma questão de infraestrutura, e não como um mero experimento de criptomoeda. Isto está em linha com a mudança neste artigo: dos tokens isolados para os trilhos subjacentes.