BloFin sieht fünf Ebenen für den nächsten Krypto-Bullenmarkt
BloFin sieht Stablecoins, Tokenisierung und RWAs als Bausteine eines breiteren Krypto-Zyklus. Auch Tokenomics und Value Accrual sollen laut der Studie nun Wert an die Holder zurückgeben.
Wichtigste Erkenntnisse
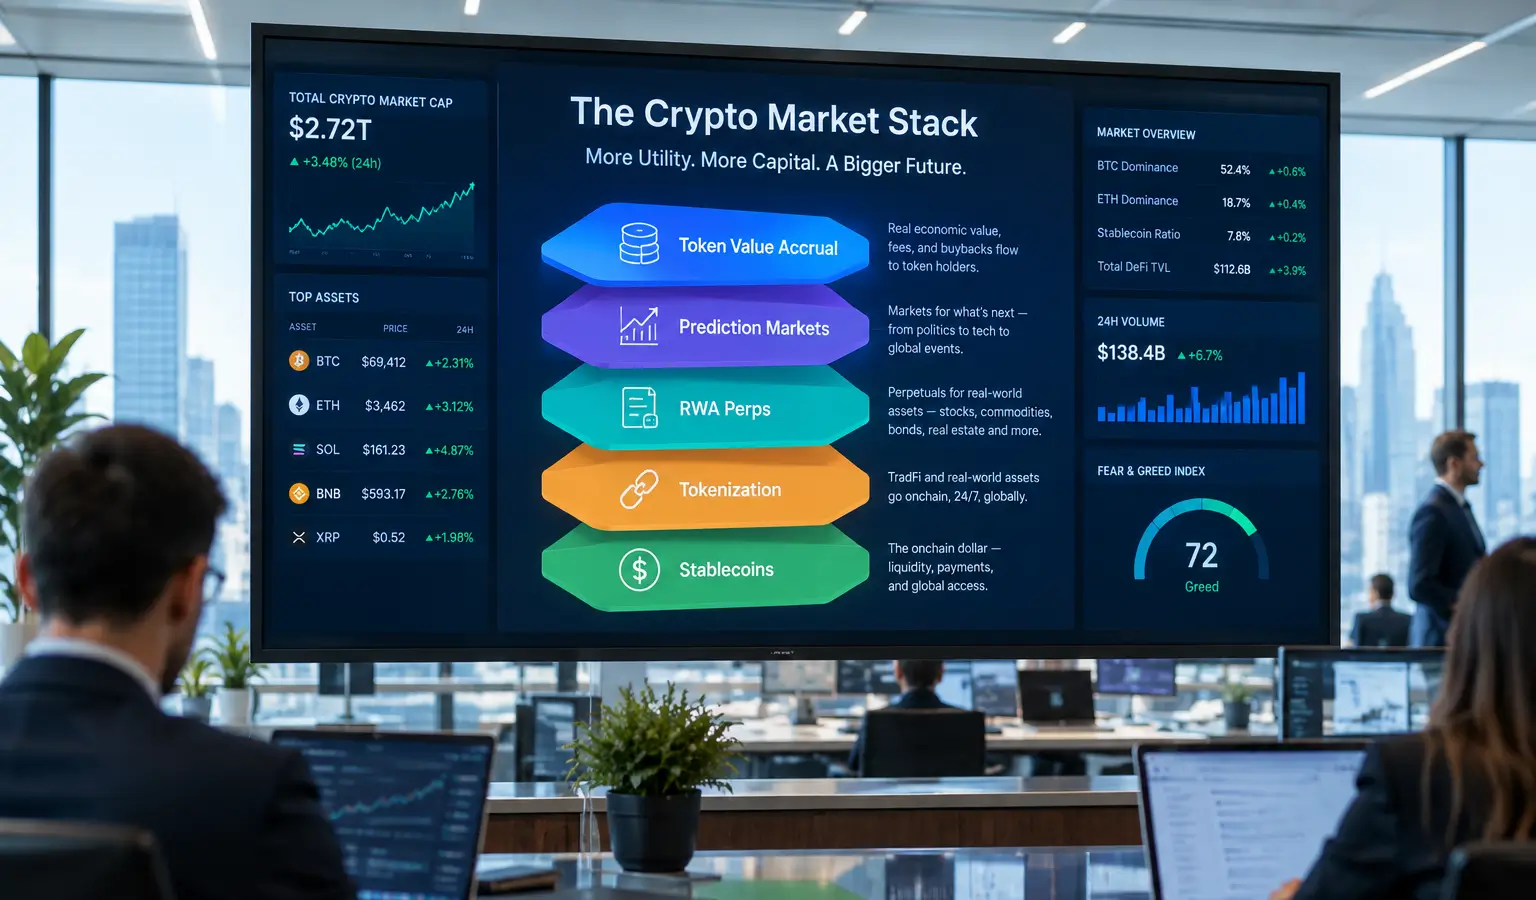
- BloFin Research erwartet, dass der nächste Bullenmarkt auf fünf Ebenen aufbaut: Stablecoins, Tokenisierung, RWA Perps, Prediction Markets und Token Value Accrual.
- Stablecoins wachsen als Zahlungs- und Settlement-Ebene, während tokenisierte US-Aktien die Krypto-Infrastruktur näher an den traditionellen Aktienmarkt bringen.
- Laut BloFin ist Token Value Accrual entscheidend, weil die Nutzung eines Protokolls erst über Buybacks, Burns, Ausschüttungen oder Treasury-Wachstum Wert für Tokenholder schafft.
Der Kryptomarkt ist im September 2026 um fast 7 % gewachsen, und mehrere große Tokens erreichten Mehrmonatshochs. Dennoch dreht sich die Frage laut BloFin Research nicht nur darum, ob das ein neuer Bullenmarkt ist, sondern vor allem darum, was diesen Zyklus anders macht. Bitcoin stieg derweil auf den höchsten Stand seit Januar, während die US-Zinsen höher blieben und der Senat den CLARITY Act nicht weiterbrachte.
Fünf Ebenen statt einer einzigen Geschichte
Laut BloFin Research wird der nächste Bullenmarkt nicht von einem dominanten Trend getragen, etwa Bitcoin als digitales Geld, Smart Contracts, DeFi oder NFTs. In früheren Zyklen blieb neues Kapital vor allem innerhalb von Krypto selbst, wobei Geld von Token zu Token wanderte. Jetzt sieht das Research-Unternehmen vielmehr fünf Ebenen, die zusammen eine breitere Rolle für Krypto formen könnten.
Diese Ebenen sind Stablecoins, Tokenisierung, RWA Perps, Prediction Markets und Token Value Accrual. Zusammen könnten sie Krypto weniger zu einem geschlossenen Spielfeld und stärker zu einem parallelen System neben traditionellen Märkten machen.
Stablecoins und Tokenisierung wachsen weiter
Stablecoins bilden in dieser Sicht die Cash-Ebene. BloFin Research weist darauf hin, dass sie zunehmend auch außerhalb des Krypto-Tradings genutzt werden, unter anderem für Zahlungen. Visa meldete zuvor, dass das jährliche Stablecoin-Settlement auf einer Run Rate von mehr als 20 Milliarden Dollar (17,5 Milliarden Euro) lag, also mehr als fünfzehnmal höher als ein Jahr zuvor. Mastercard kündigte im Juni ebenfalls Pläne an, das Settlement mit Stablecoins auszuweiten, damit Emittenten und Acquirer mehr Flexibilität bei der Abwicklung von Transaktionen erhalten.
Tokenisierung liefert die Asset-Ebene. Die SEC genehmigte zuletzt eine wichtige Verschiebung, durch die tokenisierte US-Aktien über Blockchain-Plattformen gehandelt werden können. Das bringt die Krypto-Infrastruktur näher an den 75 Billionen Dollar (65,7 Billionen Euro) großen US-Aktienmarkt. Laut den bereitgestellten Marktdaten erreichte der On-Chain-RWA-Markt am 15. September 34,18 Milliarden Dollar (30 Milliarden Euro), ein Plus von 85,2 % seit Jahresbeginn. Dieses Wachstum konzentriert sich vor allem auf Anleihen, Money-Market-Fonds und tokenisierte Aktien.
Warum das für Europa zählt
Für europäische Krypto-Beobachter ist das relevant, weil die Grenze zwischen Krypto und traditionellen Märkten weiter verschwimmt. Wenn Stablecoins häufiger für Settlement genutzt werden und tokenisierte Aktien breiter verfügbar werden, könnte das auch beeinflussen, wie europäische Anleger Krypto-Infrastruktur und regulierte Finanzprodukte nebeneinander sehen. Außerdem zeigt es, dass sich die Diskussion über Krypto nicht mehr nur um Tokens dreht, sondern auch um die Rails, über die Geld und Wertpapiere bewegt werden.
Der Wert muss aber zurückkommen
Die letzte Ebene ist laut BloFin Research vielleicht die wichtigste: Token Value Accrual. Dabei geht es um die Frage, wie die Nutzung eines Protokolls am Ende Wert für Tokenholder schafft. Das kann über Buybacks, Burns, Ausschüttungen oder ein Wachstum der Treasury geschehen, doch ohne einen solchen Mechanismus bleibt die Verbindung zwischen Aktivität und Token schwach.
Das Research-Unternehmen nennt Hyperliquid, Uniswap und Aave als Beispiele für unterschiedliche Modelle. Hyperliquid verbrennt HYPE, das mit Handelsgebühren zurückgekauft wird, während Uniswap Protokollgebühren mit UNI-Burns verknüpft. Aave lässt Einnahmen in die DAO fließen, die diese Mittel für AAVE-Buybacks nutzen kann. Gleichzeitig erreichten die Buyback-Ausgaben in diesem Jahr bis Ende August einen Rekord von 638 Millionen Dollar (559 Millionen Euro), wobei Hyperliquid und Pump.fun zusammen fast 90 % dieses Gesamtbetrags ausmachten.
BloFin Research warnt allerdings, dass noch nicht alles gleich weit ist. Die Infrastruktur für Zahlungen durch KI-Agenten kommt schneller voran als ihre Nutzung, und der Wert von Equity Perps hängt stark von der Liquidität ab. Dünne Märkte können dort weiterhin für unklare oder manipulierte Signale sorgen.