El staking de Ethereum se desplaza a una partida de balance para las instituciones
Las entidades institucionales utilizan cada vez más el staking de ETH como fuente de ingresos, mientras los ETF de staking y las normas de custodia determinan el acceso para asesores y gestores de activos.
Puntos clave
- El staking de Ethereum se ha convertido en 2026, para las instituciones, de una actividad de nicho en una fuente de ingresos y una partida de balance.
- Bitmine informó de que el 98% de los ingresos procedía del staking, lo que muestra que las recompensas on-chain ocupan un lugar central para algunas empresas cotizadas.
- Los ETF habilitados para staking y unas estructuras de custodia más estrictas hacen que la participación en el staking de Ethereum sea más accesible para los inversores profesionales.
El staking de Ethereum se ha desplazado claramente en 2026 de un nicho para usuarios nativos del mundo cripto a una fuente de ingresos para las instituciones. Según el boletín de Crypto for Advisors, el staking se está convirtiendo para cada vez más actores en una partida de balance, mientras que los nuevos ETF y las normas en torno a la custodia siguen modificando el acceso. Para los asesores financieros, la cuestión ya no gira solo en torno a la rentabilidad, sino también a la estructura, el riesgo y la gestión.
El staking se convierte en una fuente de ingresos
El papel del staking en Ethereum ha aumentado ahora que las entidades institucionales representan una parte visible del total de ETH en staking. Bitmine informó en su último informe trimestral de que el 98% de los ingresos procedía del staking, lo que muestra que las recompensas on-chain se han convertido en una fuente principal de ingresos para algunas empresas cotizadas.
Eso hace que ETH sea distinto de Bitcoin en una estructura de tesorería. Bitcoin no genera rendimiento nativo, mientras que una empresa con tesorería en ETH sí puede generar recompensas on-chain. Por ello, el staking no solo entra en las decisiones operativas, sino también en la forma en que las empresas presentan sus resultados y sus activos.
Por qué los asesores prestan atención
Para los asesores, lo más importante es la estructura de un producto de staking. Quién asume la pérdida si un validador es penalizado por slashing, o si el ETH queda bloqueado durante el periodo de staking, y si un producto utiliza liquid staking, son cuestiones que influyen directamente en la flexibilidad para el cliente. También importa el origen de las recompensas, porque las recompensas del protocolo son más predecibles que los ingresos por MEV.
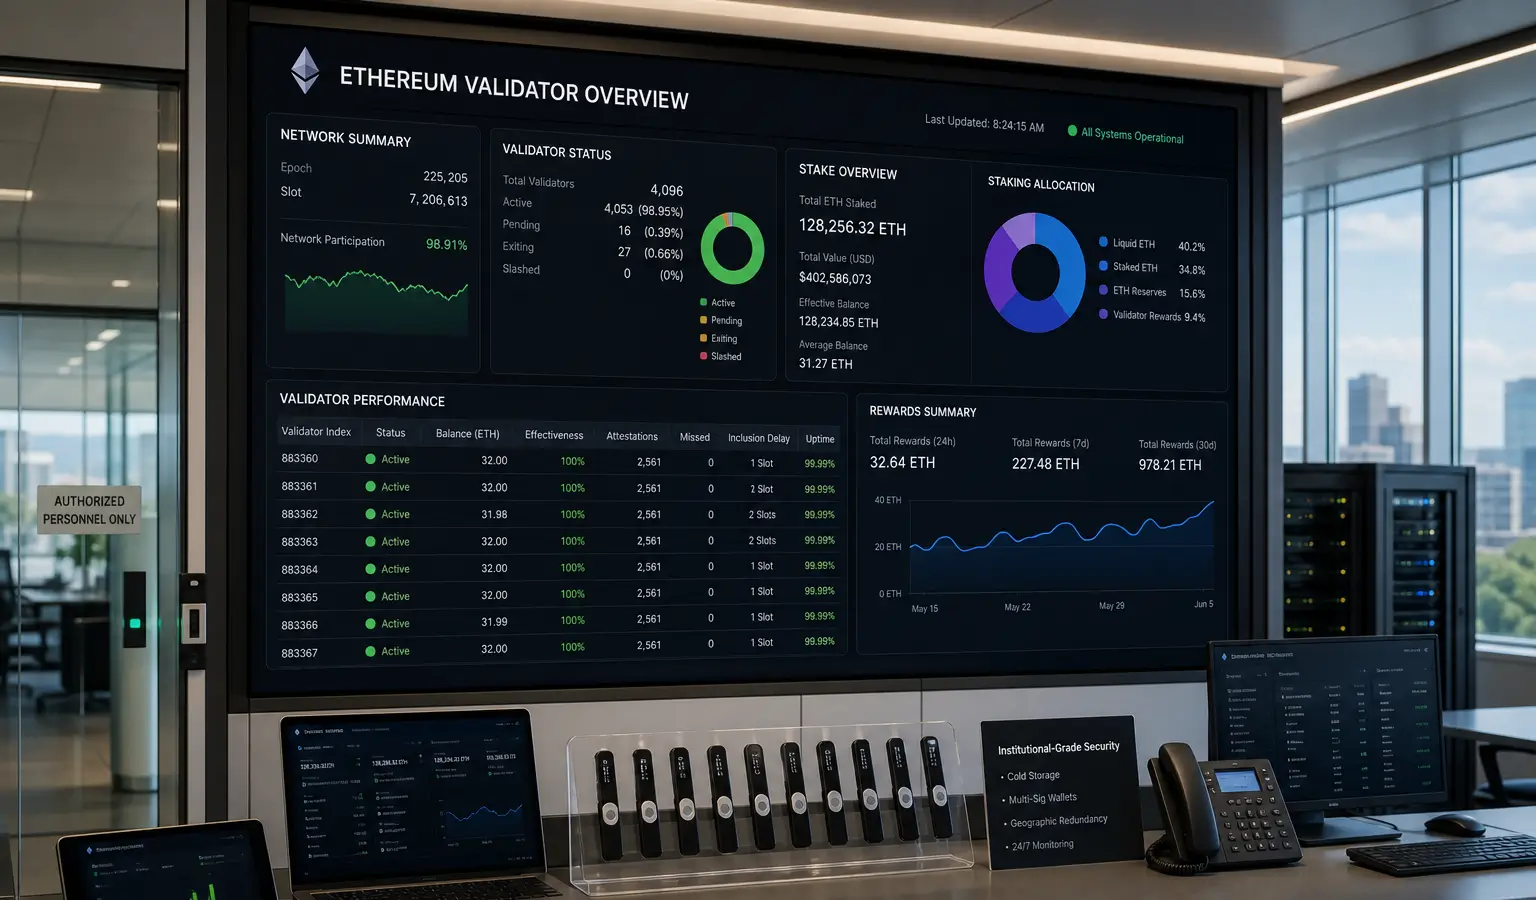
Mientras tanto, la infraestructura en torno a Ethereum se vuelve cada vez más institucional. A comienzos de 2026, unos 36 millones de ETH, casi el 30% de la oferta circulante, estaban bloqueados en la Beacon Chain, asegurados por más de 1 millón de validadores activos. La actualización Pectra de mayo de 2025 también influyó en ello, ya que elevó la apuesta máxima por validador de 32 a 2.048 ETH y permitió la reinversión automática de las recompensas.
Nuevas vías para las instituciones
La llegada de ETF habilitados para staking ha rebajado aún más la barrera para los inversores profesionales que quieren participar en el staking de Ethereum, pero no desean ejercer custodia directa de ETH. BlackRock lanzó en marzo de 2026, por ejemplo, ETHB, un instrumento de inversión regulado que permite a las instituciones participar en el staking a través de una estructura de ETF.
El momento en que se producen las salidas de validadores también dice algo sobre el sentimiento del mercado. En enero de 2026, la cola de salida de validadores volvió a cero, lo que indica que más actores siguieron bloqueando su ETH en lugar de salir. Para los seguidores europeos de las criptomonedas, esto es relevante, porque muestra con qué rapidez el staking ha pasado de ser un componente técnico de Ethereum a una capa de producto en la que ETF, custodia y regulación se acercan cada vez más.