El Reino Unido quiere asignar al Banco de Inglaterra una nueva función sobre stablecoins
Londres quiere integrar las stablecoins y los pagos tokenizados en un único marco, mientras el Banco de Inglaterra debe informar cada año sobre innovación. Al mismo tiempo, la FCA está ultimando las primeras normas para empresas de criptoactivos y stablecoins.
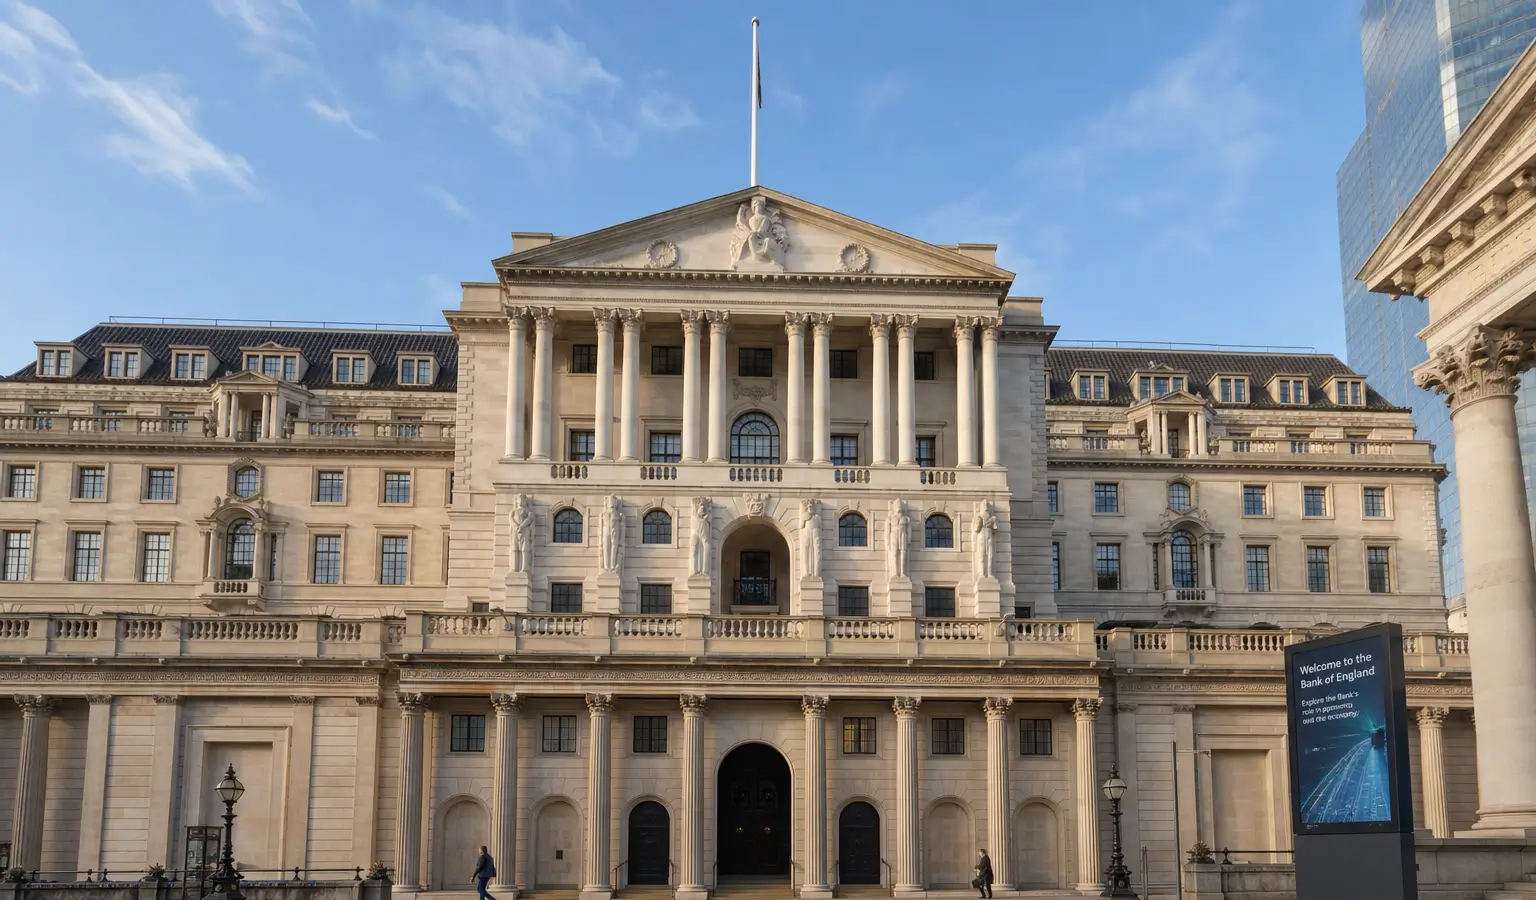
Puntos clave
- El Gobierno británico quiere dar al Banco de Inglaterra una tarea legal para apoyar la innovación en stablecoins y dinero digital.
- La estabilidad financiera sigue siendo la función principal, mientras que el banco debe informar cada año al Parlamento sobre la innovación en los pagos.
- Al mismo tiempo, el Reino Unido trabaja en normas para pagos tokenizados, pagos de agentes de IA y nuevas reglas para stablecoins con un límite de emisión.
El Gobierno británico quiere dar al Banco de Inglaterra una nueva tarea legal para apoyar la innovación en stablecoins y otras formas de dinero digital. La estabilidad financiera sigue siendo, en ese contexto, la función principal del banco central. La medida debe formalizar la modernización de los pagos, mientras Londres trabaja al mismo tiempo en normas para pagos tokenizados y estudia cómo deben encajar con los pagos de agentes de IA.
Nueva tarea para el banco central
El cambio propuesto llega a través de una enmienda al Financial Services and Markets Bill. Según el Ministerio de Finanzas, el Banco de Inglaterra deberá informar cada año al Parlamento sobre la forma en que impulsa la innovación en los sistemas de pago y el dinero digital.
La ministra de la City, Lucy Rigby, afirmó que la estabilidad financiera seguirá siendo siempre el objetivo principal del Banco, pero que la nueva tarea secundaria debe ayudar al banco central a impulsar la innovación en los pagos y las finanzas digitales. Con ello, el Gobierno quiere fijar el rumbo hacia un marco más formal para los pagos digitales.
Los planes encajan en un enfoque británico más amplio en el que los pagos tradicionales y los tokenizados deben quedar bajo un mismo marco regulatorio. En ese contexto, el país no solo analiza las stablecoins, sino también los depósitos tokenizados y la forma en que los nuevos métodos de pago con agentes de IA deben funcionar en la práctica. Esto se alinea con el cambio más amplio por el que las stablecoins se consideran cada vez más una infraestructura de pagos, como en la apuesta de Visa por las stablecoins y la IA para los pagos.
Normas más estrictas, pero más flexibles
El Banco de Inglaterra anunció en junio que retiraba los límites temporales propuestos anteriormente para la tenencia de stablecoins. En su lugar, introdujo un límite temporal de emisión de 40.000 millones de libras, o aproximadamente 54.000 millones de dólares (46.300 millones de euros), para cada stablecoin de importancia sistémica. Los emisores pueden mantener hasta el 70% de sus reservas en bonos del Estado británico a corto plazo, mientras que el resto debe permanecer en el banco central.
La Financial Conduct Authority también ha finalizado ya normas separadas para empresas de criptoactivos y emisores de stablecoins. Tras recibir comentarios del sector, los requisitos de capital se han simplificado. Las empresas podrán solicitar una licencia a partir del 30 de septiembre, mientras que el régimen deberá entrar en vigor el 25 de octubre de 2027.
Por qué esto es relevante
Para los seguidores europeos del sector cripto, esto es relevante sobre todo porque el Reino Unido no solo quiere encuadrar las stablecoins con más rigor, sino también integrarlas de forma explícita en el sistema de pagos. Esto puede ser importante para los emisores que se centran en denominaciones en libras esterlinas y para las entidades que operan en varios mercados con distintas normas.
Además, el momento coincide con un mercado que ha crecido rápidamente. Según DeFiLlama, el mercado de stablecoins ya tiene un valor de unos 303.000 millones de dólares (260.000 millones de euros), frente a unos 200.000 millones de dólares (171.000 millones de euros) a comienzos del año pasado. Los datos de Visa también muestran que las pequeñas transacciones minoristas con stablecoins han aumentado con fuerza, lo que apunta a un uso mayor fuera del mercado puramente cripto.