Bitcoin et Ethereum reculent tandis que l’effet de levier repart à la hausse
L’encours sur BTC et ETH repart à la hausse, mais les taux de financement et la contraction de l’USDe d’Ethena indiquent un levier moins extrême que lors du krach du 10-10.
À retenir
- Bitcoin a reculé de 1,7% à environ 84 100 $ et Ethereum de 3,5%, tandis qu’en une heure 403,58 millions de dollars (358 millions d'euros) de positions longues ont été liquidés.
- L’encours de Bitcoin a augmenté de 4,0% cette semaine pour atteindre 650 480 BTC, tandis qu’Ethereum reste relativement proche de son niveau d’avant le 10-10.
- Les taux de financement périodiques et l’offre d’USDe sont bien plus faibles qu’avant le 10-10, ce qui rend le marché moins surchauffé que lors du krach de l’an dernier.
Le marché des cryptomonnaies a de nouveau subi un coup mercredi. Bitcoin a reculé de 1,7% à environ 84 100 $ et Ethereum a perdu 3,5%, tandis qu’en une heure, 403,58 millions de dollars (358 millions d'euros) de positions longues ont été liquidés. La question s’est alors immédiatement posée de savoir si le marché se dirigeait à nouveau vers une situation comparable à celle du 10-10, mais les chiffres montrent aussi des différences nettes avec le krach de l’an dernier.
L’effet de levier est de retour
La comparaison avec le 10-10 repose surtout sur les produits dérivés. À l’époque, le rallye s’était construit à crédit et près de 17 milliards de dollars (15,1 milliards d'euros) de positions longues avaient été liquidés. Aujourd’hui, cet effet de levier se reconstitue, mais pas encore exactement de la même manière.
L’encours de Bitcoin, c’est-à-dire la valeur des positions à terme ouvertes, a augmenté de 4,0% cette semaine pour atteindre 650 480 BTC, selon les données de CoinGlass. Avant le 10-10, la hausse avait été de 4,1% en cinq jours. En relatif aussi, le marché est de nouveau plus chargé : l’encours BTC représente 3,2% de la valeur de marché, contre 3,7% juste avant le krach. Pour Ethereum, cette part s’élève à 10,4%, proche des 11,3% observés à l’époque.
En dollars, le repli semble plus marqué qu’en coins. Depuis le 10 octobre 2025, l’encours BTC a baissé de 38,6% en dollars, mais seulement de 12,7% en BTC. Cela s’explique surtout par le fait que le cours du Bitcoin est lui-même plus bas. Au final, cela signifie que le marché porte à nouveau presque autant d’effet de levier qu’avant le 10-10, au regard de sa taille.
Des positions longues moins coûteuses
Il existe toutefois une différence importante. Le coût de maintien de cet effet de levier est bien plus faible que l’an dernier. Les taux de financement périodiques montrent à quel point le côté long est chargé, et ces paiements sont désormais beaucoup moins extrêmes qu’avant le 10-10.
Avant ce krach, les taux de financement BTC et ETH sur Binance et Bybit étaient supérieurs à 8% annualisés pendant 18 des 32 jours de cotation. Cette semaine, cela ne s’est produit qu’une seule fois en 28 jours, et à trois reprises les taux de financement sont même devenus négatifs. Deribit montre le même tableau, avec un taux de financement BTC quotidien de 26,9% avant le 10-10 contre 7,1% cette semaine.
À cela s’ajoute qu’une source importante de levier supplémentaire s’est tarie. L’USDe d’Ethena, un token adossé au dollar et soutenu par des positions sur produits dérivés couvertes, a reculé de 66% à 4,99 milliards de dollars (4,4 milliards d'euros), selon CoinGecko. Cela s’inscrit dans le désengagement plus large de l’effet de levier depuis octobre.
Pourquoi c’est important pour les investisseurs européens
Pour les investisseurs européens en crypto, cela reste surtout pertinent parce que le marché demeure vulnérable à des liquidations rapides, sans que chaque baisse doive forcément déclencher une réaction en chaîne. La récente hausse des taux de la Réserve fédérale à 3,75% à 4,00% et la remontée des rendements obligataires américains rendent par ailleurs les placements risqués moins évidents. Cela peut influencer la demande de crypto, sans qu’un schéma clair ne se dégage encore.
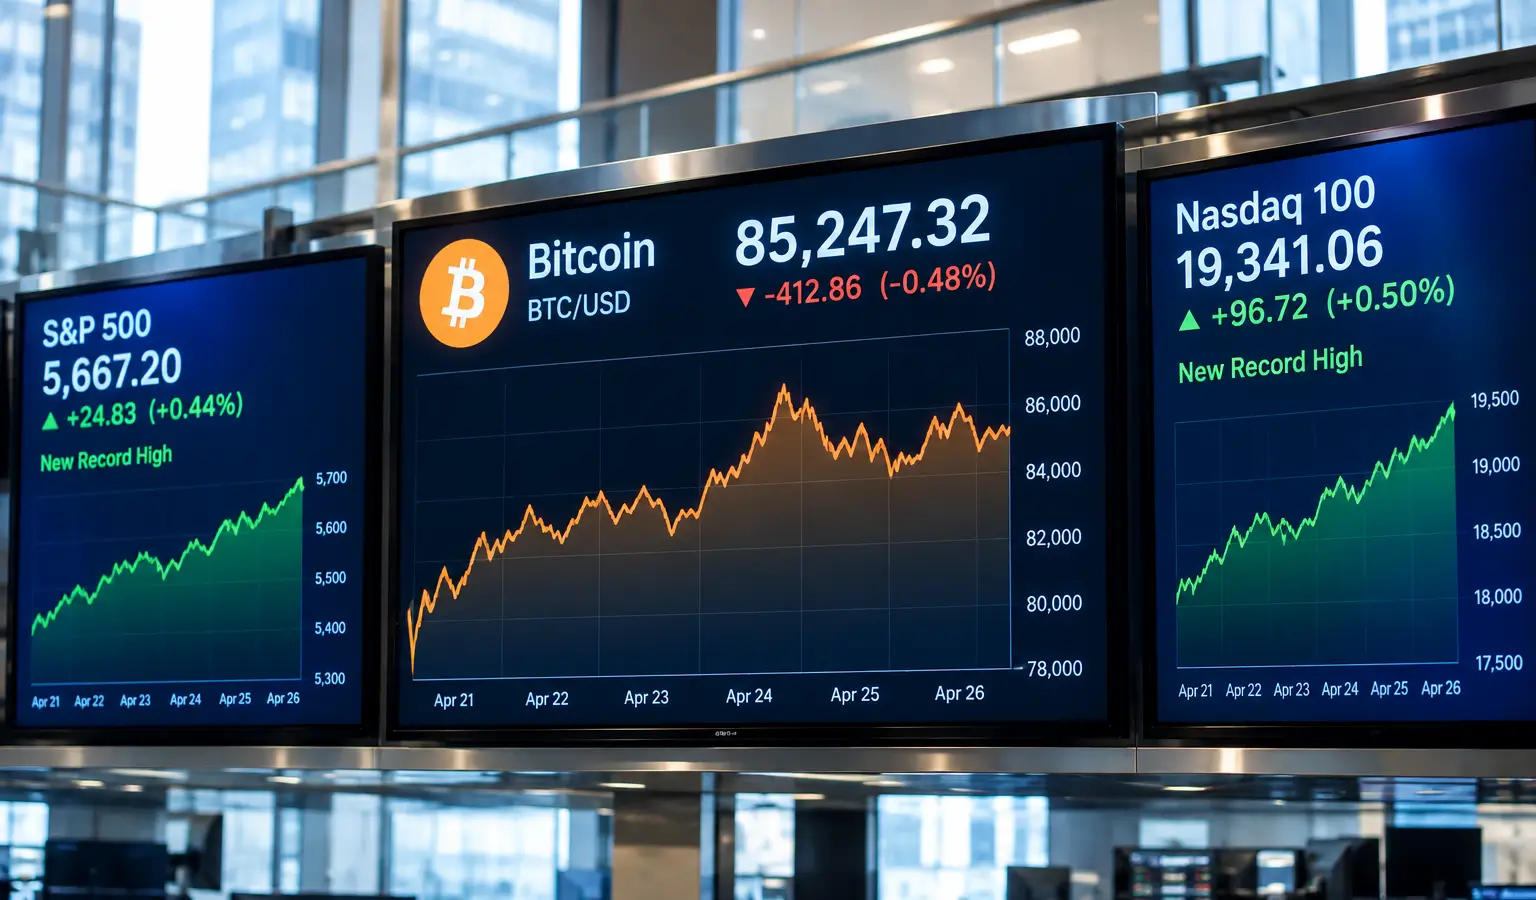
L’environnement de marché plus large joue aussi un rôle : Bitcoin est récemment resté à la traîne alors que Wall Street inscrivait de nouveaux records, ce qui montre que la cryptomonnaie ne suit pas automatiquement le puissant rallye des actions. La récente baisse montre donc surtout que le marché conserve beaucoup d’effet de levier, mais qu’il est moins surchauffé qu’au 10-10. Tant que les taux de financement restent faibles et que l’encours ne s’accélère pas davantage, une nouvelle vague massive de ventes forcées semble moins probable qu’à l’époque.