Le Clarity Act met les community banks sous pression avec les récompenses sur stablecoins
Les community banks craignent que les récompenses sur stablecoins attirent les dépôts hors des banques et nuisent au crédit local. Le débat autour du Clarity Act et du GENIUS Act porte sur la frontière entre récompense et intérêt.
À retenir
- Un community banker américain avertit que le Clarity Act pourrait pénaliser les petites banques si les récompenses sur stablecoins ne sont pas encadrées plus strictement.
- Nate Franzén estime que ces récompenses peuvent attirer les dépôts hors des banques locales et ainsi toucher le crédit dans les petites communautés.
- Selon Franzén, la loi laisse trop de place à des montages via des exchanges et des wallets qui ressemblent à des intérêts.
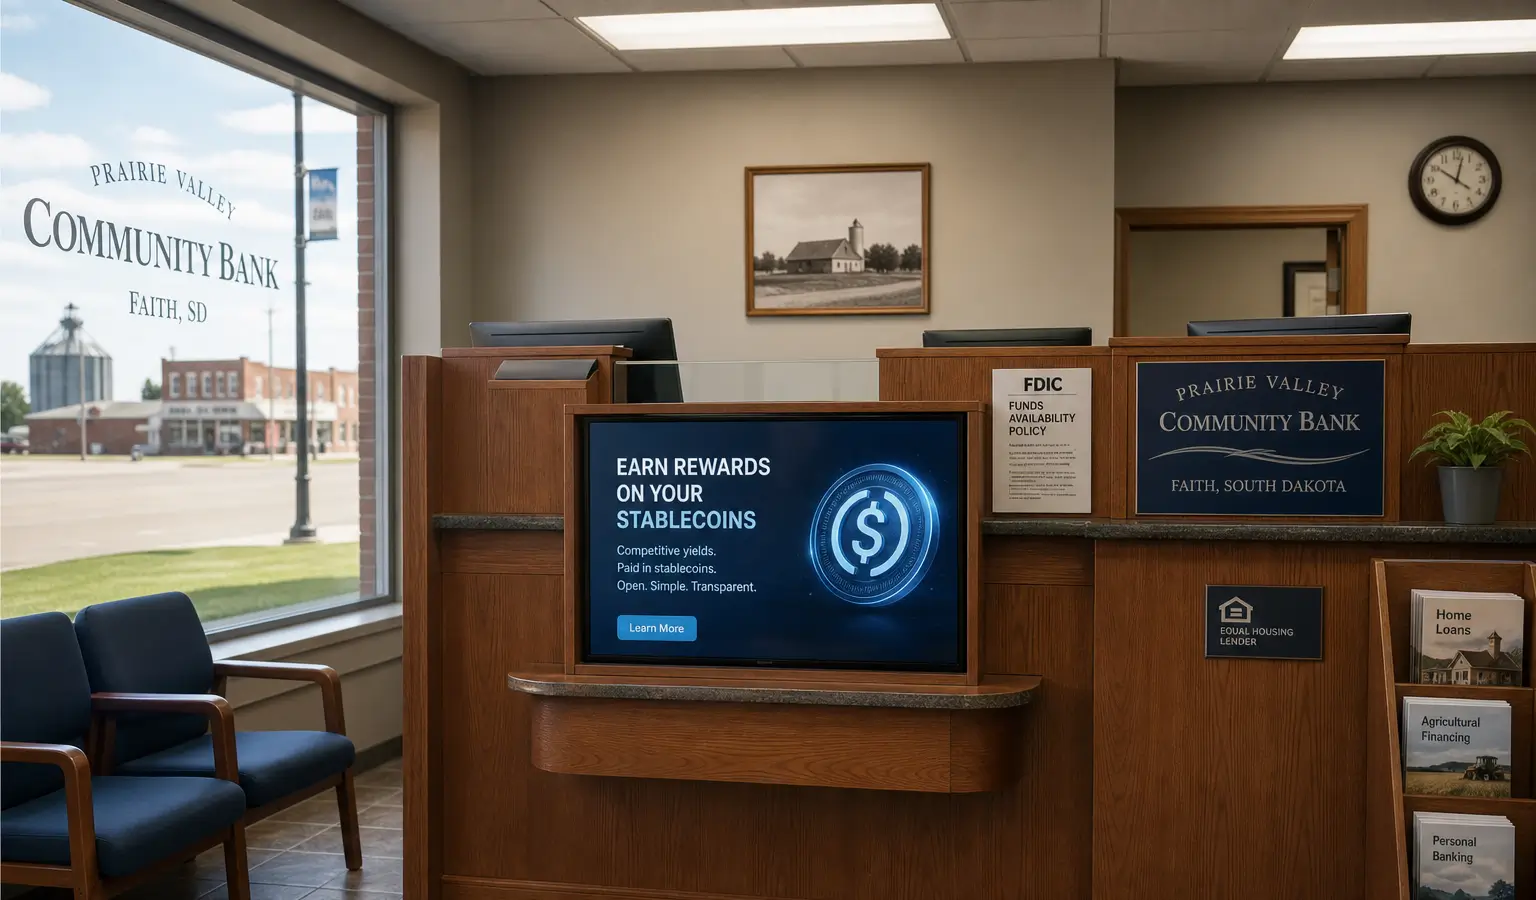
Un community banker américain avertit que le Clarity Act pourrait désavantager les petites banques si les récompenses sur stablecoins ne sont pas encadrées plus strictement. Selon Nate Franzén, banquier dans le Dakota du Sud, de telles récompenses peuvent attirer les dépôts hors des banques locales et toucher ainsi le crédit dans les petites communautés. Il reconnaît que les stablecoins peuvent rendre les paiements plus rapides et plus internationaux, mais estime que la loi laisse désormais trop de place à des montages qui ressemblent à des intérêts.
Pourquoi le secteur bancaire s’y oppose
Franzén réagit à une tribune de Summer Mersinger, de la Blockchain Association. Selon lui, elle a affirmé que les inquiétudes concernant le deposit flight étaient surtout alimentées par les grandes banques et avaient été soulevées trop tard dans le processus législatif. Franzén juge cette présentation erronée et affirme que les petites banques alertent déjà depuis plus d’un an sur les conséquences.
Son point central est simple : lorsqu’un client retire de l’argent d’un compte bancaire pour le placer dans un stablecoin, cet argent reste dans le système financier, mais plus dans la banque locale. L’émetteur du stablecoin détient des réserves, souvent en dollars ou en bons du Trésor à court terme, mais la banque perd selon lui une partie du financement destiné aux prêts locaux. Dans un État comme le Dakota du Sud, où les community banks sont étroitement liées à l’agriculture, à l’élevage et aux petites entreprises, cela peut, selon lui, se faire sentir directement.
Franzén cite des chiffres selon lesquels les petites banques de l’État détiendraient ensemble environ 47 milliards de dollars (40,3 milliards d'euros) de dépôts. L’American Bankers Association estime, selon lui, que jusqu’à 4,7 milliards de dollars (4 milliards d'euros) pourraient se déplacer vers les stablecoins en l’absence de garde-fous clairs. Cela pourrait réduire la capacité de prêt dans le Dakota du Sud de 3,7 milliards de dollars au maximum (3,2 milliards d'euros).
Rewards et terrain de concurrence
Le débat ne porte pas seulement sur les stablecoins eux-mêmes, mais surtout sur la structure des récompenses. Le GENIUS Act interdit aux émetteurs de stablecoins de verser des intérêts, mais selon Franzén, le Clarity Act laisse encore de la place aux plateformes d'échange et aux fournisseurs de wallets pour proposer quelque chose de similaire via des récompenses. C’est un point important, car le GENIUS Act vise précisément, depuis juillet 2025, à empêcher que les stablecoins concurrencent directement les dépôts bancaires.
Cette loi impose aussi aux émetteurs de détenir une couverture de réserves à 100% avec des actifs liquides, comme des dollars ou des bons du Trésor à court terme, et de publier des contrôles mensuels. Cela doit protéger les consommateurs et renforcer la stabilité des stablecoins. Mais selon Franzén, cela ne change rien au problème pour les community banks si les récompenses, via des tiers, finissent malgré tout par ressembler à des intérêts.
Il juge le terrain de concurrence inéquitable si des produits stablecoin peuvent transmettre du rendement sans remplir la même fonction de crédit que les banques. Les banques transforment les dépôts en prêts hypothécaires, en prêts agricoles et en fonds de roulement. Les émetteurs de stablecoins peuvent, selon lui, simplement détenir des bons du Trésor. Il en résulte, dit-il, un risque de moindre crédit pour les économies locales.
Pourquoi cela compte en Europe
Pour les lecteurs européens de crypto, cela est surtout pertinent parce que cela montre à quelle vitesse la réglementation des stablecoins peut passer de l’innovation à la structure de marché. En dehors des États-Unis aussi, la même question se pose : à partir de quel moment un programme de récompenses sur un wallet ou une plateforme d'échange devient-il, en pratique, une alternative à un compte bancaire ? De tels débats peuvent aussi influencer plus tard la manière dont les régulateurs en Europe abordent les stablecoins et les produits de paiement.
Le débat américain dépasse par ailleurs largement ce seul projet de loi. Dans la discussion sur le rendement des stablecoins, les banques et les entreprises crypto s’opposent depuis longtemps sur la question de savoir si les récompenses sur les stablecoins peuvent attirer les dépôts hors des banques.