CoreWeave progresse de 6% tandis que les inquiétudes liées à la dette persistent
L’acteur de l’infrastructure IA affiche des progrès à Copenhague, mais les charges d’intérêts élevées et les obligations coûteuses continuent de peser sur le bilan. Le rôle de Nvidia en tant qu’actionnaire et client renforce l’attention.
À retenir
- Les actions CoreWeave ont progressé de plus de 6% mardi après que l’entreprise a indiqué que la majeure partie de la capacité de centre de données à Copenhague est opérationnelle.
- Les investisseurs restent préoccupés par le niveau élevé de la dette ; la charge nette d’intérêts est passée à 640 millions de dollars au deuxième trimestre, contre 267 millions de dollars un an plus tôt.
- Malgré les risques, les analystes restent positifs : 22 sur 30 recommandent d’acheter, avec un objectif de cours moyen de 130,92 dollars contre 58,54 dollars mardi matin.
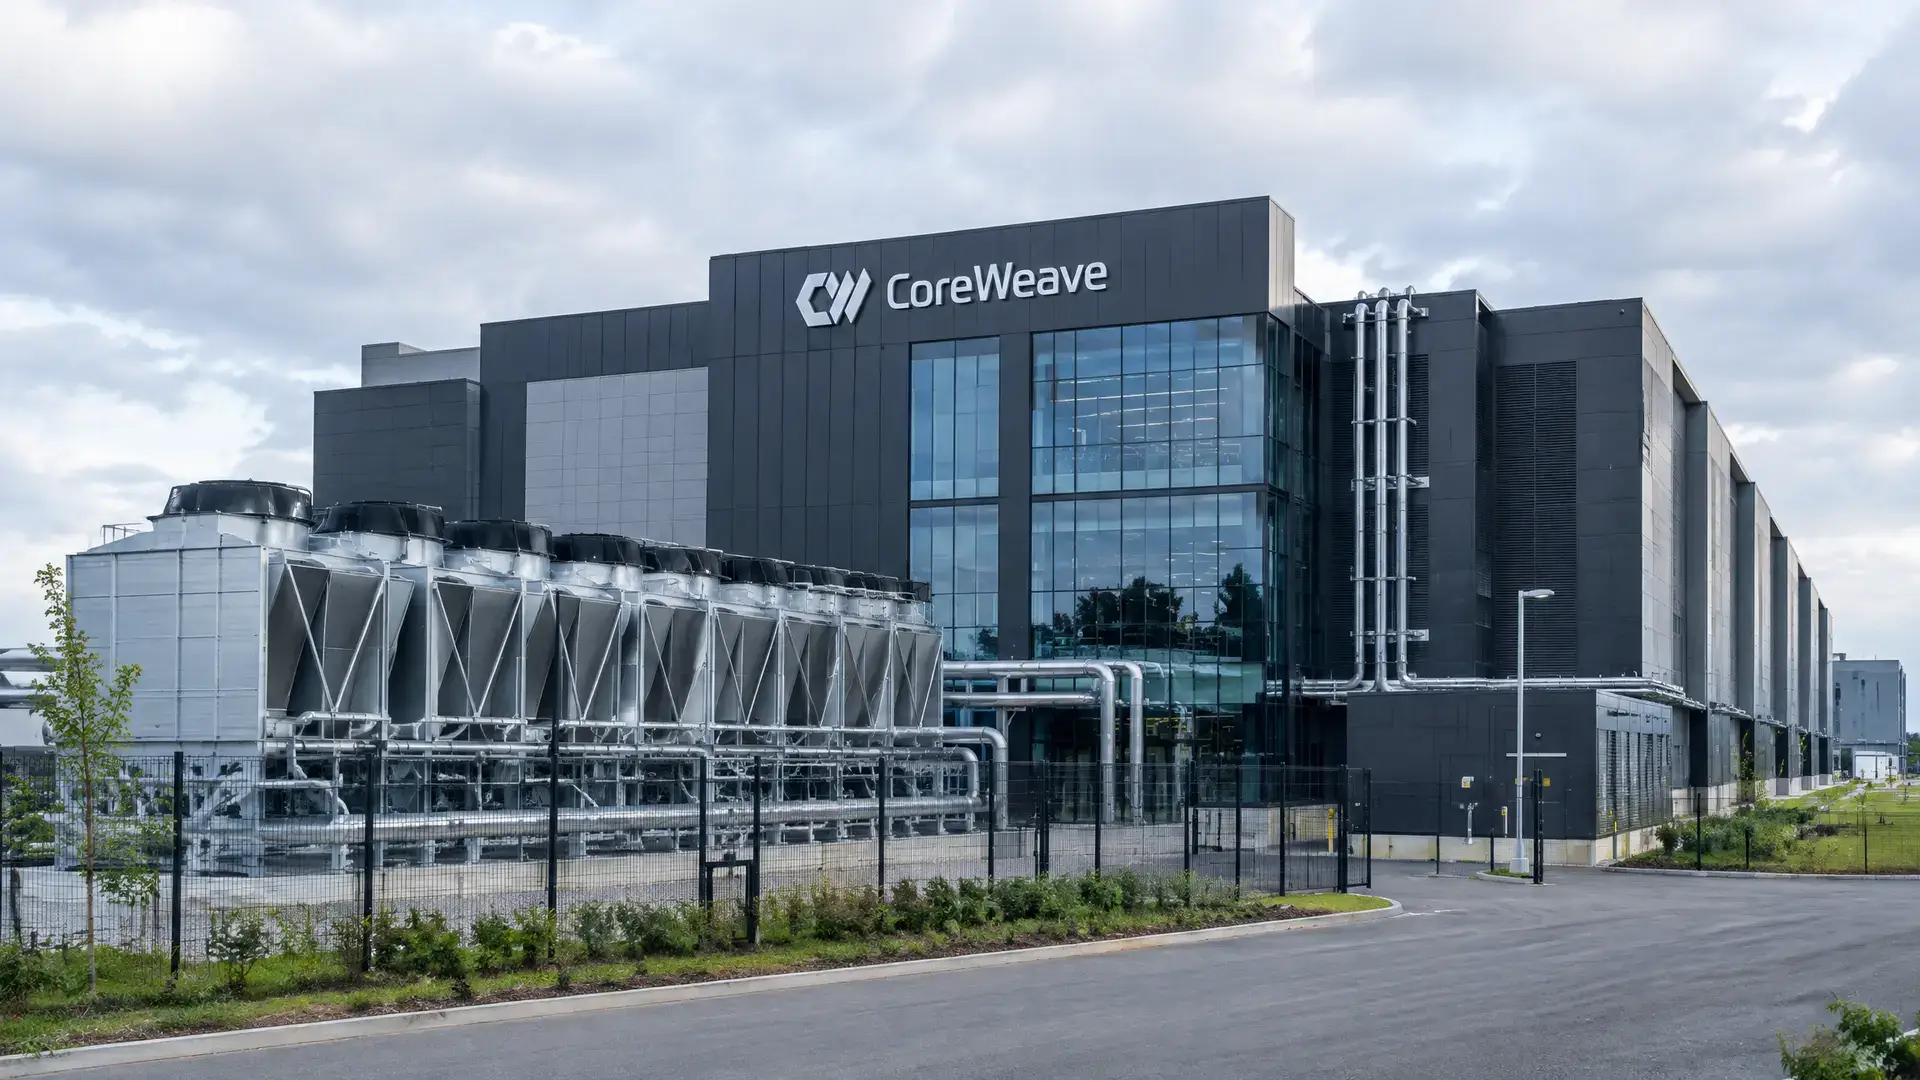
Les actions CoreWeave ont progressé de plus de 6% mardi matin après que l’entreprise d’infrastructure IA a indiqué que la majeure partie de la capacité de centre de données prévue à Copenhague est désormais opérationnelle. Les investisseurs ont ainsi retrouvé une visibilité sur l’avancement du coûteux développement de l’entreprise, mais les inquiétudes concernant le bilan restent importantes.
Une croissance coûteuse continue de peser
CoreWeave loue des puces Nvidia très puissantes à des entreprises qui développent l’intelligence artificielle. Cela nécessite des milliards d’investissements, dont une grande partie est financée par la dette. La charge nette d’intérêts s’est élevée à 640 millions de dollars (574 millions d'euros) au deuxième trimestre, contre 267 millions de dollars (239 millions d'euros) un an plus tôt.
Le marché obligataire montre lui aussi que les investisseurs ne sont pas rassurés. Sur une émission obligataire de 2,75 milliards de dollars (2,5 milliards d'euros), CoreWeave paie un taux de 9,75% jusqu’en 2031, mais le prix de marché a baissé. Le rendement annuel potentiel est ainsi monté à 15,76%. Cela montre que les acheteurs exigent une forte rémunération pour le risque que CoreWeave ne puisse pas honorer ses obligations sans difficulté.
Cramer met Nvidia sous pression
Les inquiétudes croissantes ont poussé l’animateur de CNBC Jim Cramer à défier mardi le patron de Nvidia, Jensen Huang. Si Huang a réellement confiance en CoreWeave, alors Nvidia devrait, selon Cramer, acheter elle-même ces obligations à haut rendement et assumer une partie du risque.
Huang avait déjà défendu CoreWeave plus tôt ce mois-ci. Il a déclaré à Bloomberg qu’il était optimiste et que le coût du capital de l’entreprise diminuait justement. Nvidia détient déjà environ 10% de CoreWeave et dispose en outre d’un accord de 6,3 milliards de dollars (5,7 milliards d'euros) pour acheter de la puissance de calcul inutilisée jusqu’en 2032. L’achat d’obligations existantes augmenterait cette exposition, mais n’apporterait pas de nouveau financement à CoreWeave.
Pourquoi c’est important
CoreWeave est l’un des tests les plus clairs de l’engouement pour l’IA sur les marchés de capitaux. La combinaison d’une croissance rapide, d’une dette élevée et d’un financement coûteux montre à quel point les investisseurs examinent désormais les entreprises d’IA avec exigence. Pour les lecteurs européens, c’est pertinent, car le secteur attire lui aussi de plus en plus de capitaux ici et les coûts de financement pourraient jouer un rôle plus important.
La pression sur CoreWeave s’inscrit dans une tendance plus large, dans laquelle les investisseurs deviennent plus critiques à l’égard des entreprises d’IA qui financent surtout leur croissance par la dette. JPMorgan estime que le financement de l’IA se durcit et avait déjà averti que les prêteurs ne se contentent plus de l’étiquette IA, mais veulent voir des preuves de flux de trésorerie et de remboursement de la dette.
Malgré ces inquiétudes, les analystes de Wall Street restent globalement positifs. Selon TipRanks, 22 des 30 analystes recommandent d’acheter l’action, avec un objectif de cours moyen à 12 mois de 130,92 dollars (117 euros). Cela reste nettement au-dessus des 58,54 dollars (53 euros) auxquels l’action s’échangeait mardi matin, même si les attentes varient fortement, de 39 dollars (35 euros) à 250 dollars (224 euros).