

La GENIUS Act soutient les stablecoins, mais pas les prêts DeFi
Les règles de la FED prévues par la GENIUS Act apportent davantage de clarté aux stablecoins, mais selon Ajna, les prêts DeFi restent vulnérables en raison de la gouvernance et d’oracles erronés.
À retenir
- La GENIUS Act et les règles de la FED obligent les émetteurs de stablecoins à détenir des réserves, à publier des rapports mensuels et à honorer les remboursements dans un délai de deux jours ouvrables.
- Ajna estime que ces règles ne résolvent pas le problème des prêts DeFi, car la gouvernance et les flux de prix peuvent influencer les conditions de prêt et les liquidations.
- Pour les investisseurs, le risque demeure que des règles plus strictes sur les stablecoins n’offrent aucune protection contre les erreurs dans les protocoles de prêt on-chain.
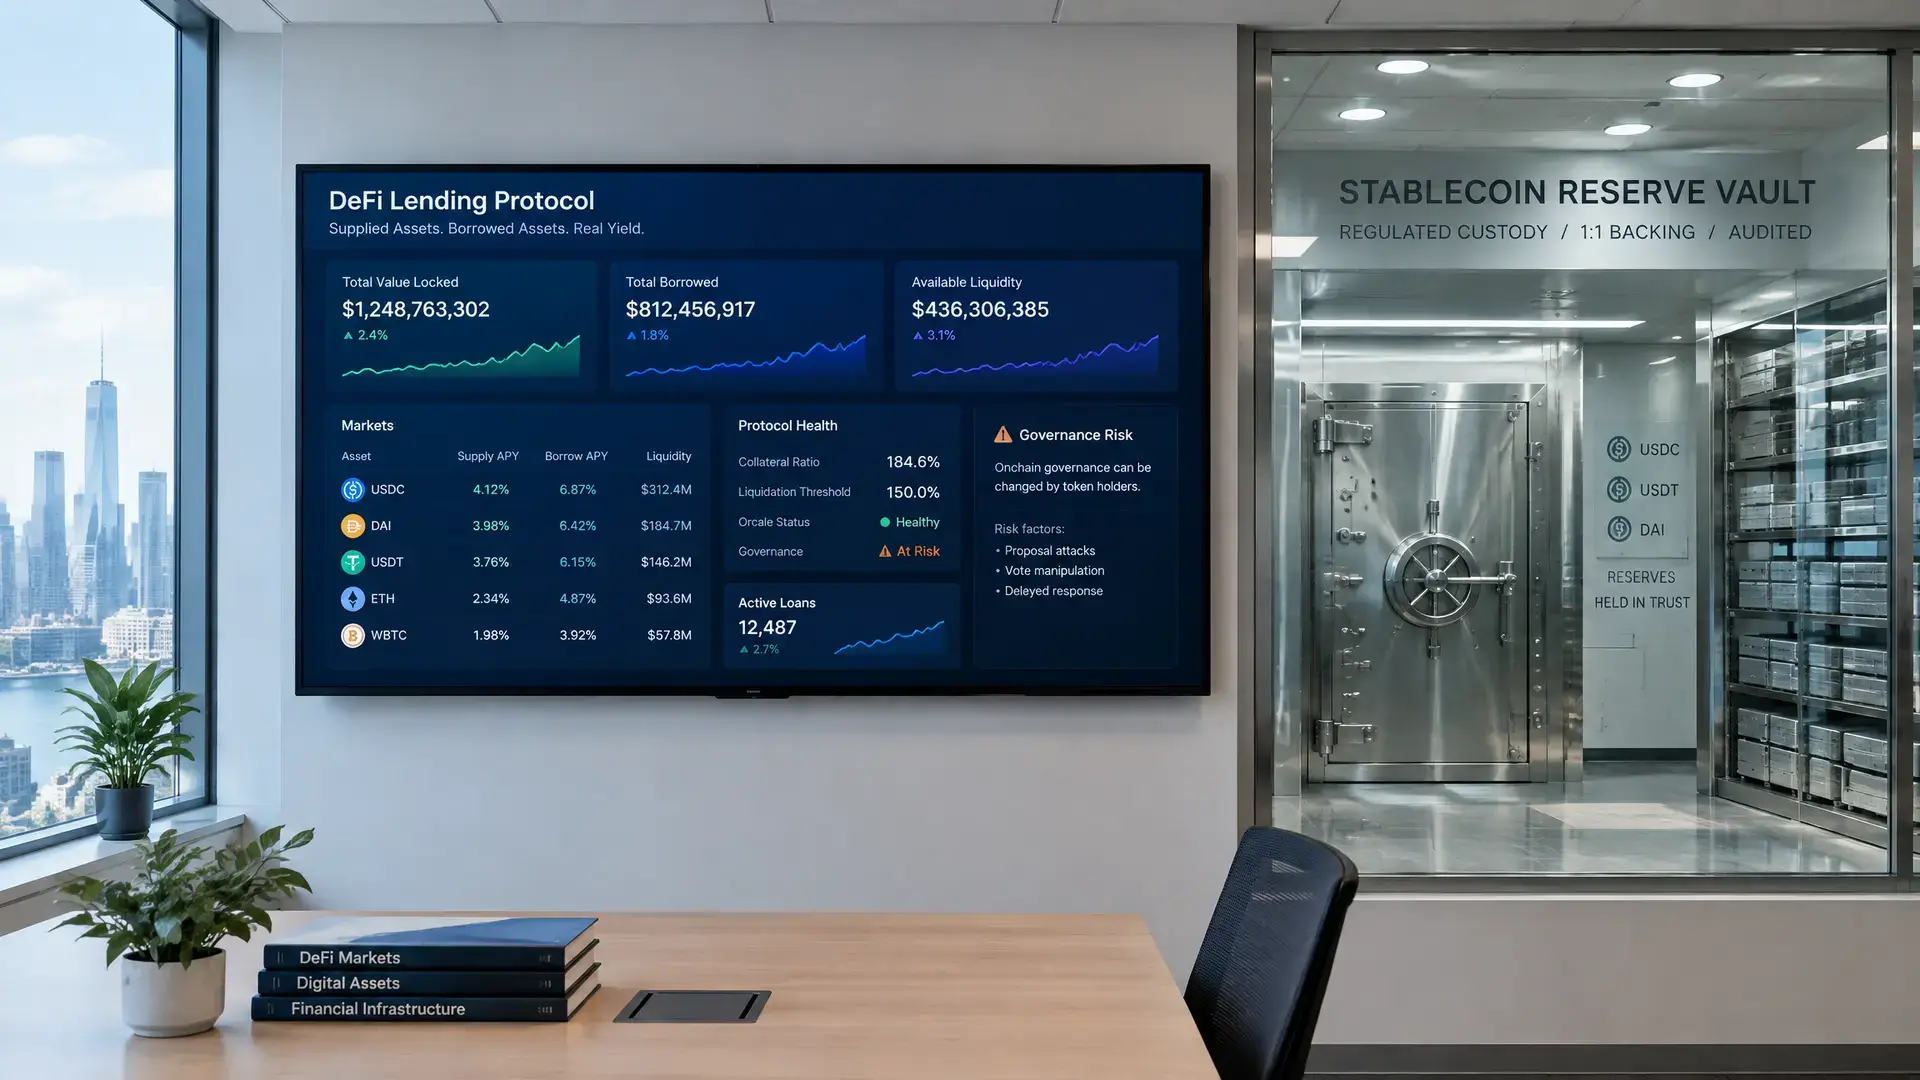
Les nouvelles règles américaines pour les stablecoins offrent davantage de visibilité aux institutions, mais selon Ajna, elles ne résolvent pas le principal problème des prêts DeFi. Mike Hathaway et Joseph Quintilian affirment qu’un stablecoin entièrement garanti n’offre aucune protection si les conditions d’un prêt peuvent encore être modifiées plus tard via un vote de gouvernance ou si un flux de prix se trompe.
Nouvelles règles pour les stablecoins
La Réserve fédérale a récemment présenté deux règles pour mettre en œuvre la GENIUS Act, la loi américaine sur les stablecoins. Celle-ci prévoit que les émetteurs doivent détenir des réserves, publier des rapports chaque mois et honorer les remboursements dans un délai de deux jours ouvrables. La loi elle-même est entrée en vigueur le 18 juillet 2025 et doit offrir un cadre plus clair pour les stablecoins aux États-Unis.
Selon les auteurs, ce cadre est bienvenu, précisément parce que les stablecoins sont de plus en plus utilisés pour les paiements et d’autres usages institutionnels. Mais dès que ces dollars sont utilisés dans des prêts DeFi, un autre risque apparaît. Là, un oracle peut fixer le prix pour les liquidations, tandis que les détenteurs de tokens peuvent encore voter plus tard sur les règles du protocole.
Où se situe le risque
Hathaway et Quintilian avertissent que cette combinaison de flux de prix et de gouvernance accroît précisément la vulnérabilité. Si le même petit groupe de décideurs ou le même flux commet une erreur, celle-ci peut se répercuter sur plusieurs marchés à la fois. Ils renvoient à des incidents récents chez Stream Finance, Moonwell, Aave et Vesu, entre autres, où une mauvaise donnée d’entrée a entraîné des pertes ou des liquidations.
Leur point central est simple : un bureau de crédit ne peut pas évaluer correctement un prêt si ses conditions peuvent encore changer après l’octroi. Selon eux, le risque ne doit donc pas porter uniquement sur la qualité du stablecoin lui-même, mais aussi sur la personne qui peut modifier les règles du protocole de prêt.
Pourquoi cela concerne les investisseurs
Pour les investisseurs européens en crypto, c’est pertinent, car ce débat montre qu’une réglementation à un niveau du marché n’offre pas automatiquement une protection à un autre niveau. Même si les stablecoins sont bientôt soumis à un contrôle plus strict, les marchés de prêt on-chain resteront dépendants de leurs propres règles, de leurs flux de prix et de leur structure de gouvernance. Cela rend la distinction entre l’émetteur du stablecoin et le protocole dans lequel ce token est utilisé particulièrement importante. Plus tôt, la SEC a déjà montré comment les tokens de gouvernance sont évalués différemment lorsque la prise de décision est réellement répartie entre de nombreux détenteurs, mais cette nuance disparaît rapidement dès qu’un petit conseil ou un flux vulnérable peut orienter le résultat.