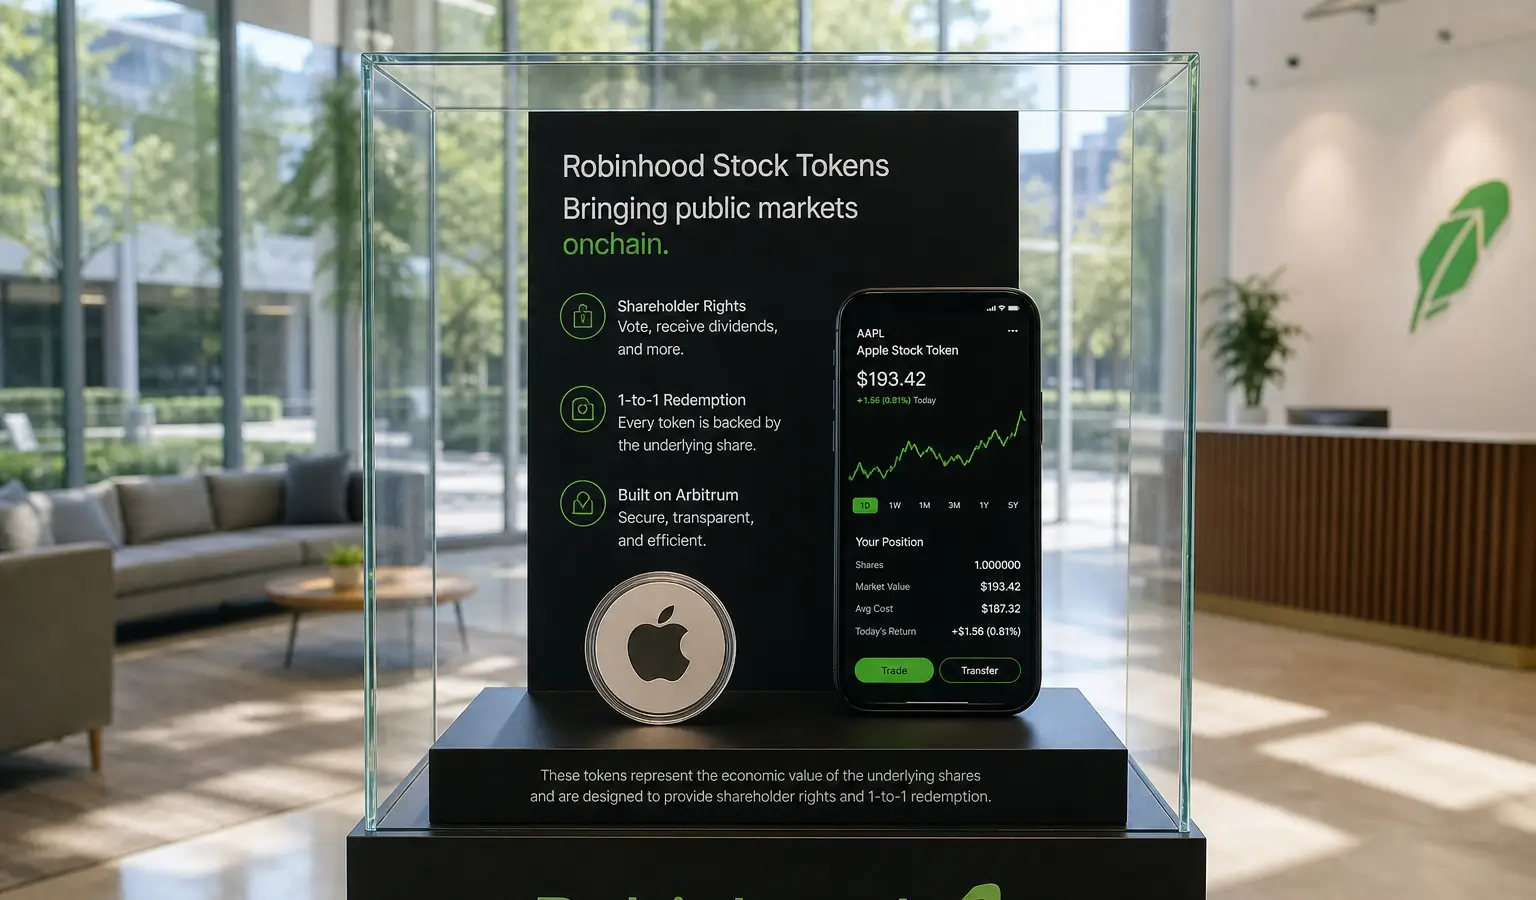
Robinhood veut ajouter des droits de vote et un rachat 1 pour 1 à ses stock tokens
Robinhood veut apaiser le débat sur les actions tokénisées avec des droits de vote et un rachat 1 pour 1. Ces projets font suite aux critiques autour d’AMC et touchent à la forme juridique des stock tokens en dehors des États-Unis.
À retenir
- Robinhood veut ajouter des droits de vote et un rachat 1 pour 1 à ses stock tokens.
- Ces projets font suite à des critiques sur les droits exacts dont disposent les détenteurs des tokens AMC.
- Les stock tokens actuels de Robinhood offrent une exposition au prix, mais pas de propriété ni de droits d’actionnaire.
Robinhood veut ajouter des droits de vote et un rachat 1 pour 1 à ses stock tokens. Le groupe crypto tente ainsi d’apaiser un débat grandissant sur ce que les investisseurs obtiennent exactement avec ces actions tokénisées. Le CEO Vlad Tenev et le responsable crypto Johann Kerbrat ont indiqué que ces fonctionnalités figuraient sur la feuille de route.
Critiques sur les droits
Ces projets font suite aux critiques visant les tokens AMC de Robinhood. Le dirigeant d’AMC, Adam Aron, a remis en question ces tokens ainsi que les droits que leurs détenteurs pourraient en tirer. Selon Robinhood, les stock tokens actuels donnent bien une exposition au prix des actions sous-jacentes, mais pas de propriété ni de droits d’actionnaire.
Le débat met en lumière une différence importante sur le marché des actions tokénisées. Tous les produits portant un ticker similaire ne confèrent pas les mêmes droits. Le régulateur américain SEC a déjà décrit trois grandes formes de tokénisation de titres financiers : une entreprise peut tokéniser ses propres actions, un tiers peut conserver de vraies actions en garde et émettre des tokens en face, ou une partie peut émettre un titre financier distinct qui n’offre qu’une exposition synthétique.
Comment Robinhood procède actuellement
Robinhood indique que ses stock tokens sont proposés en dehors des États-Unis via une filiale à Jersey et qu’ils sont structurés comme des instruments de dette. Selon la structure actuelle, les tokens sont adossés à de vraies actions conservées en garde, mais les détenteurs n’obtiennent pas encore de pouvoir de décision direct, comme le droit de vote ou un rachat direct contre l’action elle-même.
Kerbrat a déclaré que l’entreprise travaille sur un rachat 1 pour 1 des actions pour les détenteurs éligibles, ainsi que sur des droits de vote. Il a cité la plateforme Say de Robinhood pour l’engagement des actionnaires comme infrastructure possible. Tenev a également affirmé que les sociétés cotées ne devraient pas avoir le pouvoir d’empêcher des tiers de rattacher des stock tokens à leurs actions.
Une pression accrue sur les actions tokénisées
Robinhood n’est pas seul. Le patron de Coinbase, Brian Armstrong, a déclaré lundi que les droits de vote arriveraient aussi sur les actions tokénisées de sa plateforme crypto exchange. Selon lui, ces produits prennent déjà en charge un rachat 1 pour 1 en actions sous-jacentes et versent également des dividendes. Cela montre que les acteurs de ce marché cherchent de plus en plus à associer des droits d’actionnaire plus classiques à des produits tokénisés.
Pour les lecteurs européens de crypto, ce sujet est important car les actions tokénisées deviennent de plus en plus visibles comme passerelle entre les marchés traditionnels et la blockchain. En même temps, le débat montre que la forme juridique d’un tel token est au moins aussi importante que la technologie qui le sous-tend. C’est précisément pour les produits proposés en dehors des États-Unis que la clarté sur la propriété, les droits de vote et le rachat reste un point central. La SEC avait déjà souligné le rôle de la structure de garde dans les titres financiers tokénisés, un sujet qui revient aussi dans le débat sur la blockchain comme registre officiel des actionnaires.
Robinhood lui-même a déjà exploré cette direction : l’entreprise a déjà plaidé pour des règles pour les actions tokénisées aux États-Unis, justement parce que la réglementation américaine freine encore un déploiement plus large.